猜你想问
这份研报主要讲了什么内容?
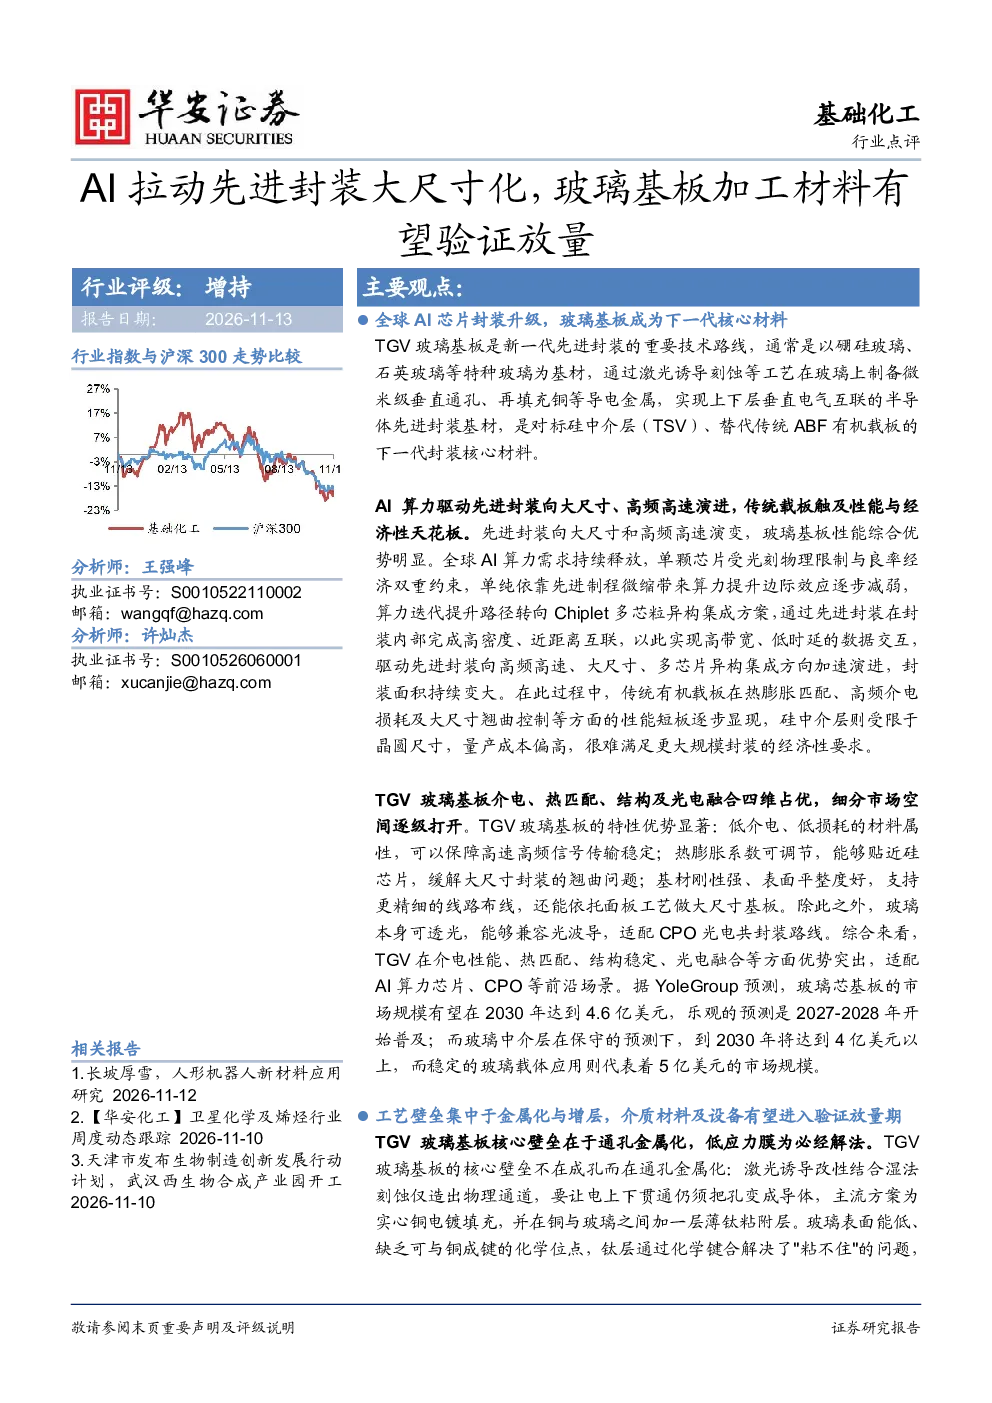
这份研报分析了AI芯片封装升级趋势下,玻璃基板作为下一代核心材料的重要性。TGV玻璃基板通过激光诱导刻蚀等工艺制备微米级垂直通孔,实现上下层垂直电气互联,替代传统ABF有机载板。报告指出,玻璃基板在热膨胀匹配、高频介电损耗及大尺寸翘曲控制等方面优势明显,适配CPO光电共封装路线。同时,报告预测了2030年玻璃芯基板、玻璃中介层和稳定玻璃载体应用的市场规模,并提出了原片及载板加工、产业链新进入者、上游关键材料与配套设备国产化三条投资主线。
AI算力驱动先进封装行业发展趋势如何?
AI算力需求推动先进封装向大尺寸、高频高速演进。传统载板在性能与经济性上触及天花板,而玻璃基板凭借其优异的热膨胀匹配性、高频介电损耗特性及大尺寸翘曲控制能力,成为先进封装的重要技术路线。TGV玻璃基板通过低介电、低损耗、可调节热膨胀系数等特性,以及强刚性基材和兼容光波导的优势,满足了AI芯片对高性能封装的需求。未来,随着AI算力持续增长,玻璃基板在先进封装领域的应用将逐步扩大,市场空间广阔。
研报重点分析了哪些方向?
研报重点分析了TGV玻璃基板的四维优势,包括低介电、低损耗、可调节热膨胀系数、强刚性基材、表面平整及兼容光波导等特性,以及其在CPO光电共封装路线中的应用潜力。此外,报告还梳理了细分市场空间,据YoleGroup预测,2030年玻璃芯基板、玻璃中介层和稳定玻璃载体应用市场规模分别达4.6亿美元、4亿美元以上和5亿美元。投资建议方面,报告提出了原片及载板加工、产业链新进入者、上游关键材料与配套设备国产化三条主线,并列举了京东方A、奥来德等相关公司。
当前玻璃基板市场的现状如何?
当前玻璃基板市场正处于快速发展阶段,AI芯片封装升级推动其需求增长。传统载板性能与经济性受限,先进封装向大尺寸、高频高速演进,为玻璃基板提供了广阔的应用场景。TGV玻璃基板凭借其技术优势,逐步替代传统ABF有机载板,成为下一代先进封装的核心材料。从市场规模来看,据YoleGroup预测,2030年玻璃芯基板、玻璃中介层和稳定玻璃载体应用市场规模分别达4.6亿美元、4亿美元以上和5亿美元,显示出巨大的市场潜力。技术普及方面,玻璃芯基板预计2027-2028年开始普及,市场空间逐级打开。
研报提示了哪些风险?
研报提示了新技术投产不及预期风险,公司对外合作存在合作终止等风险,以及客户验证周期较长且产业化处于初期等风险。由于玻璃基板作为新技术,其产业化进程仍处于早期阶段,存在技术成熟度、市场需求验证等方面的不确定性。此外,公司对外合作依赖度高,合作终止可能影响项目进展。同时,客户验证周期较长,产业化初期市场接受度有限,可能影响短期内市场规模的扩张。投资者需关注这些风险因素,谨慎评估投资机会。