猜你想问
这份报告主要讲了什么内容?
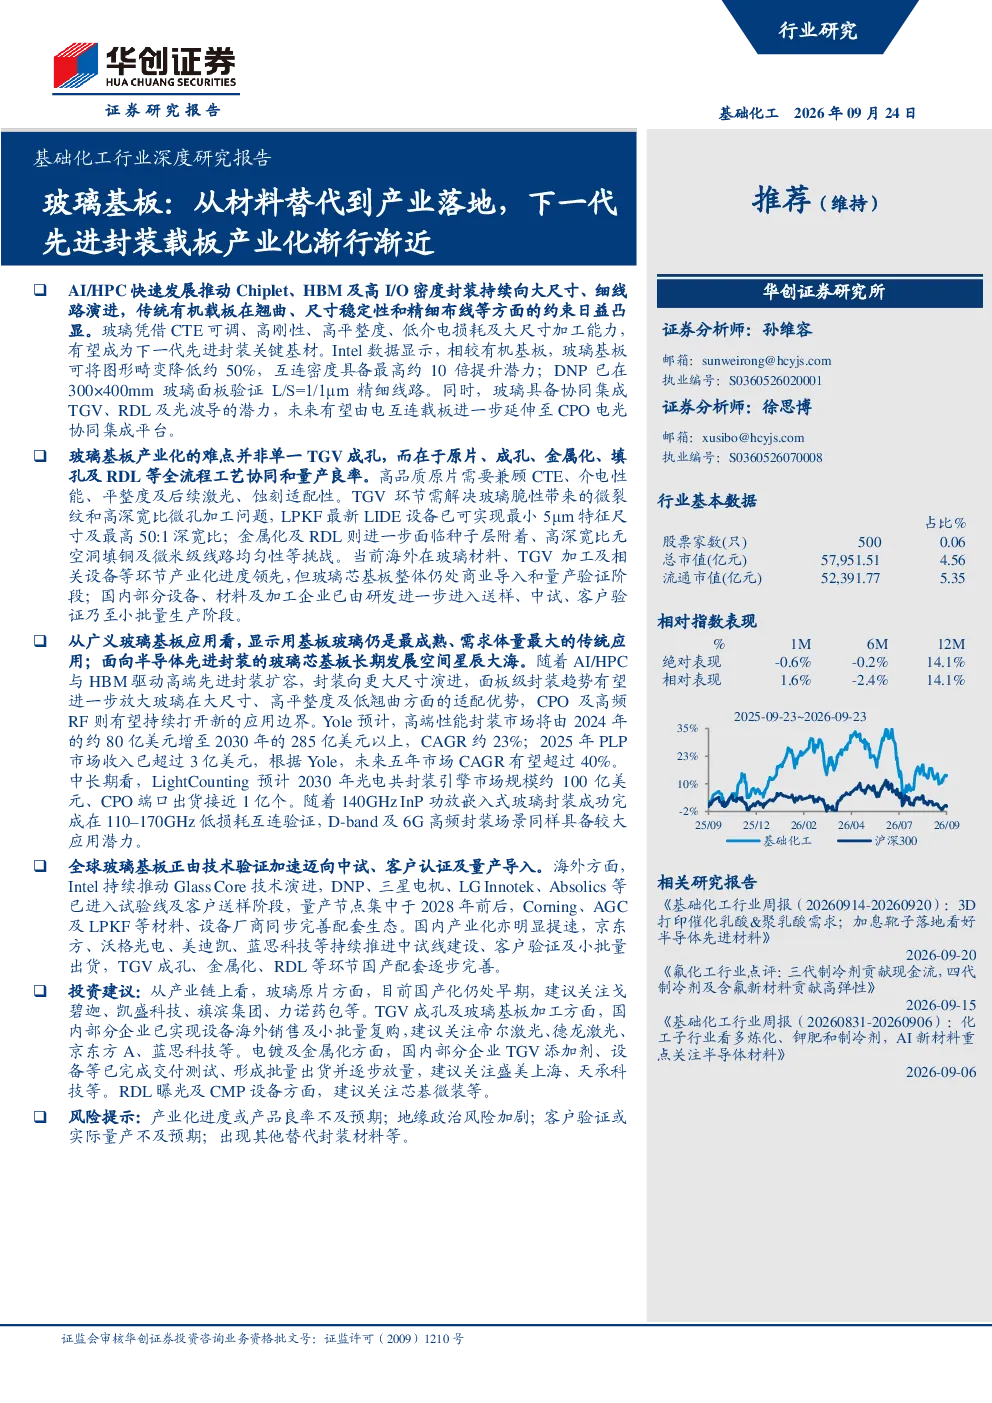
本报告深入分析了玻璃基板在基础化工行业的应用前景,重点关注其作为下一代先进封装载板替代传统有机载板的优势与产业化进程。报告指出,玻璃基板凭借CTE可调、高刚性、高平整度、低介电损耗及大尺寸加工能力等特性,在AI/HPC推动的先进封装持续升级中具有显著优势。产业化难点在于原片、成孔、金属化、填孔及RDL等全流程工艺协同和量产良率,但目前设备及材料环节已率先实现订单兑现。从应用看,显示用基板玻璃成熟度高,而面向半导体先进封装的玻璃芯基板长期发展空间巨大,AI/HPC与HBM驱动高端先进封装扩容,封装向更大尺寸演进,进一步放大玻璃基板的适配优势,CPO及高频RF领域也展现出新的应用潜力。全球产业化正加速推进,海外厂商领先,国内企业逐步进入中试与量产阶段。建议关注原片、TGV成孔设备、电镀设备及添加剂、RDL曝光等关键环节的进展。
玻璃基板赛道未来发展趋势如何?
玻璃基板赛道未来发展趋势向好,主要得益于半导体行业对更高性能封装的需求。随着AI/HPC等技术的推动,传统有机载板在翘曲、尺寸稳定性及精细布线方面的局限性日益凸显,为玻璃基板提供了替代空间。玻璃基板凭借其优异的物理化学性能,有望成为下一代先进封装的关键基材。从应用拓展看,面向半导体先进封装的玻璃芯基板长期发展潜力巨大,AI/HPC与HBM技术驱动高端先进封装扩容,封装向更大尺寸演进,这将进一步放大玻璃基板在大尺寸、高平整度及低翘曲方面的优势。同时,CPO及高频RF领域对高性能基材的需求也将持续打开玻璃基板的新应用边界。全球产业化进程加速,从技术验证迈向中试、客户认证及量产导入,国内企业在设备、材料及加工环节逐步追赶,但全流程工艺协同和良率提升仍是关键挑战。
报告中重点分析了哪些方向?
本报告重点分析了玻璃基板产业化全流程的技术难点与产业现状。在技术层面,报告聚焦原片、TGV成孔设备、金属化、填孔及RDL等关键工艺环节,指出全流程工艺协同和量产良率是产业化成功的关键。目前设备及材料环节已率先实现订单兑现,但整体良率仍有提升空间。在产业现状方面,报告梳理了全球玻璃基板产业化进程,指出海外厂商在技术验证和客户认证方面领先,国内部分设备、材料及加工企业在研发后已逐步进入送样、中试阶段。从应用看,报告对比了显示用基板玻璃和面向半导体先进封装的玻璃芯基板,前者成熟度高、需求量大,后者长期发展潜力巨大。此外,报告还分析了AI/HPC、HBM、CPO及高频RF等新兴应用场景对玻璃基板需求的驱动作用。建议关注原片、TGV成孔设备、电镀设备及添加剂、RDL曝光等产业化进度领先的环节。
当前玻璃基板市场处于什么阶段?
当前玻璃基板市场正由技术验证加速迈向中试、客户认证及量产导入阶段。全球产业化进程呈现分化态势,海外厂商在技术验证和客户认证方面相对领先,已有多家厂商进入量产导入阶段。国内企业在设备、材料及加工环节逐步追赶,部分企业已由研发阶段进入送样、中试和客户验证阶段,但整体产业化水平与海外相比仍有差距。从产业链看,原片、TGV成孔设备、电镀设备及添加剂等关键环节已率先出现订单兑现,但全流程工艺协同和良率提升仍是主要挑战。从应用看,显示用基板玻璃市场成熟度高,需求量大,而面向半导体先进封装的玻璃芯基板市场处于培育期,长期发展潜力巨大。AI/HPC、HBM等新兴应用场景的兴起将进一步驱动玻璃基板需求增长。建议关注产业链各环节的产业化进度和良率提升情况。
投资玻璃基板相关产业需要注意哪些风险?
投资玻璃基板相关产业需关注以下风险:首先,全流程工艺协同难度大,玻璃基板产业化涉及原片、成孔、金属化、填孔及RDL等多个环节,各环节技术壁垒高,协同难度大,可能导致整体良率难以快速提升。其次,设备与材料环节国产化进程不均衡,虽然部分设备、材料企业已实现订单兑现,但高端设备及关键材料仍依赖进口,存在供应链风险。再次,市场竞争加剧可能压缩利润空间,随着产业化的推进,国内外企业竞争将加剧,可能导致价格战,压缩企业利润空间。此外,市场需求波动也可能影响产业发展,半导体行业周期性波动可能影响玻璃基板的需求,进而影响企业业绩。最后,政策与环保风险需关注,玻璃基板生产涉及环保要求,政策变化可能影响企业运营成本。建议投资者关注产业链各环节的技术突破、国产化进展以及市场需求变化,谨慎评估投资风险。