猜你想问
万联晨会研报核心内容有哪些?
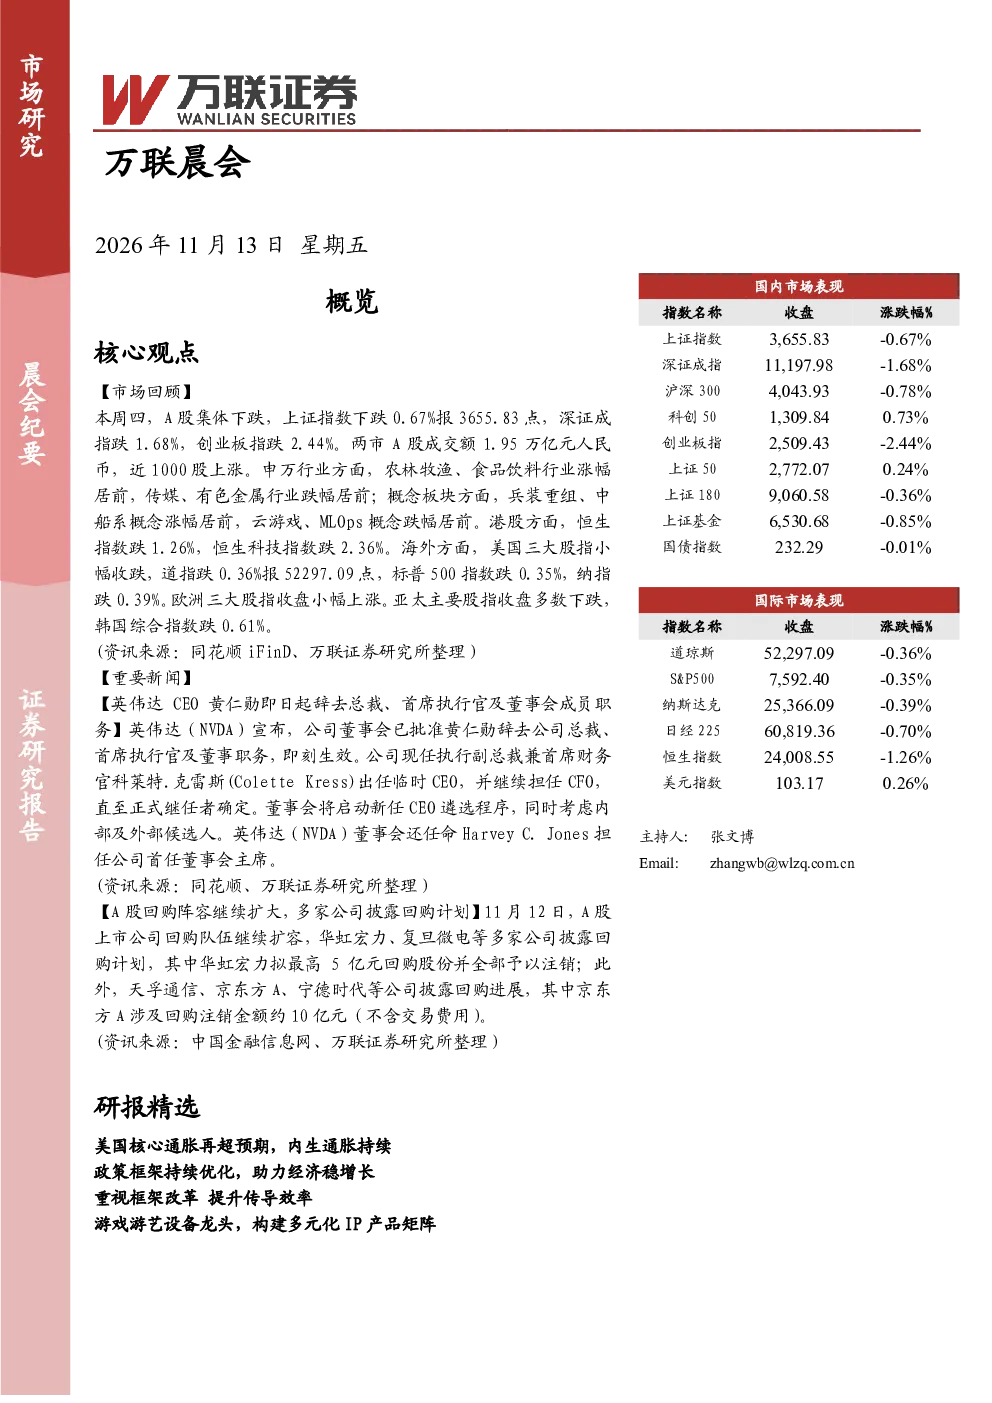
万联晨会研报涵盖了本周A股市场表现、申万行业及概念板块涨跌幅、重要新闻如英伟达CEO变动及多家A股公司回购计划。同时,报告深入分析了美国10月CPI数据及其对通胀趋势的影响,包括食品、能源、核心商品和服务通胀的具体情况。此外,报告还解读了中国货币政策执行报告,强调延续适度宽松基调,关注国内供需均衡与扩内需,并介绍了多项结构性货币政策工具调整。最后,对华立科技进行了首次覆盖,分析了其游戏游艺设备业务、动漫IP衍生产品布局及未来增长点。
报告分析的行业发展趋势如何?
报告显示A股市场整体下跌,农林牧渔、食品饮料行业涨幅居前,传媒、有色金属行业跌幅居前。概念板块方面,兵装重组、中船系概念表现较好,而云游戏、MLOps概念则遭遇下跌。美国通胀数据呈现食品通胀回升、能源通胀走高,核心通胀有所缓解但内生通胀持续性待观察。中国货币政策延续宽松,结构性工具完善,对银行股特别是国有大行和优质区域行有积极影响。华立科技作为游戏游艺设备服务商,其音游、竞速品类稳固,IP衍生产品是增长引擎,未来将引入《NBA》等多元化IP。
研报重点分析了哪些方向?
研报重点分析了A股市场整体表现及行业板块轮动,特别关注了农林牧渔、食品饮料等涨幅居前行业,以及传媒、有色金属等跌幅居前行业。同时,深入解读了美国通胀数据,包括CPI同比增速、核心CPI变化、食品通胀、能源通胀及核心服务通胀情况,并分析了其对美联储政策及中长期通胀趋势的影响。报告还详细解读了中国货币政策执行报告的政策基调、结构性工具调整及对银行股的影响。此外,对华立科技的业务模式、核心优势品类、IP衍生产品布局及未来增长点进行了首次覆盖分析。
当前市场现状如何判断?
当前市场现状表现为A股整体下跌,成交量有所萎缩,近千股上涨。行业板块分化明显,农林牧渔、食品饮料领涨,传媒、有色金属领跌。概念板块方面,兵装重组、中船系概念活跃,云游戏、MLOps概念受挫。美国通胀数据高于预期,CPI同比4.0%,核心CPI同比2.8%,能源通胀显著走高。中国货币政策延续宽松,但关注海外利率上行风险及通胀拖尾效应。整体市场环境复杂,需关注多重因素变化。
研报提示了哪些风险因素?
研报提示了多重风险因素。美国通胀方面,需关注地缘政治风险及海外货币政策超预期鹰派可能带来的不确定性。中国政策方面,需警惕宏观经济下行、企业偿债能力下降及监管政策收紧风险。华立科技面临线下消费复苏不及预期、行业竞争加剧、IP授权及内容热度下滑、单一IP依赖度高、海外市场开拓不及预期、政策监管变化及商誉减值等多重风险。投资者需全面评估这些风险因素。