猜你想问
这份报告的核心内容是什么?
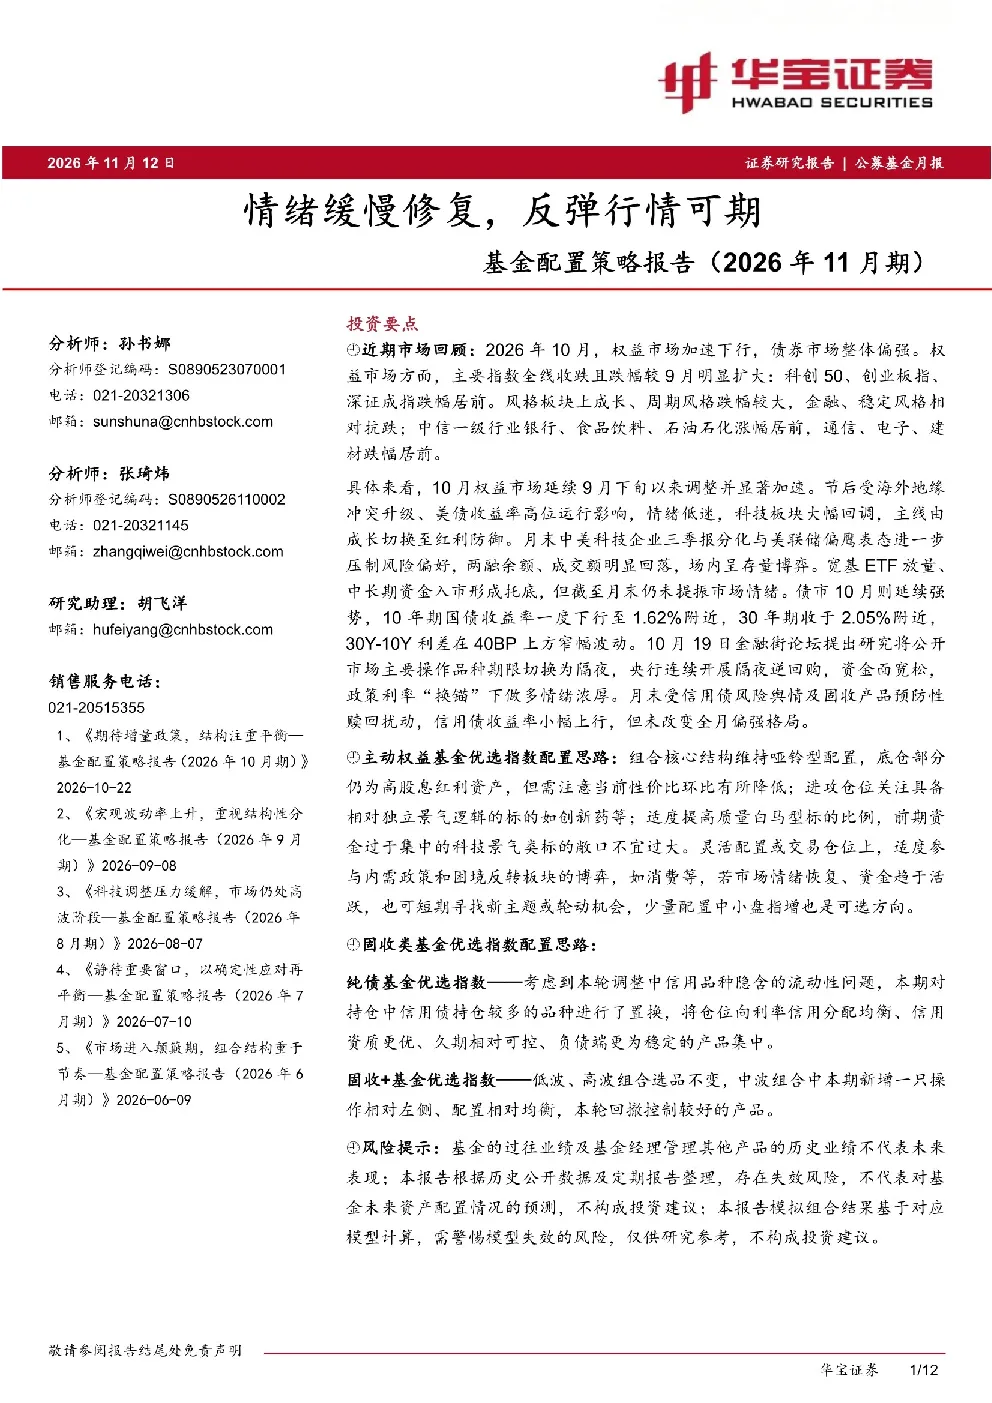
本报告分析了2026年10月权益市场加速下行的情况,主要指数全线收跌,成长、周期风格跌幅较大,金融、稳定风格相对抗跌。报告构建了主动权益、纯债、固收+等优选指数,并提出核心仓位维持哑铃型配置,关注高股息红利资产和创新药等独立景气逻辑标的,提高质量白马型标比例,控制科技景气类标的仓位。
报告对哪些赛道或行业的发展趋势进行了分析?
报告指出国内宏观“供给端有韧性、内需端偏弱”,政策利率“换锚”为宽松信号,产业层面转向利润质量、现金回流与资本回报效率,AI融资讨论显性化,市场对科技股业绩解读更严苛。同时,成长赛道跌幅明显,主线由成长切换至红利防御,银行、食品饮料、石油石化等板块相对抗跌。
报告中重点分析了哪些方向?
报告重点分析了主动权益基金的哑铃型配置思路,即底仓为高股息红利资产,进攻仓位关注创新药等独立景气逻辑标的,提高质量白马型标比例,控制科技景气类标的仓位。此外,还分析了纯债和固收+基金的构建思路和历史业绩,如短期纯债基金提供稳定收益,中长期纯债基金久期可控,固收+指数根据仓位中枢划分为低波、中波、高波优选指数。
报告对当前市场现状有何判断?
报告指出2026年10月权益市场加速下行,主要指数全线收跌,科创50、创业板指、深证成指跌幅居前。风格板块上,成长、周期风格跌幅较大,金融、稳定风格相对抗跌。债市整体偏强,10年期国债收益率一度下行至1.62%附近,30年期收于2.05%附近。金融街论坛提出研究将公开市场主要操作品种期限切换为隔夜,央行连续开展隔夜逆回购,资金面宽松。
报告有哪些重要的风险提示?
报告提示基金的过往业绩不代表未来表现,报告根据历史公开数据及定期报告整理,存在失效风险,不代表对基金未来资产配置情况的预测。模拟组合结果基于对应模型计算,需警惕模型失效的风险。此外,本报告不构成投资建议,仅供研究参考。
你可能感兴趣
基金配置策略报告(2026年11月期):情绪缓慢修复,反弹行情可期
华宝证券2026-11-12
2026年三季度公募基金投资策略:从估值修复到盈利验证:结构分化下的基金配置再平衡
国贸期货2026-07-09
11月公募基金资产配置及投资组合报告:组合稳健灵活,核心阿尔法策略
国金证券2019-11-08
公募基金2026年配置策略报告:类债防守+科技进攻+风险对冲
华龙证券2025-12-29
公募基金11月配置展望:困境反转策略占优,优选低波动基金
国泰君安证券2022-10-24
基金配置策略报告(2025年11月期):“空窗期”将至,震荡行情中需攻守兼备
华宝证券2025-11-11
2018年11月公募基金资产配置及投资组合报告:向上动能积蓄,稳健搭配灵活
国金证券2018-11-02
2026年公募基金投资策略:均衡配置,顺势而为
金融西部证券2025-12-10
金融工程季度报告:公募基金2026年一季报分析:通信配置权重再创历史新高,加仓周期减仓消费
信息技术国信证券2026-04-23
公募FOF持仓分析报告(2025Q2):债基配置重视久期与券种,指数基金更偏工具化
华龙证券2025-07-30