猜你想问
城投债注册额度近期变化情况如何?
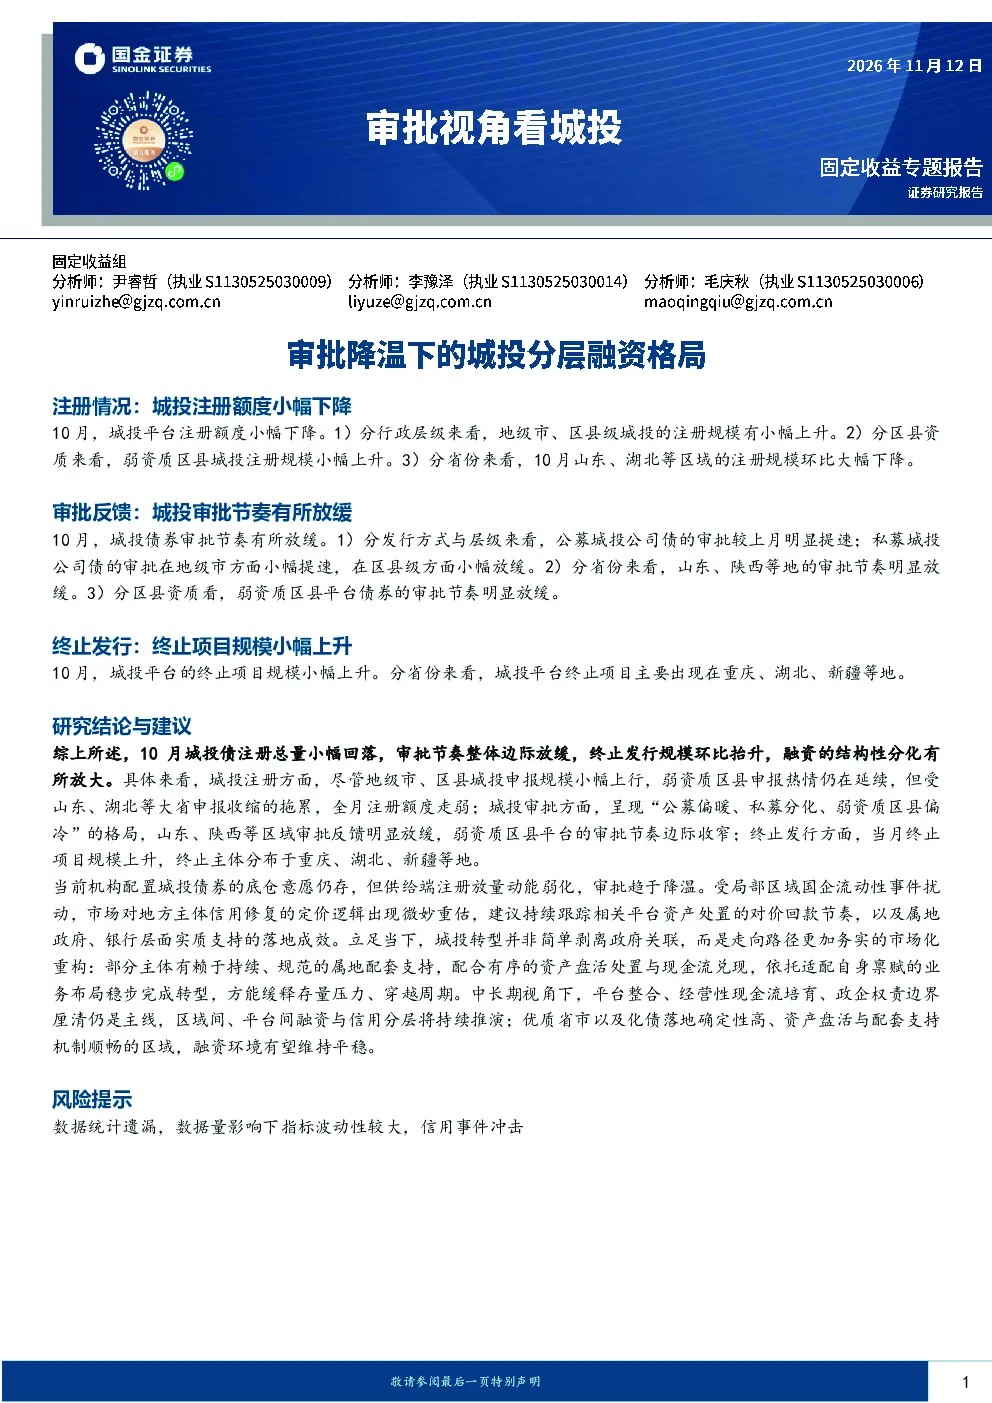
10月份,城投平台注册额度小幅下降。交易所注册规模明显下降,而DCM注册规模小幅上升。地级市和区县级城投注册规模略有上升,但弱资质区县的申报热情依然高涨。然而,山东、湖北等大省的申报收缩对整体注册额度产生了拖累效应。区县级城投债占比降至42%,弱资质区县占比则上升至33.5%
城投债审批节奏有何新动态?
10月份,城投债券审批节奏整体放缓。DCM和交易所审批均小幅放缓,平均反馈天数分别延长至39.51天和82.00天。公募城投公司债审批提速,但在地级市和区县级存在差异,私募城投公司债在地级市提速而在区县级放缓。山东、陕西等地审批节奏明显放缓,弱资质区县平台审批节奏边际收窄
城投债终止发行项目有何特点?
10月份,城投平台终止项目规模小幅上升,拟发行规模从62亿元增至69亿元,终止项目数量则从6个减少至5个。区县级城投债终止规模占比降至59%。终止项目主要分布在重庆、湖北、新疆等地
城投行业未来发展趋势如何?
10月份城投债注册总量小幅回落,审批节奏整体边际放缓,终止发行规模环比抬升,融资结构性分化放大。当前机构配置城投债券底仓意愿仍存,但供给端注册放量动能弱化,审批趋于降温。城投转型需走向市场化重构,部分主体依赖持续、规范的属地配套支持,配合有序的资产盘活处置与现金流兑现,依托适配自身禀赋的业务布局稳步完成转型。中长期视角下,平台整合、经营性现金流培育、政企权责边界厘清仍是主线
本报告存在哪些风险提示?
本报告的风险提示包括数据统计遗漏,数据量影响下指标波动性较大,以及信用事件冲击。需要注意的是,这些风险因素可能对本报告的分析结果产生影响,投资者在参考报告内容时应予以关注
你可能感兴趣
城投:审批降温下的城投分层融资格局——10月审批视角看城投
建筑建材国金证券2026-11-12
审批视角看城投:城投债的融资宽松与结构收紧
国金证券2025-08-06
审批视角看城投:城投债融资旺盛,弱资质区县向好
国金证券2025-04-06
审批视角看城投:城投债融资节奏依然偏紧
国金证券2025-10-03
审批视角看城投:城投融资需求减弱,弱资质区县审批提速
国金证券2025-06-07
审批视角看城投:城投融资热度不减,债券审批差异凸显
国金证券2025-05-11
【国金固收】城投债融资节奏依然偏紧:9月审批视角看城投
建筑建材国金证券2025-10-02
审批视角看城投:城投供给收缩与审批放缓之下的几点关注
国金证券2025-12-06
弱资质区县审批提速的思考——9月审批视角看城投
房地产国金证券2026-10-14
审批视角看城投:弱资质区县审批提速的思考
国金证券2026-10-14