猜你想问
这份报告主要分析了什么内容?
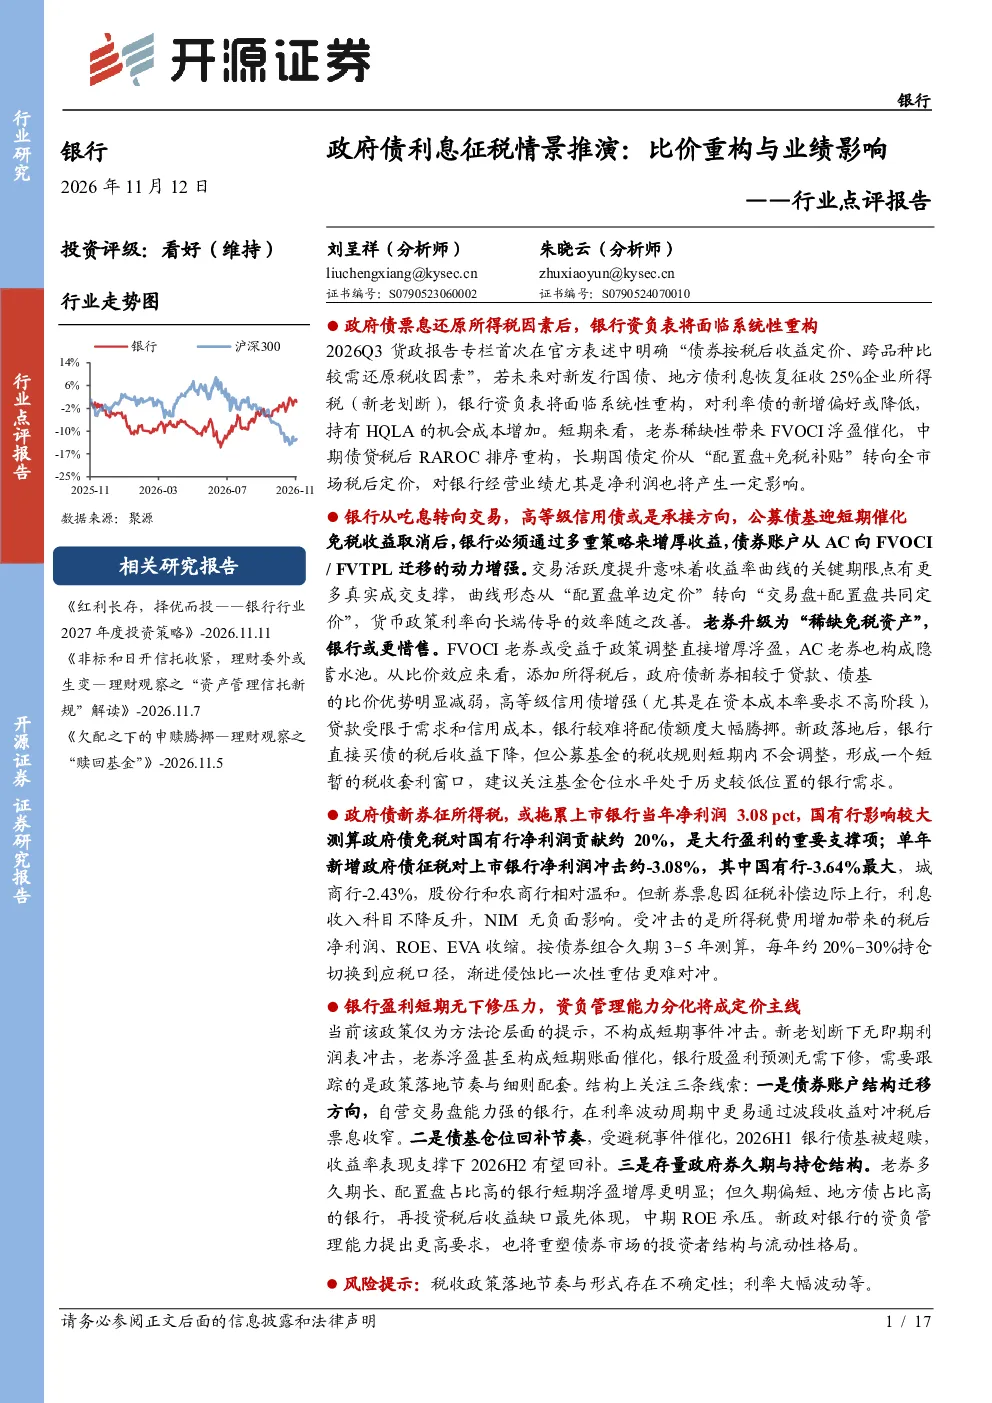
这份报告主要分析了政府债利息征税情景对银行行业的影响,包括比价重构、业绩影响以及政策背景。报告指出,若未来对新发行国债、地方债利息恢复征收25%企业所得税,银行资负表将面临系统性重构,老券稀缺性带来FVOCI浮盈催化,中期债贷税后RAROC排序重构,长期国债定价将转向全市场税后定价,对银行经营业绩尤其是净利润也将产生一定影响。银行将从吃息转向交易,高等级信用债或是承接方向,公募债基迎短期催化。
银行行业未来发展趋势是什么?
银行行业未来发展趋势将围绕政府债利息征税政策调整展开。随着政策中性化改革的推进,银行需适应新券应税、老券免税的双轨体系,调整资负行为。存量方面,老券将成为稀缺免税资产,银行更惜售;增量配置方面,债贷比价重构,高等级信用债吸引力增强;自营投资方面,债基或迎短暂催化;账户策略方面,从AC主导向FVOCI、FVTPL转移,交易属性增强;久期与FTP定价将转向主动管理;流动性管理方面,HQLA持有成本提高。这些变化将共同影响银行经营业绩。
报告中重点分析了哪些方向?
报告重点分析了政府债利息征税政策对银行资负行为和经营业绩的影响。具体包括:存量老券的稀缺性及其对FVOCI浮盈的催化作用;增量配置中债贷比价重构,高等级信用债承接方向;自营投资中债基的短期催化时机;账户策略从AC主导向FVOCI、FVTPL转移;久期与FTP定价的主动管理转向;以及流动性管理中HQLA持有成本提高。此外,报告还分析了政策对银行净利润的贡献及不同类型银行受影响的差异。
当前市场对银行行业的基本判断是什么?
当前市场对银行行业的判断是基于政策方法论层面的官方提示,尚未构成短期事件冲击。报告指出,该政策仅为官方提示,不构成即期利润表冲击,新老划断下无即期影响,老券FVOCI浮盈甚至构成短期账面催化,银行股盈利预测无需下修。市场需关注政策落地节奏与细则配套,以及三条结构性关注线索:债券账户结构迁移方向、债基仓位回补节奏、存量政府券久期与持仓结构。
研报中提示了哪些风险?
研报提示了多项风险,包括税收政策落地节奏与形式的不确定性;利率大幅波动加剧债券估值波动;宏观经济下行导致银行资产质量超预期恶化;以及测算假设与实际情况存在偏差等。这些风险需引起关注,政策落地过程中的各种变量可能对银行行业产生复杂影响,需持续跟踪政策进展及市场反应。