猜你想问
这份报告的核心内容是什么?
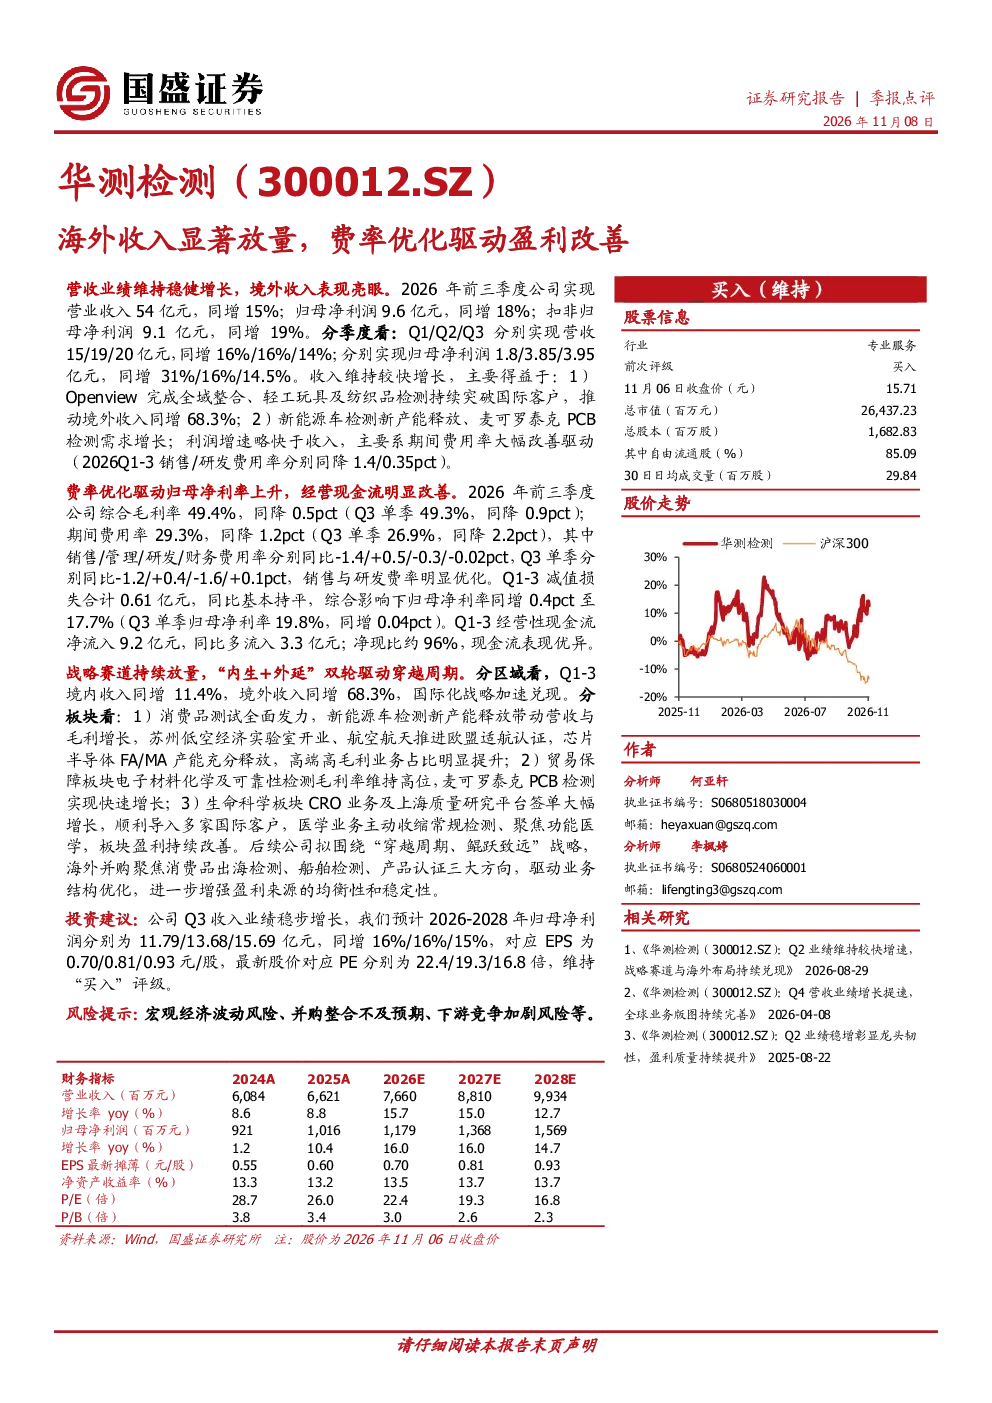
报告显示公司2026年前三季度实现营业收入54亿元,同比增长15%;归母净利润9.6亿元,同比增长18%。境外收入表现亮眼,同比增长68.3%,主要得益于Openview完成全域整合、轻工玩具及纺织品检测持续突破国际客户。利润增速略快于收入,主要系期间费用率大幅改善驱动,Q1-3销售/研发费用率分别同比下降1.4/0.35个百分点。费率优化驱动归母净利率上升,Q1-3综合毛利率49.4%,同比下降0.5个百分点;期间费用率29.3%,同比下降1.2个百分点,其中销售与研发费率明显优化。Q1-3归母净利率同比上升0.4个百分点至17.7%。Q1-3经营性现金流净流入9.2亿元,同比多流入3.3亿元,净现比约96%。
报告提到的赛道/行业发展趋势如何?
报告指出公司战略赛道持续放量,“内生+外延”双轮驱动穿越周期。分区域看,Q1-3境内收入同比增长11.4%,境外收入同比增长68.3%。分板块看:消费品测试全面发力,新能源车检测新产能释放带动营收与毛利增长,芯片半导体FA/MA产能充分释放,高端高毛利业务占比明显提升;贸易保障板块电子材料化学及可靠性检测毛利率维持高位,麦可罗泰克PCB检测实现快速增长;生命科学板块CRO业务及上海质量研究平台签单大幅增长,顺利导入多家国际客户,医学业务主动收缩常规检测、聚焦功能医学,板块盈利持续改善。后续公司拟围绕“穿越周期、鲲跃致远”战略,海外并购聚焦消费品出海检测、船舶检测、产品认证三大方向。
报告中重点分析了哪些方向?
报告重点分析了公司境外收入增长、费率优化及各业务板块表现。境外收入同比增长68.3%,主要得益于Openview完成全域整合及轻工玩具及纺织品检测的国际化突破。费率优化显著改善盈利能力,Q1-3期间费用率同比下降1.2个百分点,归母净利率同比上升0.4个百分点至17.7%。各业务板块中,消费品测试、贸易保障、生命科学板块均展现增长潜力,其中消费品测试受益新能源车检测放量,贸易保障板块电子材料化学检测毛利率维持高位,生命科学板块CRO业务签单增长明显。
报告对市场现状有何判断?
报告显示公司整体经营状况向好,营收与利润均实现双位数增长,境外收入增速尤为突出。期间费用率的大幅改善是利润增速快于收入的关键因素,销售与研发费用率均呈现优化趋势。经营性现金流净流入9.2亿元,净现比约96%,财务状况稳健。各业务板块均呈现增长动力,消费品测试、贸易保障、生命科学板块均展现较强的发展潜力,公司通过“内生+外延”战略实现业务扩张,具备穿越周期的能力。
报告中提到了哪些风险提示?
报告提示了宏观经济波动风险、并购整合不及预期、下游竞争加剧风险等。宏观经济波动可能影响公司业务需求及盈利水平;并购整合效果存在不确定性,可能面临整合挑战;下游市场竞争加剧可能压缩公司利润空间。这些风险因素需关注,但报告未涉及具体风险事件或程度评估。