猜你想问
绿联科技2026年前三季度业绩表现如何?
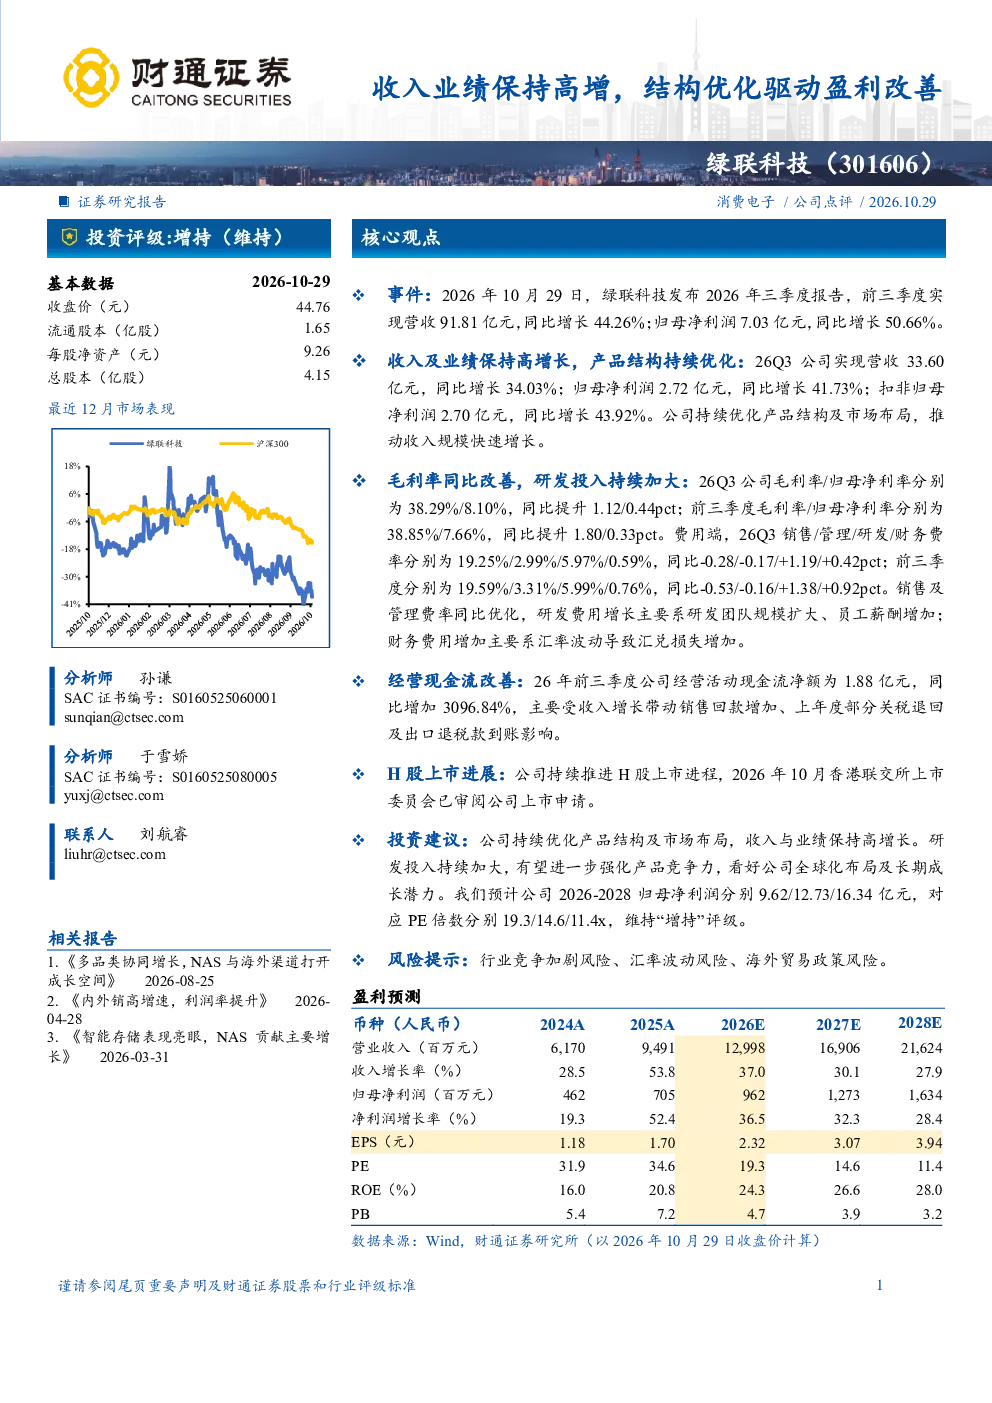
绿联科技2026年前三季度实现营收91.81亿元,同比增长44.26%;归母净利润7.03亿元,同比增长50.66%。26Q3单季度营收33.60亿元,同比增长34.03%,归母净利润2.72亿元,同比增长41.73%。公司持续优化产品结构及市场布局,推动收入规模快速增长。
绿联科技产品结构优化对盈利有何影响?
绿联科技通过持续优化产品结构及市场布局,有效提升了收入规模。26Q3公司毛利率/归母净利率分别为38.29%/8.10%,同比提升1.12/0.44pct;前三季度毛利率/归母净利率分别为38.85%/7.66%,同比提升1.80/0.33pct。产品升级及高附加值产品占比提升是盈利改善的关键驱动因素。
绿联科技研发投入情况及未来竞争力如何?
绿联科技持续加大研发投入,26Q3研发费用同比增长1.19pct,前三季度同比增长1.38pct。费用端,26Q3研发费率5.97%,前三季度为5.99%。研发投入主要用于团队规模扩大及员工薪酬增加,有望进一步强化产品竞争力,支撑公司全球化布局及长期成长。
绿联科技当前市场表现及行业趋势如何?
绿联科技在智能连接设备赛道表现稳健,收入与业绩保持高增长。公司毛利率同比改善,费用结构优化,销售及管理费率同比分别下降0.28pct和0.17pct。行业层面,智能设备需求持续增长,但竞争加剧,公司需持续强化产品差异化优势。
绿联科技面临哪些投资风险?
绿联科技面临的主要风险包括:行业竞争加剧可能导致市场份额下滑;汇率波动带来汇兑损失,影响财务表现;海外贸易政策变化可能增加出口成本。公司需密切关注政策动向,加强供应链管理以应对潜在风险。
你可能感兴趣
大洋生物(003017.SZ)业绩点评报告:主业结构持续优化,新能源高增驱动业绩改善
同花顺云软件2026-08-28
微泰医疗-B(2235.HK)2026年中期业绩公告点评:CGM放量驱动收入高增,规模效应推动盈利改善
国联民生证券2026-08-24
23年年报&24年一季报点评:境内外收入齐增,渠道结构优化改善盈利能力
食品饮料信达证券2024-04-16
计算机行业点评报告:Shopify:营收盈利结构优化,增值业务驱动利润高增
信息技术华鑫证券2026-05-28
汇通达网络2022年中报点评:营收净利均高增,结构优化驱动盈利增强
国泰君安证券2022-08-25
内地房地产行业周度观察:物管盈利高增延续,收入结构继续优化
房地产中达证券2022-04-08
详细解读2019年年报:结构优化带动息差提升、业绩保持高增
金融中泰证券2020-04-13
欧圣电气2024H1业绩点评:收入高增,结构优化
家用电器国泰君安证券2024-08-19
收入保持高增,盈利改善可期
安信证券2022-04-25
2019年报点评:业绩销售高增,负债改善、结构优化
房地产华创证券2020-04-24