猜你想问
机械行业2026年三季报核心内容有哪些?
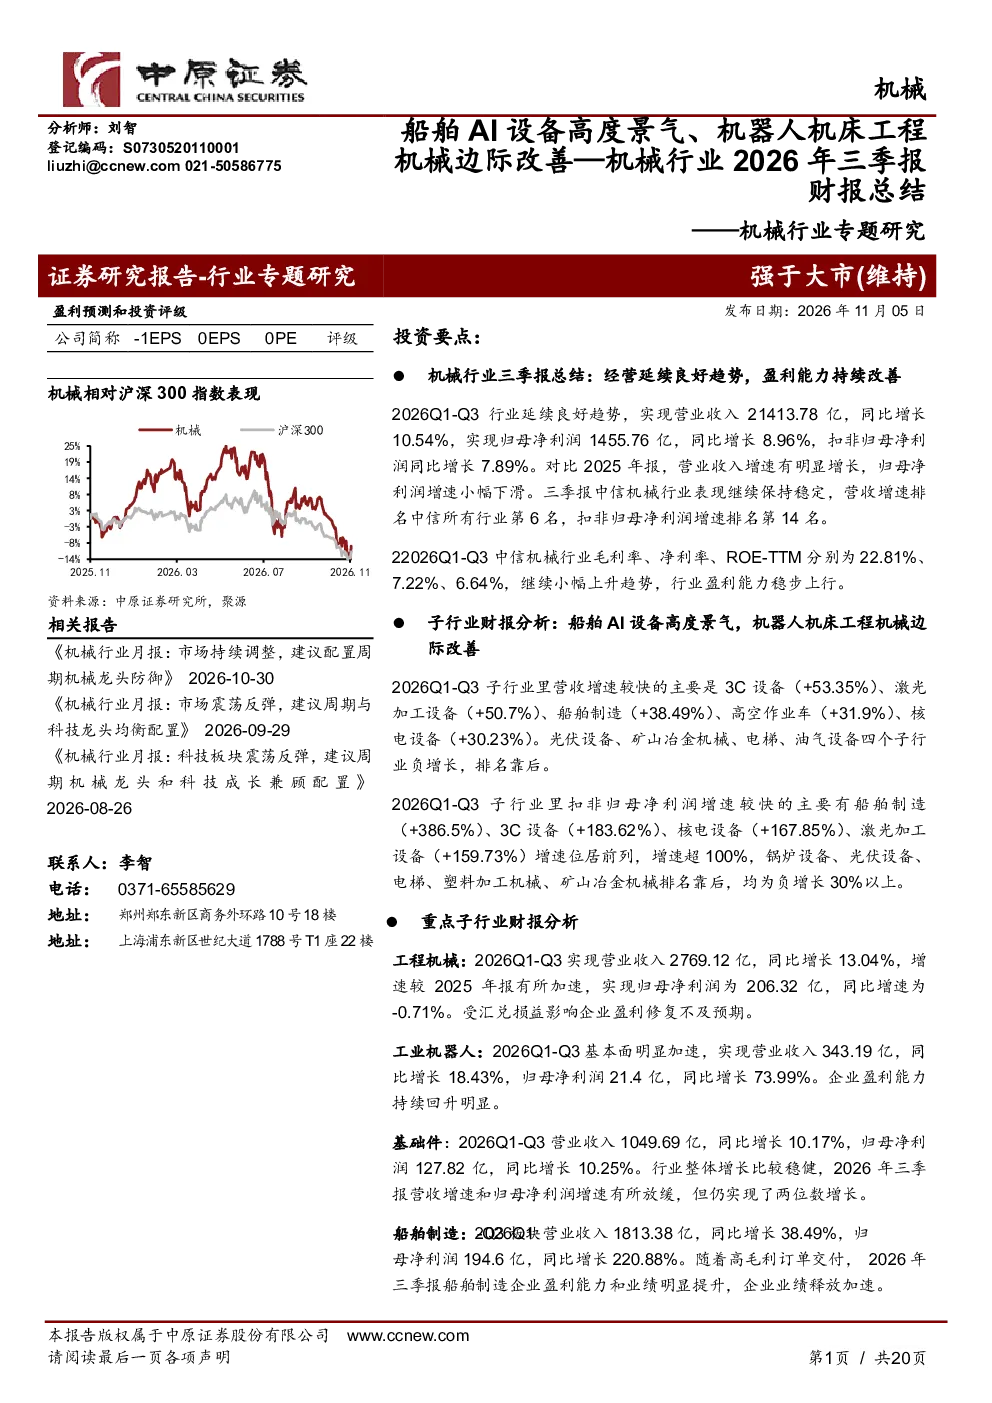
2026年三季报显示,机械行业经营延续良好趋势,盈利能力持续改善。中信机械行业实现营业收入21413.78亿,同比增长10.54%;归母净利润1455.76亿,同比增长8.96%;扣非归母净利润同比增长7.89%。行业毛利率、净利率、ROE-TTM分别为22.81%、7.22%、6.64%,持续小幅上升。经营现金流持续改善,存货、合同负债增速上行,表明行业需求良好。子行业方面,3C设备、激光加工设备、船舶制造等子行业营收增速较快;船舶制造、3C设备、核电设备等子行业扣非归母净利润增速较快。基础件、船舶制造、机床设备、仪器仪表等行业净利率稳步上升。
机械行业赛道发展趋势如何?
机械行业赛道发展趋势显示,船舶制造、工业机器人、基础件、仪器仪表等行业呈现稳健增长态势。船舶制造营收增长38.49%,净利润增长220.88%,盈利能力大幅改善;工业机器人营收增长18.43%,净利润增长73.99%,盈利能力明显改善;基础件营收和净利润增速虽放缓但仍保持两位数增长;仪器仪表营收增长17.43%,净利润增长17.46%。3C设备、激光加工设备等子行业营收增速较快,但整体行业呈现边际改善趋势,盈利能力持续提升。
报告重点分析了哪些机械行业方向?
报告重点分析了工程机械、工业机器人、基础件、船舶制造、仪器仪表等机械行业方向。工程机械营收增长13.04%,但受汇兑损益影响,净利润增速为-0.71%,行业持续复苏,盈利能力仍在修复;工业机器人营收增长18.43%,净利润增长73.99%,盈利能力明显改善;基础件营收和净利润增速均放缓,但仍保持两位数增长;船舶制造营收增长38.49%,净利润增长220.88%,盈利能力大幅改善;仪器仪表营收增长17.43%,净利润增长17.46%,行业稳健增长。
当前机械行业市场现状如何判断?
当前机械行业市场现状显示,行业经营延续良好趋势,盈利能力持续改善。整体营收和净利润均实现同比增长,毛利率、净利率、ROE-TTM持续小幅上升,经营现金流持续改善。船舶制造、工业机器人等子行业表现突出,营收和净利润增速较快,盈利能力大幅改善。基础件、机床设备、仪器仪表等行业净利率稳步上升。行业需求良好,但部分子行业如工程机械仍受汇兑损益影响,盈利能力仍在修复。
研报提示哪些风险需要注意?
研报提示的风险包括宏观经济发展不及预期、下游行业需求不及预期、原材料价格上涨等。宏观经济发展可能影响行业整体需求,下游行业需求不及预期可能导致企业订单减少,原材料价格上涨会增加企业生产成本,影响盈利能力。此外,汇兑损益也可能对部分子行业如工程机械的净利润增速产生影响。需关注这些风险因素对行业发展的潜在影响。