猜你想问
机械行业2026年三季报核心内容有哪些?
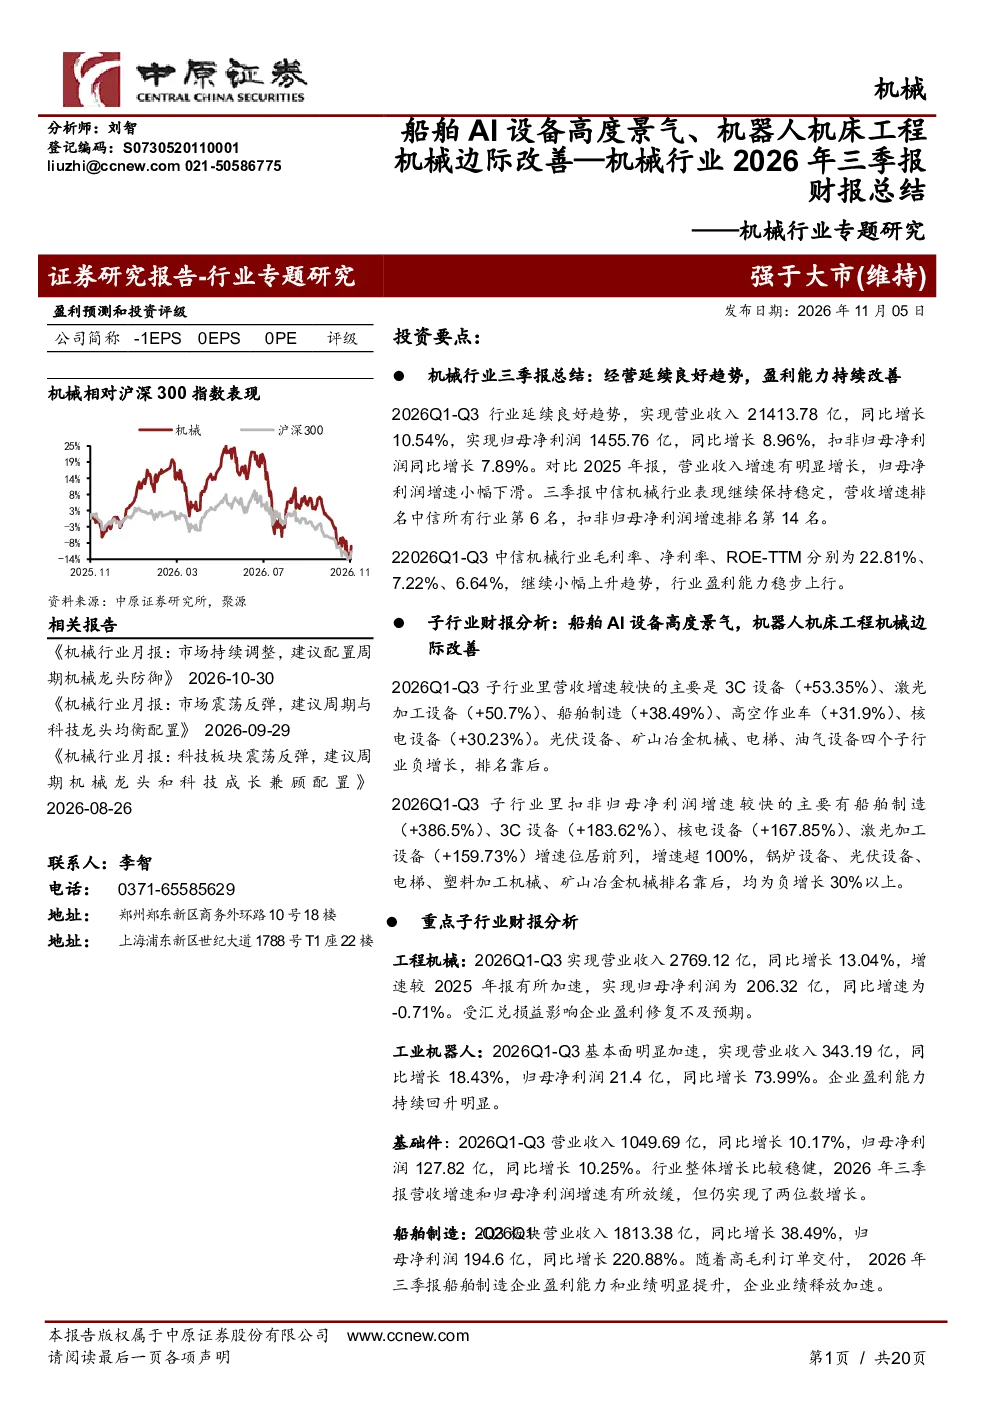
2026年三季报显示,机械行业经营延续良好趋势,盈利能力持续改善。中信机械行业实现营业收入21413.78亿,同比增长10.54%;归母净利润1455.76亿,同比增长8.96%;扣非归母净利润同比增长7.89%。行业毛利率、净利率、ROE-TTM分别为22.81%、7.22%、6.64%,持续小幅上升。经营现金流持续改善,存货、合同负债增速上行,表明行业需求良好。子行业方面,船舶制造、3C设备、激光加工设备等表现亮眼,船舶制造板块营收同比增长38.49%,归母净利润同比增长220.88%;3C设备营收同比增长53.35%,扣非归母净利润同比增长183.62%。机器人、机床、工程机械行业边际改善,工业机器人营收同比增长18.43%,归母净利润同比增长73.99%。
机械行业未来发展趋势如何?
机械行业未来发展趋势向好,船舶制造、3C设备、激光加工设备等子行业表现亮眼,船舶制造板块营收同比增长38.49%,归母净利润同比增长220.88%;3C设备营收同比增长53.35%,扣非归母净利润同比增长183.62%。机器人、机床、工程机械行业边际改善,工业机器人营收同比增长18.43%,归母净利润同比增长73.99%。工程机械受汇兑损益影响盈利不及预期,但行业持续复苏;工业机器人基本面加速修复,盈利能力明显改善;基础件行业增速放缓但仍保持两位数增长;船舶制造企业盈利加速修复,毛利率、净利率持续提升;仪器仪表行业稳健增长,龙头成长性良好。物理AI重点受益标的如人形机器人、机器视觉等值得关注。
报告重点分析了哪些机械子行业?
报告重点分析了船舶制造、3C设备、激光加工设备、机器人、机床、工程机械、基础件、仪器仪表等子行业。船舶制造板块营收同比增长38.49%,归母净利润同比增长220.88%;3C设备营收同比增长53.35%,扣非归母净利润同比增长183.62%。机器人、机床、工程机械行业边际改善,工业机器人营收同比增长18.43%,归母净利润同比增长73.99%。工程机械受汇兑损益影响盈利不及预期,但行业持续复苏;工业机器人基本面加速修复,盈利能力明显改善;基础件行业增速放缓但仍保持两位数增长;船舶制造企业盈利加速修复,毛利率、净利率持续提升;仪器仪表行业稳健增长,龙头成长性良好。
当前机械行业市场现状如何?
当前机械行业市场现状良好,经营延续良好趋势,盈利能力持续改善。中信机械行业实现营业收入21413.78亿,同比增长10.54%;归母净利润1455.76亿,同比增长8.96%;扣非归母净利润同比增长7.89%。行业毛利率、净利率、ROE-TTM分别为22.81%、7.22%、6.64%,持续小幅上升。经营现金流持续改善,存货、合同负债增速上行,表明行业需求良好。船舶制造、3C设备、激光加工设备等子行业表现亮眼,机器人、机床、工程机械行业边际改善。但工程机械受汇兑损益影响盈利不及预期。
机械行业研报有哪些风险提示?
机械行业研报风险提示包括:工程机械受汇兑损益影响盈利不及预期,但行业持续复苏;工业机器人基本面加速修复,盈利能力明显改善,但需关注行业竞争加剧风险;基础件行业增速放缓,但仍保持两位数增长,需关注技术迭代风险;船舶制造企业盈利加速修复,但需关注国际市场波动风险;仪器仪表行业稳健增长,龙头成长性良好,但需关注原材料价格波动风险。物理AI相关标的如人形机器人、机器视觉等需关注技术成熟度及市场需求变化风险。