猜你想问
机械行业2026年三季报主要有哪些经营数据表现?
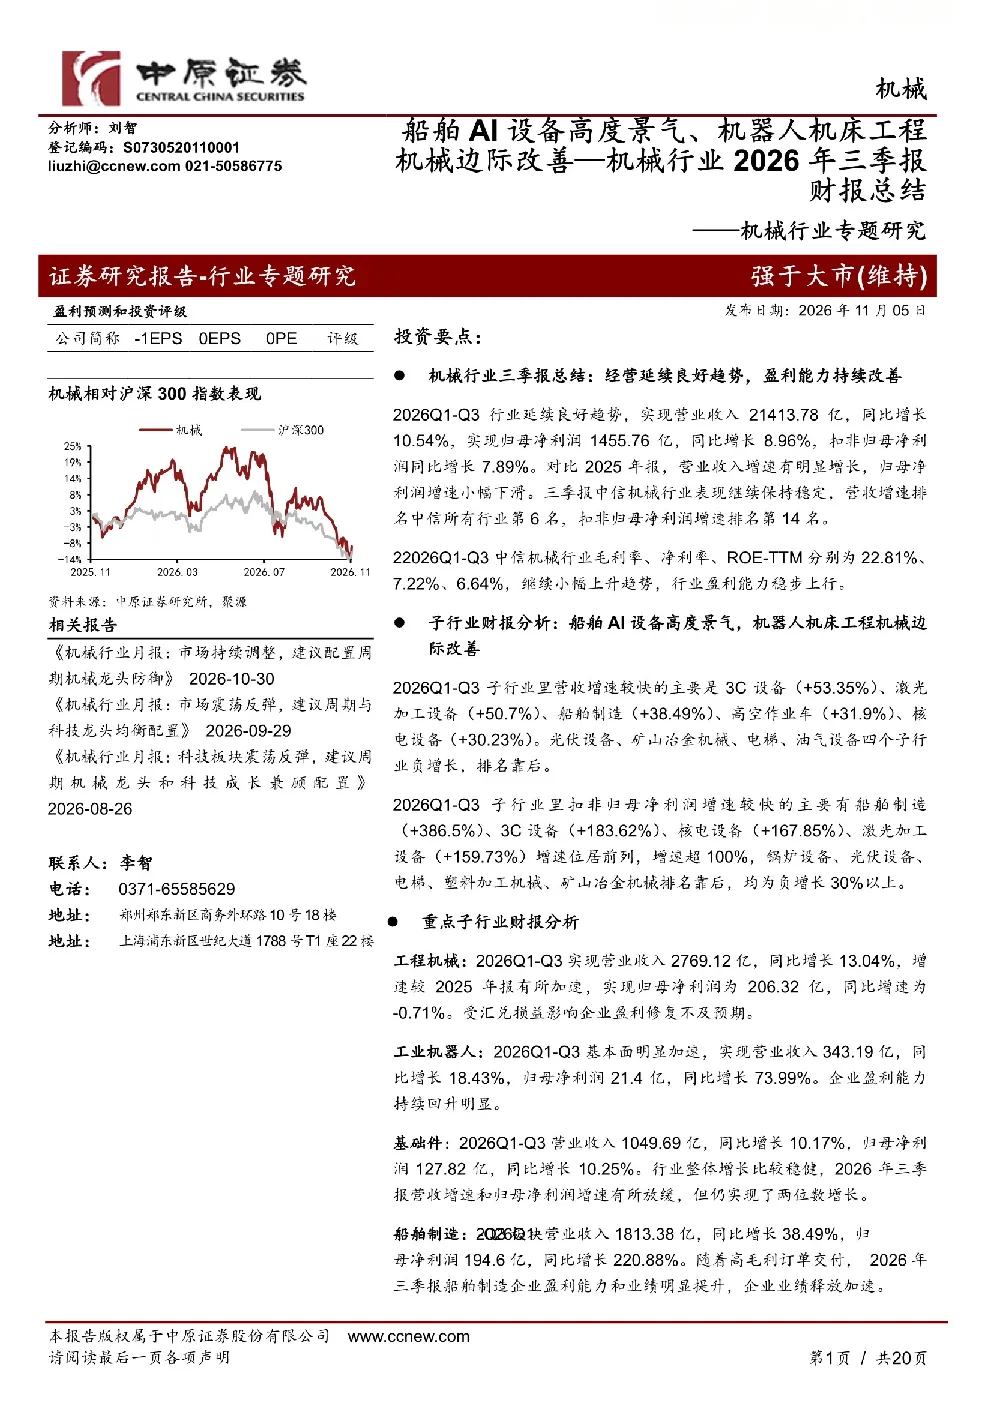
2026年三季报显示,机械行业经营延续良好趋势,盈利能力持续改善。中信机械行业实现营业收入21413.78亿元,同比增长10.54%;归母净利润1455.76亿元,同比增长8.96%;扣非归母净利润同比增长7.89%。毛利率、净利率、ROE-TTM分别为22.81%、7.22%、6.64%,继续小幅上升,行业盈利能力稳步上行。经营现金流入净额占营业收入比例为5.35%,同比提升1个百分点,经营现金流持续改善。存货、合同负债增速分别为16.35%、21.52%,表明行业需求良好。应收账款周转加速,存货周转小幅放缓。行业业绩表现位居中信一级行业中上游,营收增速排名第6名,扣非归母净利润增速排名第14名。
2026年机械行业有哪些子行业表现突出?
2026年机械行业子行业表现分化,3C设备、激光加工设备、船舶制造、高空作业车、核电设备营收增速较快,其中船舶制造营收增速达38.49%。扣非归母净利润增速方面,船舶制造、3C设备、核电设备、激光加工设备增速较快,船舶制造扣非归母净利润增速高达220.88%。盈利能力方面,基础件、船舶制造、机床设备、仪器仪表等行业净利率稳步上升,2026年三季报净利率超过10%的子行业有半导体设备、高空作业车、基础件、激光加工设备、船舶制造、仪器仪表。光伏设备、矿山冶金机械、电梯、油气设备四个子行业负增长。
工程机械和工业机器人行业在2026年三季报中的表现如何?
工程机械行业持续复苏,2026Q1-Q3实现营业收入2769.12亿元,同比增长13.04%,归母净利润206.32亿元,但受汇兑损益影响,同比增速为-0.71%。工业机器人行业持续回暖,2026Q1-Q3实现营业收入343.19亿元,同比增长18.43%,归母净利润21.4亿元,同比增长73.99%。基础件行业增速有所放缓,但仍保持两位数增长,2026Q1-Q3实现营业收入1049.69亿元,同比增长10.17%,归母净利润127.82亿元,同比增长10.25%。船舶制造行业持续复苏,2026Q1-Q3实现营业收入1813.38亿元,同比增长38.49%,归母净利润194.6亿元,同比增长220.88%。仪器仪表行业稳健增长,2026Q1-Q3实现营业收入642.59亿元,同比增长17.43%,归母净利润67亿元,同比增长17.46%。
当前机械行业市场整体处于什么发展阶段?
当前机械行业市场整体处于稳步复苏和结构性改善阶段。行业整体盈利能力持续提升,毛利率、净利率、ROE-TTM均小幅上升,现金流持续改善。子行业间表现分化,船舶制造、3C设备、激光加工设备等高景气度行业增速显著,而光伏设备、矿山冶金机械等部分子行业仍面临负增长压力。重点子行业如工业机器人、基础件、船舶制造等保持高速增长,展现出较强的行业韧性。整体来看,机械行业在经历前期调整后,正逐步进入景气度上行周期,但结构性分化仍较明显。
投资机械行业需要注意哪些风险因素?
投资机械行业需关注多重风险因素。宏观经济波动可能影响下游行业需求,进而影响机械行业整体表现。原材料价格持续上涨可能压缩行业利润空间。新能源产业政策变化可能对传统机械板块带来不确定性。国产替代进程若不及预期,可能影响部分子行业的发展速度。此外,汇兑损益也可能对部分企业业绩造成影响。投资者需密切关注行业政策动向、原材料价格走势以及宏观经济环境变化,以规避潜在风险。