猜你想问
这份财报的核心内容是什么?
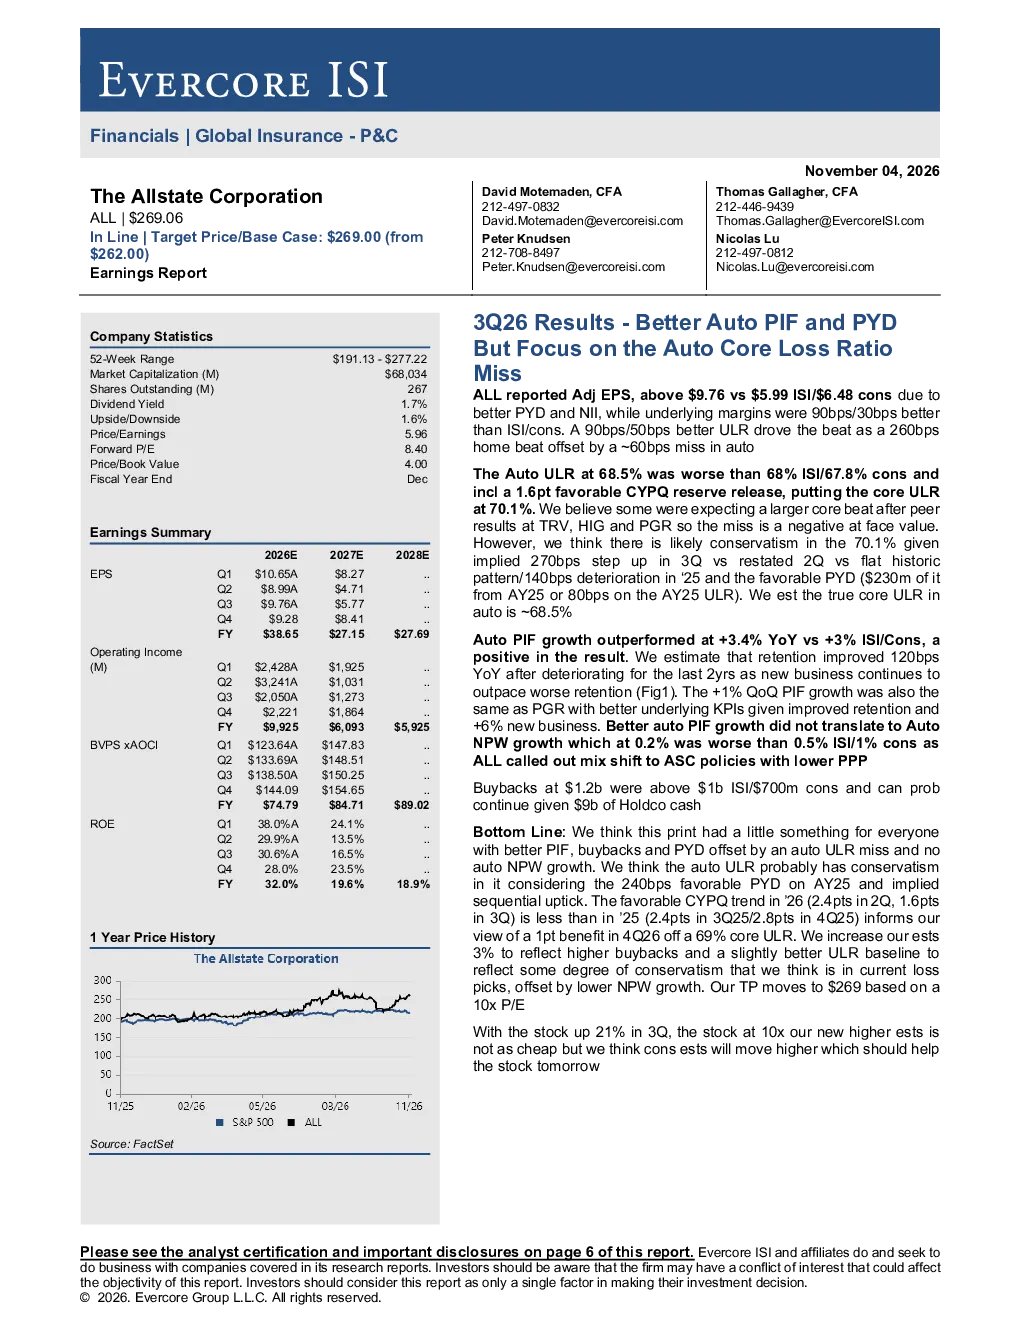
这份财报显示ALL调整后每股收益为9.76美元,高于市场预期,主要得益于保费收入(PYD)和净利息收入(NII)改善。公司毛利率和费用率均优于市场预期,但车险综合成本率(ULR)为68.5%,低于预期。公司还进行了12亿美元的股票回购。
车险行业未来发展趋势如何?
车险行业未来发展趋势显示保费收入(PYD)持续改善,但车险ULR表现不及预期,主要原因是个人车险ULR上升约60 bps。分析师认为车险ULR数据可能存在保守性,考虑到2025年ULR上升140 bps和2026年PYD改善240 bps的影响。新业务保费收入增长有限,但保留率同比增长120 bps,扭转了过去两年的下滑趋势。
研报重点分析了哪些方向?
研报重点分析了车险ULR表现不及预期但可能存在保守性的原因,以及保费收入(PYD)和新业务保费收入的增长情况。报告指出车险ULR低于预期主要受个人车险ULR上升约60 bps的影响,而房屋险ULR上升约260 bps被抵消。同时,公司继续进行股票回购,预计未来几年可持续。
当前市场对这份财报的判断是什么?
市场对这份财报的判断显示,财报对各方都有利,包括更好的PYD、股票回购和PYD改善,但也存在车险ULR低于预期和新业务保费收入增长有限的问题。分析师上调了对ALL的盈利预测3%,反映了更高的股票回购和略微改善的ULR基线。目标价上调至269美元,基于10倍的2026年预期市盈率。
这份研报有哪些风险提示?
这份研报的风险提示包括车险ULR表现不及预期,尽管分析师认为该数据可能存在保守性,但仍是关注点。此外,新业务保费收入增长有限,可能影响公司长期增长潜力。公司虽然进行了12亿美元的股票回购,但车险ULR的改善仍需持续关注。
你可能感兴趣
全球保险-财险:2026年三季度超预期,赔付率改善且EQ增长重新加速
金融Evercore2026-11-04
二季度业绩因季节性不及预期,但光学业务仍是正向驱动
招商证券(香港)2021-08-26
经济指标日报:日本2月核心机械订单月率好于预期但不及前期 中国3月CPI年率与前期持平,3月PPI年率好于预期
华信期货2016-04-12
日本2月核心机械订单月率好于预期但不及前期,中国3月CPI年率与前期持平,3月PPI年率好于预期
华信期货2020-02-13
同程旅行(0780.HK)2026年第二季度业绩或略不及预期但全年净利润将保持完好
花旗2026-07-16
Tryg (TRYG.CO) 2Q25 业绩:净利润超预期 5%,基础赔付率持续改善
财报2025-07-11
电子行业周报:台积电展望不及预期,去库存周期持续,5G仍是核心投资主线
电子设备华创证券2019-01-20
三季度营收与EPS超预期,上调2026年核心增长与EPS指引
信息技术Evercore2026-11-04
复产、通关与需求仍是核心,但估值已被压缩 商品周度报告
基础化工创元研究2025-09-13
复产、通关与需求仍是核心,但估值已被压缩
创元期货2026-09-14