猜你想问
Palomar Holdings 3Q26报告核心内容是什么?
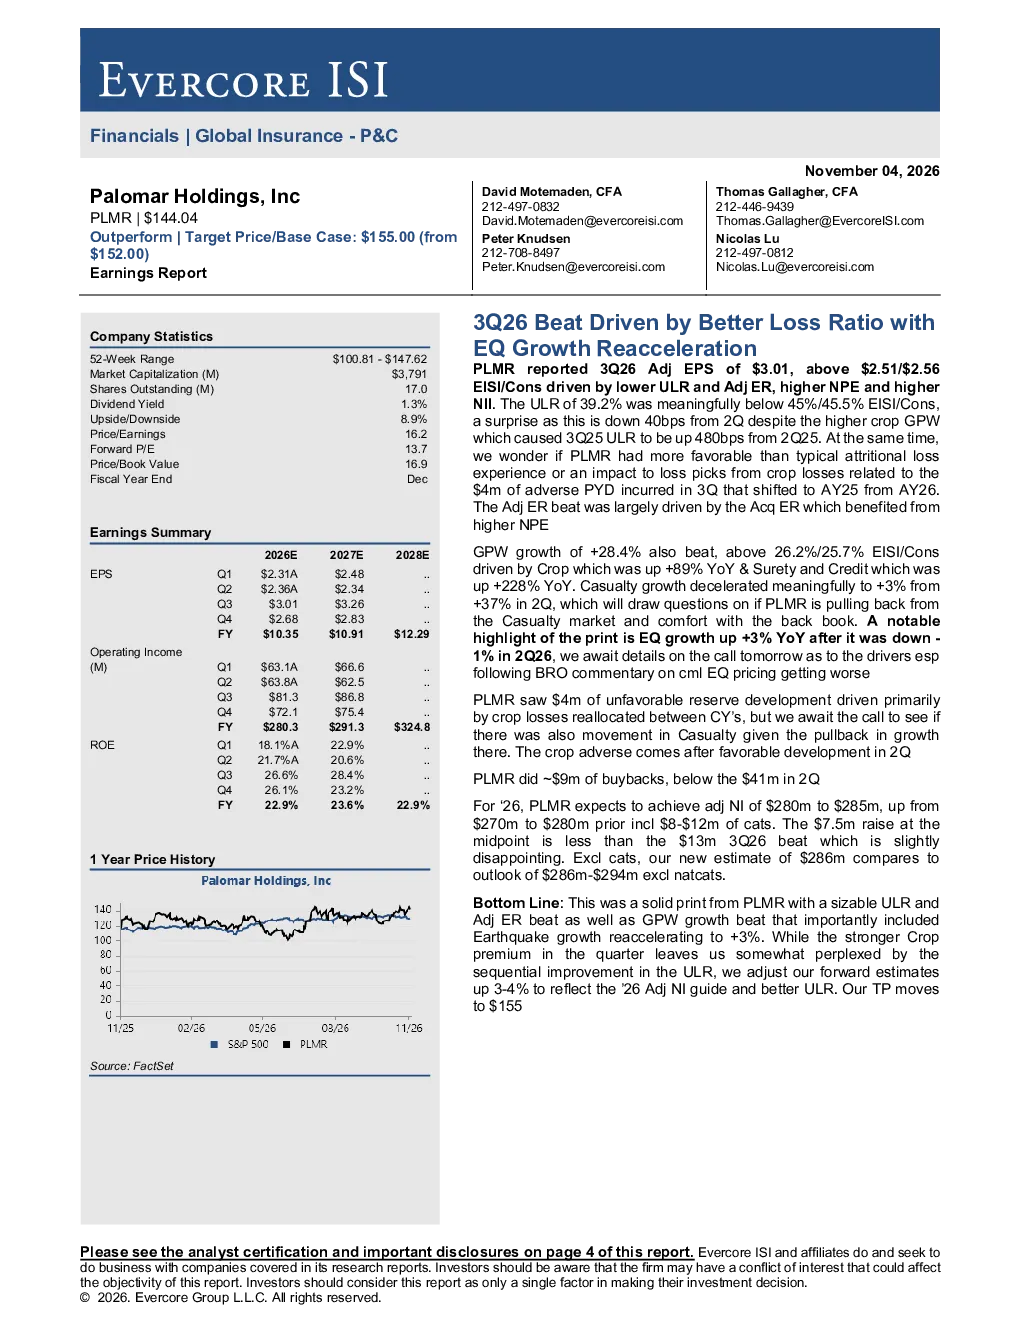
Palomar Holdings, Inc.(PLMR)在2026年第三季度报告(3Q26)中表现强劲,实现调整后每股收益(Adj EPS)3.01美元,超出Evercore ISI预期(2.51美元)和共识预期(2.56美元)。主要驱动因素包括损失率(ULR)降至39.2%和调整后费用率(Adj ER)的改善,保费收入(GPW)同比增长28.4%,意外险增长重新加速至3%
财险行业发展趋势如何?
财险行业在3Q26展现出赔付率改善和承保盈利能力提升的趋势,尤其ULR的显著下降表明风险管理能力增强。农作物险和信用险增长迅猛,反映特定险种市场需求旺盛。但意外险增长放缓引发对业务扩张策略的重新评估,地震险增长加速则显示对高频灾害风险的重视
报告重点分析了哪些方向?
报告重点分析了Palomar Holdings的承保表现、保费收入结构变化、ULR和Adj ER的改善机制,以及意外险和地震险业务的发展趋势。特别关注了收购费用率对Adj ER的影响,以及农作物险和信用险的强劲增长驱动因素
当前财险市场现状如何?
当前财险市场呈现赔付率优化和业务结构优化的双重特征,ULR的持续下降和意外险增长重新加速是市场积极信号。但未决赔款准备金发展不利,提示部分险种可能面临潜在损失压力,同时地震险业务增长加速也暴露出对高频灾害风险的集中
研报提示了哪些风险?
研报提示的主要风险包括大型地震超过再保险覆盖范围导致巨额损失,地震再保险价格大幅上涨增加成本压力,以及美国东南部和德克萨斯州频繁遭遇风灾可能引发集中赔付风险。此外,意外险业务增长放缓是否转为收缩策略也需持续关注
你可能感兴趣
中国财险2022年三季度业绩预增公告点评:承保量价齐升推利润改善超预期
国泰君安证券2022-10-18
2026年3季报点评财险COR改善超预期,净资产环比提升体现韧性
开源证券2026-10-30
2026年三季度业绩——车险PIF与PYD改善,但核心赔付率不及预期仍是焦点
Evercore2026-11-04
保险2026年8月保费点评:寿险保费同比继续下滑,财险保持低增长
金融华西证券2026-10-09
保险:2018年6月数据点评,寿险保费逐步改善,财险增长稳定
金融太平洋证券2018-08-19
保险上市险企2022年1季报综述:寿险NBV同比承压,财险表现略超预期
金融开源证券2022-05-08
保险Ⅱ:上市险企2022年3季报综述-寿险NBV基本符合预期,财险承保利润超预期
金融开源证券2022-11-03
保险:2022年9月上市险企保费数据点评-财险盈利超预期,寿险开门红预计回暖
金融国泰君安证券2022-10-20
中国财险2026年三季度业绩公告点评:保费小幅增长,COR稳中向好
国联民生证券2026-10-30
2026年三季度财务数据点评:阳光人寿净利润大幅增长,阳光财险COR同比优化
东吴证券2026-10-29