猜你想问
康明斯2026年三季度业绩报告核心内容是什么?
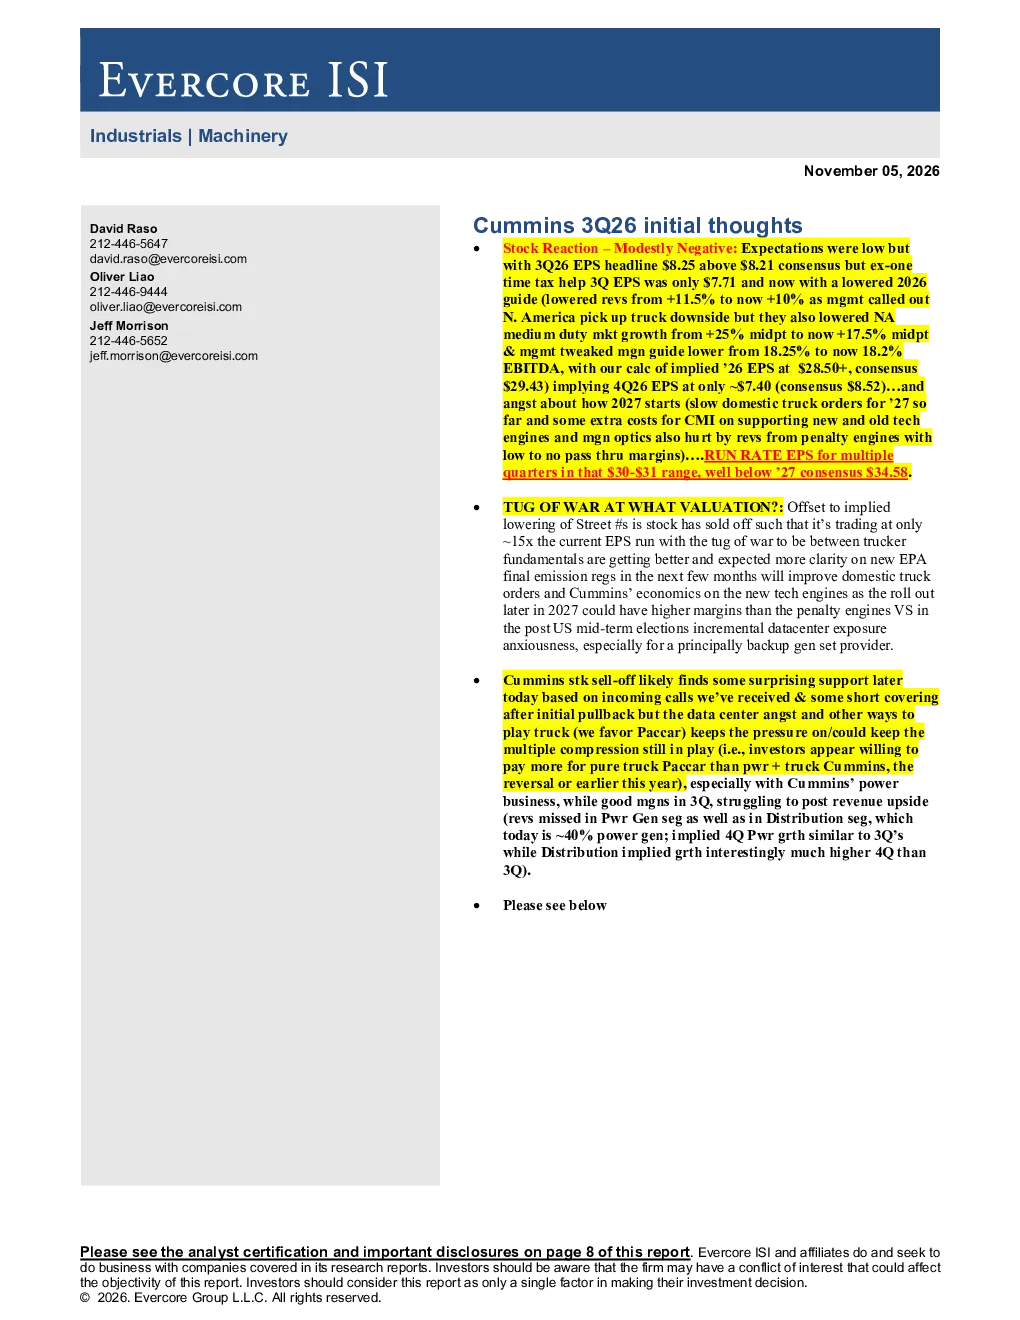
报告显示,康明斯第三季度调整后EPS为8.25美元,超出市场预期;总销售额同比增长13.5%,略低于市场预期;EBITDA利润率为18.9%,略高于预期。尽管EPS超出预期,但剔除一次性税收优惠后EPS为7.71美元,低于市场预期。公司下调了2026年营收增长预期至10%,北美中型卡车市场增长预期从+25%下调至+17.5%,利润率指引从18.25%下调至18.2%
康明斯所在赛道/行业发展趋势如何?
报告指出,新环保法规的明确将对国内卡车订单和新技术发动机的经济性产生积极影响,但数据中心领域的担忧和对专注于卡车业务的Paccar的看好仍可能压制股价。公司凭借改善的运营表现、地域和终端市场的多元化,以及单车内容量增长,值得更高的估值倍数
康明斯报告重点分析了哪些方向?
报告重点分析了公司第三季度业绩表现,包括EPS、销售额和利润率等关键数据,以及公司对未来营收、利润率和特定市场增长的指引调整。此外,报告还评估了公司估值水平,并指出基本面正在改善,但数据中心领域的担忧可能影响股价
康明斯当前市场现状如何被判断?
报告显示,尽管股价温和下跌,康明斯市盈率约为15倍,低于市场预期。分析师给予Cummins“跑赢/买入”评级,目标价782美元,认为公司凭借改善的运营表现、多元化市场及单车内容量增长值得更高估值,但数据中心担忧和Paccar竞争可能带来压力
康明斯研报提示了哪些风险?
报告强调,康明斯业绩与经济增长密切相关,市场风险和行业周期性风险是主要担忧因素。数据中心领域的担忧可能持续压制股价,同时新环保法规的不确定性也可能影响未来订单和利润表现
你可能感兴趣
Vontier 2026年第三季度初步看法
Evercore2026-11-05
英格索兰26年三季度初步看法
Evercore2026-10-29
2026年三季度初步业绩:全面超预期,全年指引维持不变
金融Evercore2026-10-16
2026年三季度初步业绩:费用、拨备与税收驱动超预期,四季度展望好于预期
金融Evercore2026-10-16
2026年三季度初步业绩:出售LightStream转型BSO,重组持续;ROTCE目标“在轨”但未量化
Evercore2026-10-16
凯斯纽荷兰工业2026年三季度业绩初步点评
Evercore2026-11-09
医科达(EKTAB):对2024/25年第四季度业绩的初步看法
Jefferies2025-05-28
派克汉尼汾2027财年第一季度初步看法
基础化工Evercore2026-11-05
对人民币汇率走向的初步看法:昨夜汇率市场风云再起
银河期货2019-09-03
关于BNTX个体化mRNA免疫疗法在结直肠癌中二期更新数据的初步看法
医药生物大摩2026-08-28