猜你想问
Vontier最新研报核心内容有哪些?
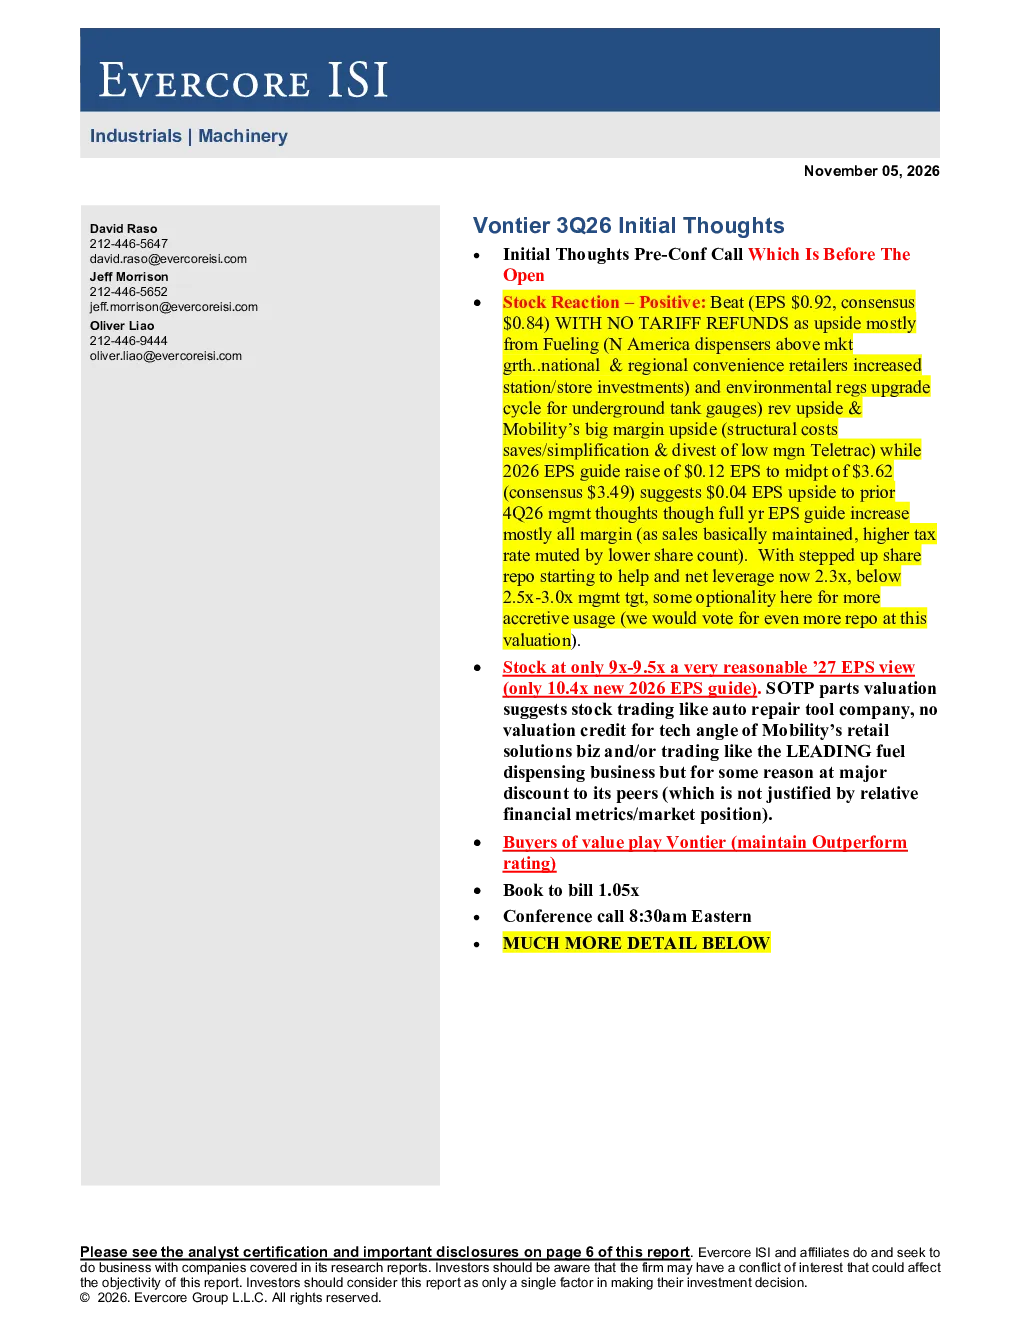
Vontier最新研报显示,公司在分析师会议前的股票表现积极,主要得益于超额完成每股收益预期($0.92 vs 预期 $0.84),且未依赖关税退款。收益增长主要来自北美自助加油站投资增长、便利店和区域零售商增加站点投资、环境法规升级推动地下油箱计量器升级周期,以及Mobility业务利润率大幅提升。预计2026年每股收益上调至$3.62,显示较2024年第四季度管理层预期的$3.50有$0.04的向上修正。此外,股息回购计划逐步推进,净杠杆率降至2.3x,为更多有吸引力的并购提供空间。
Vontier所处赛道/行业发展趋势如何?
Vontier所处赛道主要涉及燃油设备业务和环境法规升级推动的地下油箱计量器升级周期。北美自助加油站投资增长,便利店和区域零售商增加站点投资,显示该领域需求稳定。同时,环境法规升级将推动相关设备升级需求,为Vontier带来持续增长机会。Mobility业务通过结构性成本节约、业务简化及剥离低利润Teletrac业务,利润率大幅提升,未来有望成为新的增长点。
研报重点分析了Vontier的哪些方面?
研报重点分析了Vontier的股票反应、业务表现、估值和风险。股票反应方面,公司超额完成每股收益预期且未依赖关税退款,收益增长主要来自燃油设备业务和环境法规升级。业务表现方面,2026年第三季度调整后每股收益$0.92,销售额同比下降2.1%,但核心销售额同比增长5.7%,调整后运营利润率24.3%。估值方面,目标价$41(买入评级),采用EV-to-sales、EV-to-EBITDA和P/E估值法,预计未来随着Mobility业务占比提升,估值乘数可能显著提高。
Vontier当前市场现状如何被判断?
Vontier当前市场现状被判断为积极。公司股票在分析师会议前表现超出市场预期,主要得益于超额完成每股收益预期且未依赖关税退款,以及收益增长的多重驱动因素。业务表现稳健,调整后运营利润率显著提升。Evercore ISI维持“增持”评级,认为公司当前估值合理,未来增长潜力较大,尤其是Mobility业务有望推动估值提升。但需关注宏观经济波动对工业品行业的影响。
研报提示了哪些主要风险?
研报提示了Vontier面临的主要风险,包括市场风险、工业公司经营杠杆高、资本支出波动大,以及经济增速对销售、EBITDA和EPS预期的直接影响。此外,SOTP分析显示公司估值类似汽车维修工具公司,未充分反映Mobility业务零售解决方案的技术优势,或类似领先燃油设备业务但存在较大折价,相对财务指标和市场地位不支持当前折价。这些因素可能影响公司未来的业绩表现和估值水平。