猜你想问
凯雷集团2026年第三季度业绩表现如何?
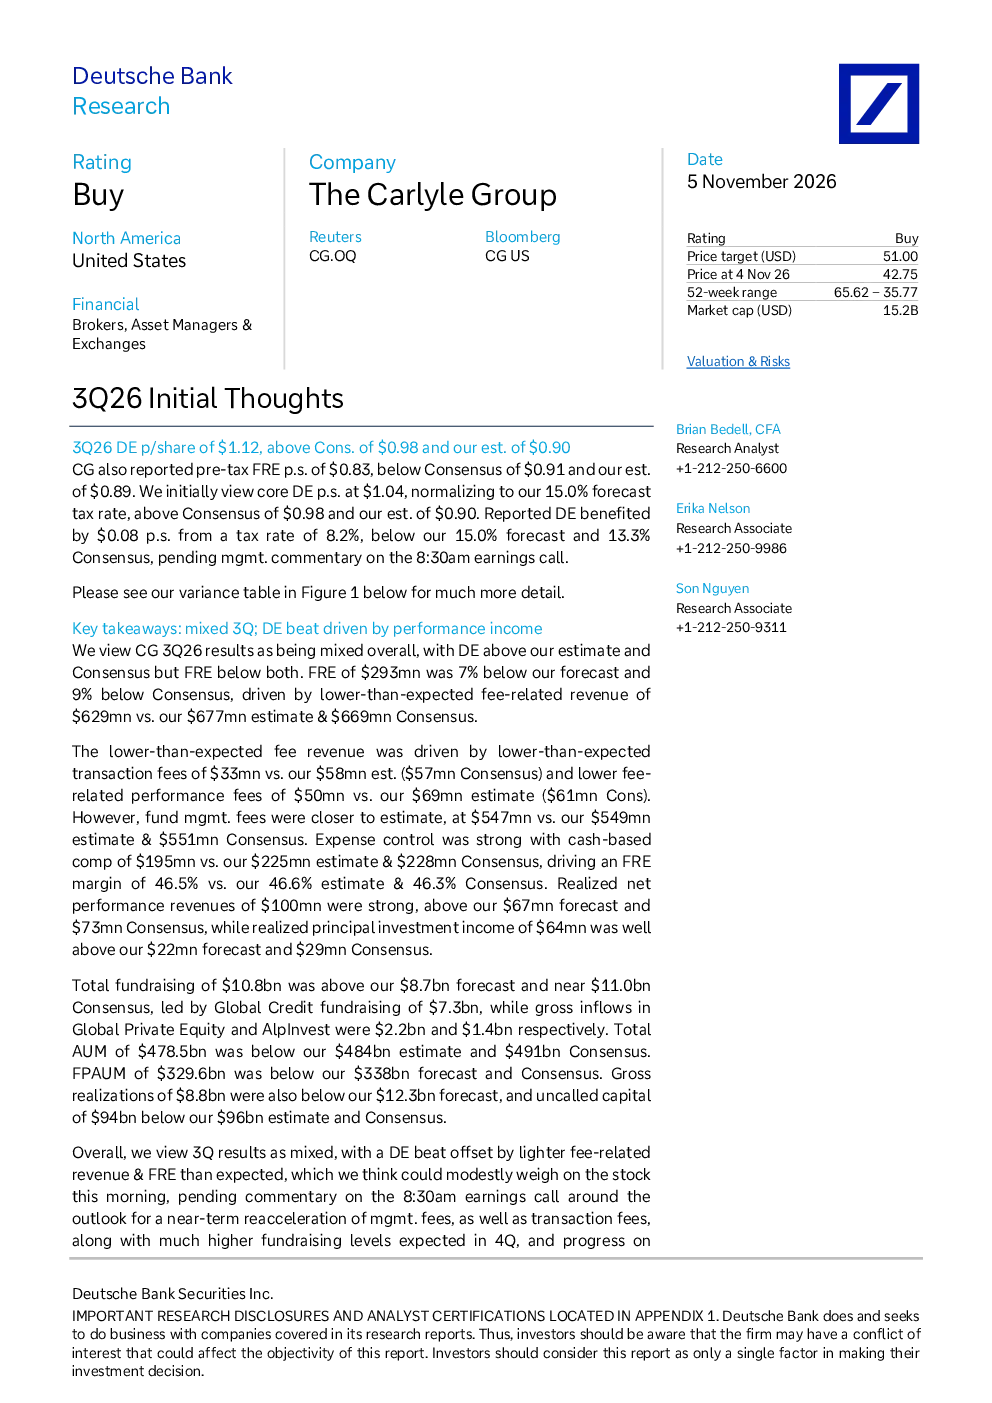
凯雷集团2026年第三季度业绩表现整体混合,收益超出预期但管理费收入低于预期。收益达到1.12美元,高于市场预期和分析师估计;但管理费收入29.3亿美元,低于预期和市场共识。收入下降主要由于交易费和绩效费低于预期。已实现净绩效收入和本金投资收入均超出预期。总融资额108亿美元,高于预期,其中全球信贷基金融资为主要驱动力。总资产管理规模4785亿美元,低于预期。全球私募股权和AlpInvest的净流入分别为22亿和14亿美元。已实现资金回收88亿美元,低于预期;未分配资本94亿美元,也低于预期。
私募股权赛道发展趋势如何?
私募股权赛道发展趋势受多因素影响。凯雷集团第三季度表现显示,虽然收益增长,但管理费收入面临压力,这反映了市场对私募股权投资回报的更高要求。分析师关注未来融资情况、管理费收入增长、管理费率走势、资金部署和回收等关键指标。预计未来几年管理费收入将以15%以上的复合年增长率增长,中期管理费率将达到50%以上。这表明私募股权行业仍具增长潜力,但需关注市场竞争和投资环境变化。
研报重点分析了哪些方向?
研报重点分析了凯雷集团的第三季度业绩表现,包括收益、管理费收入、已实现净绩效收入、本金投资收入、融资情况、资产管理规模、资金流入流出等关键财务数据。同时,报告也关注了公司对未来业绩的展望,如第四季度融资情况、长期管理费收入增长、管理费率走势、资金部署和回收情况等。此外,报告还评估了凯雷集团的估值和潜在风险,为投资者提供了全面的业绩分析和未来趋势判断。
当前私募股权市场现状如何?
当前私募股权市场现状呈现增长与挑战并存的态势。凯雷集团第三季度业绩显示,虽然收益增长,但管理费收入面临压力,这反映了市场对私募股权投资回报的更高要求。总融资额108亿美元,高于预期,表明市场仍有投资活力。但资产管理规模4785亿美元,低于预期,显示市场扩张速度放缓。全球私募股权和AlpInvest的净流入分别为22亿和14亿美元,表明资金流入仍具规模。整体来看,私募股权市场在机遇与挑战中寻求平衡。
研报提示了哪些风险?
研报提示了凯雷集团未来可能面临的风险,包括融资大幅放缓、费用高于预期进一步降低管理费率、美国/全球经济放缓、股市长期回调、无法有效部署资本、不利监管发展、潜在业务策略重组执行中的意外风险等。这些风险可能影响公司的业绩表现和估值。分析师建议投资者密切关注这些风险因素,并结合公司未来业绩展望进行综合判断。