猜你想问
阿波罗全球管理26年第三季度业绩如何?
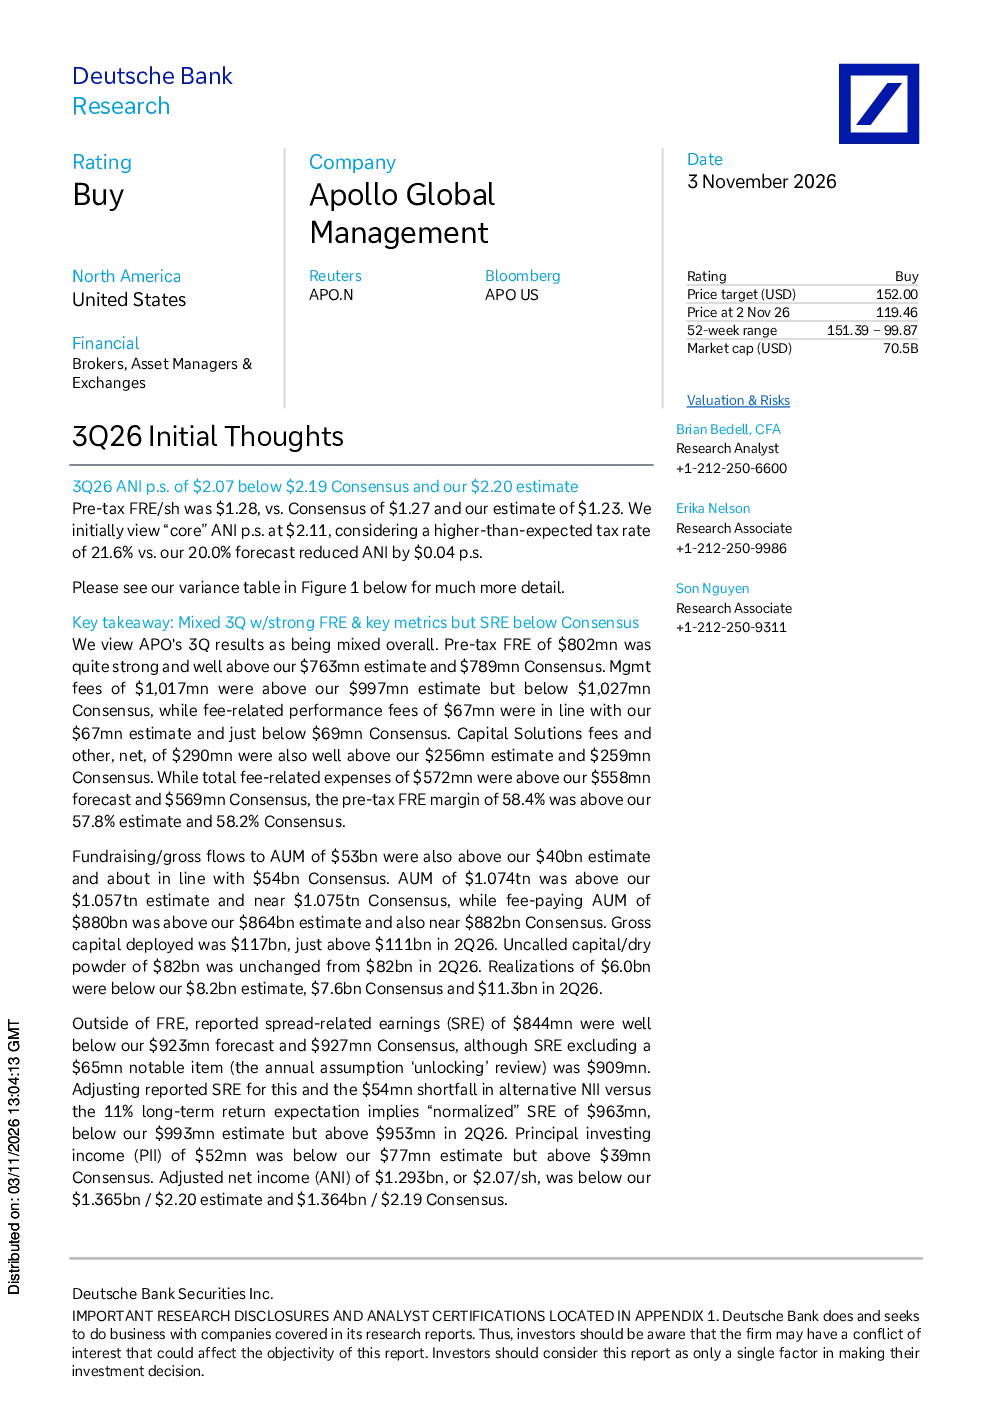
阿波罗全球管理2026年第三季度业绩表现好坏参半。FRE(自由现金流)和关键指标如税前FRE、管理费、资本解决方案费及其他净额、AUM(资产管理规模)均超出预期,税前FRE利润率高达58.4%。但SRE(与传播相关的收入)为8.44亿美元,低于预期,对整体业绩造成一定压力。实现收益60亿美元,调整后净利润(ANI)为12.93亿美元,合每股2.07美元,也低于预期。
阿波罗全球管理行业发展趋势如何?
阿波罗全球管理所处的资产管理行业正经历数字化转型和主动管理竞争加剧的阶段。机构投资者对主动管理能力的要求提升,同时科技赋能提升效率、降低成本成为趋势。FRE表现强劲表明公司在成本控制和运营效率方面有优势,但SRE低于预期提示需关注行业竞争格局变化和收入结构多元化需求。未来需关注新产品开发、服务创新及客户留存能力。
研报重点分析了哪些方向?
研报重点分析了阿波罗全球管理的FRE增长驱动因素、费用控制效果、资本解决方案业务表现及AUM增长情况。同时关注SRE低于预期的原因,并指出其对整体业绩的影响。报告还分析了公司未来可能讨论的议题,如FRE增长、融资轨迹、费用控制、新产品融资、货币化活动及业务规模扩张等,并重申买入评级。
当前市场对阿波罗全球管理有何判断?
当前市场对阿波罗全球管理的判断呈现分化。一方面,公司FRE表现强劲,AUM增长良好,显示出较强的运营能力和市场竞争力。另一方面,SRE低于预期及实现收益、调整后净利润未达预期,引发市场对其收入结构稳定性和盈利能力的担忧。整体来看,市场认可其运营效率,但对其未来增长潜力仍需持续观察。
研报提示了哪些风险?
研报提示阿波罗全球管理面临多重风险。宏观经济层面,美国/全球经济放缓可能影响资产管理需求;市场层面,股市调整可能冲击投资组合表现;业务层面,退休服务投资组合的负面影响、利差收窄、无法实现有机增长、缺乏增长型收购机会以及核心领导层变动等均可能对公司业绩造成不利影响。需密切关注这些风险因素的变化。