猜你想问
英格索兰26年三季度报告核心内容是什么?
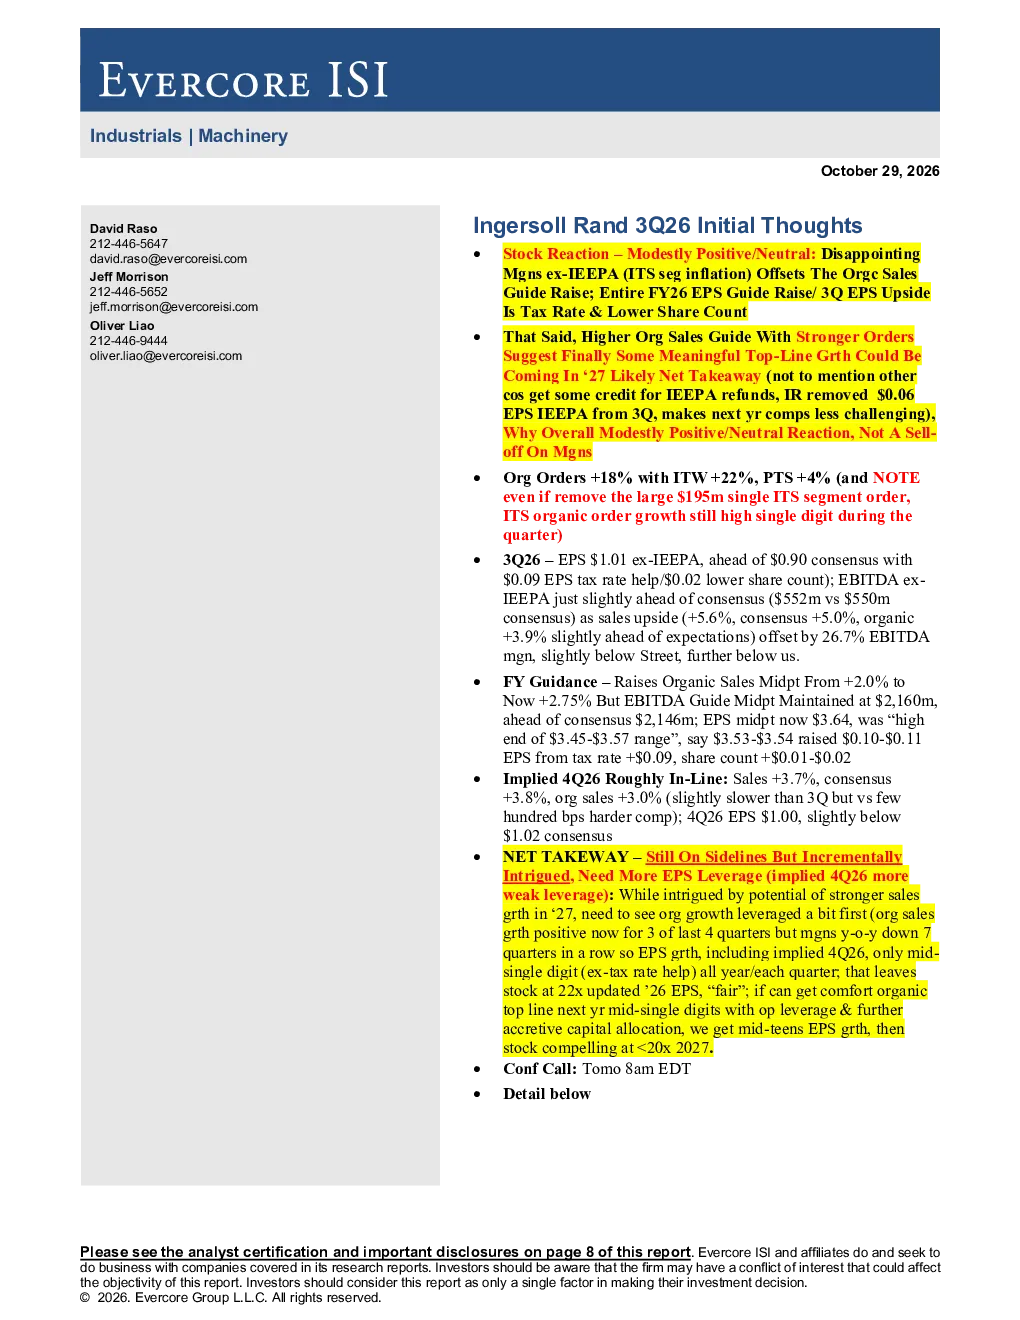
英格索兰2026年第三季度业绩稳健,EPS超预期至1.01美元,销售额含IEEPA增长5.6%,有机增长3.9%。主要受ITS部门镁粉业务通胀影响,利润率略降。ITS部门销售额增长5.2%,有机增长3.5%;PST部门表现更优,销售额及有机销售额分别增长7.3%和5.5%。总有机订单增长18.2%,其中ITS部门增长22.1%。业绩指引上调2026年有机销售额目标至+2.75%
报告涉及的行业发展趋势如何?
报告显示,Ingersoll Rand所处行业受通胀影响显著,特别是ITS部门的镁粉业务。尽管整体销售额增长强劲,利润率承压,但行业订单情况乐观,总有机订单增长18.2%。分析师预计2027年有机销售额能实现中单位数增长,需关注利润率提升及资本配置优化以驱动EPS增长。行业整体需平衡增长与成本控制,订单增长表明市场需求仍具韧性
报告重点分析了哪些方向?
报告重点分析了Ingersoll Rand的季度业绩表现及未来增长潜力。核心关注点包括ITS部门受通胀影响的业绩、PST部门的高增长表现、以及总有机订单的强劲增长。此外,报告还分析了公司业绩指引的上调,特别是2026年有机销售额目标从+2.0%上调至+2.75%,以及EPS增长对资本配置优化的依赖性。分析师强调需关注EPS杠杆率提升的必要性,当前EPS增长主要依赖税收优惠和股权稀释
当前市场对英格索兰的看法如何?
市场对Ingersoll Rand 2026年第三季度业绩反应温和,尽管EPS和销售额超预期,但利润率受挤压影响市场预期。分析师认为当前股价合理(22倍2026年EPS),但若2027年有机销售额能实现中单位数增长,并伴随利润率提升及资本配置优化,EPS增长可达中 teens,股价有望突破20倍估值。市场关注点在于公司能否通过提升运营效率实现可持续的EPS增长
报告提示了哪些风险?
报告提示的主要风险在于EPS杠杆率提升的必要性。当前EPS增长主要依赖税收优惠和股权稀释,缺乏可持续性。分析师建议关注公司资本配置优化及利润率提升的进展,以实现更健康的EPS增长。此外,行业通胀风险仍需关注,特别是ITS部门镁粉业务的成本压力可能持续影响利润率,需警惕市场环境变化对公司业绩的潜在影响