猜你想问
卡特彼勒26年三季度业绩表现如何?
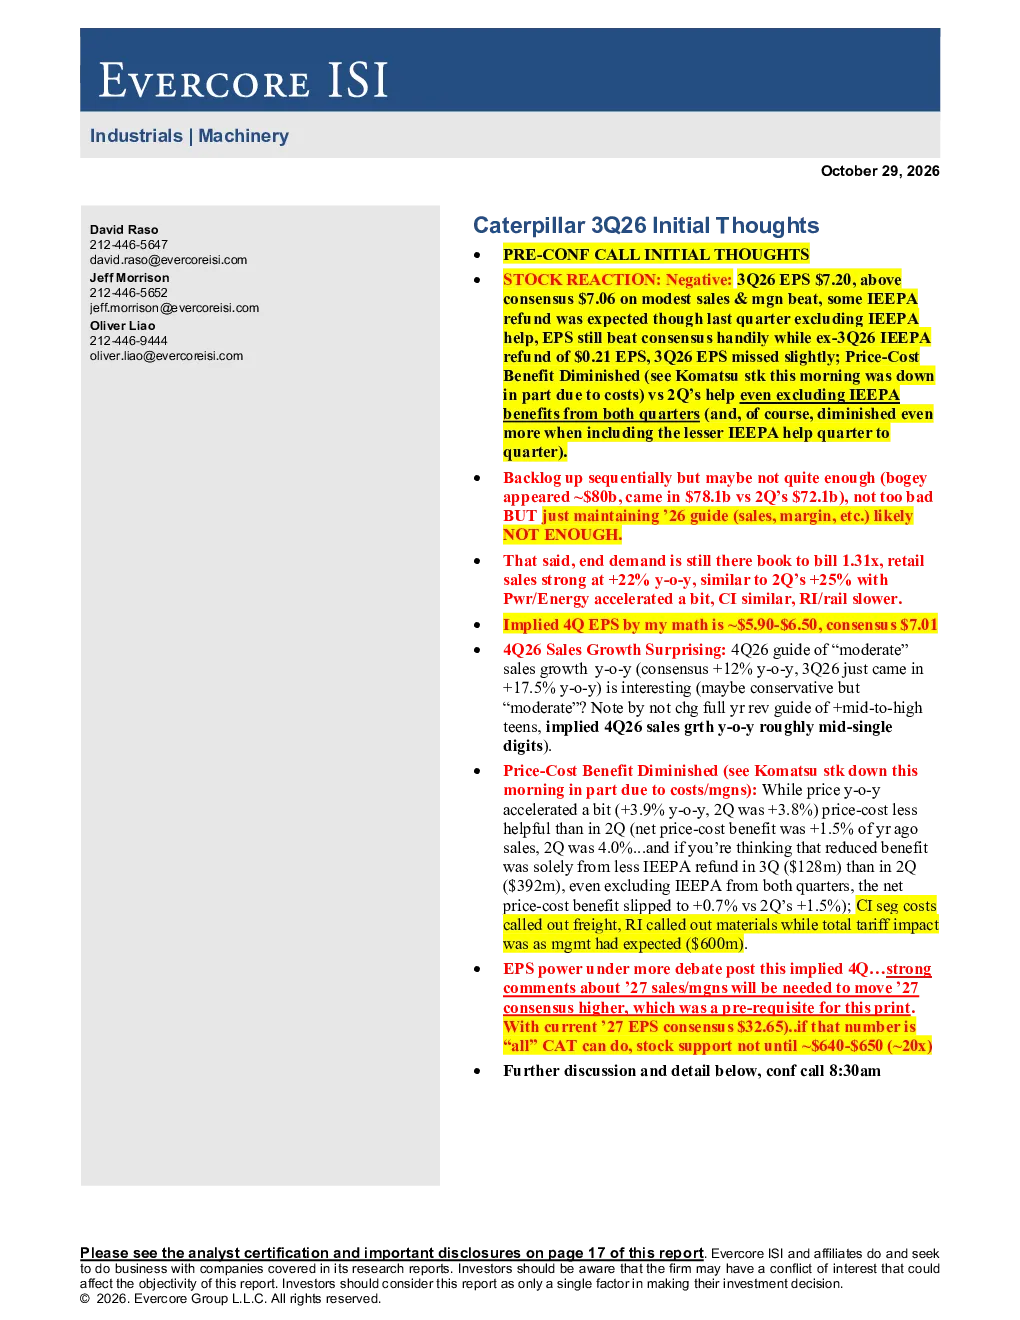
Caterpillar第三季度调整后每股收益为7.20美元,高于市场预期7.06美元,但略低于分析师预期。设备销售额同比增长17.5%,超出市场预期;毛利率为32.2%,略低于预期;运营利润率为21.3%,高于去年同期。建筑工业零售销售额同比增长22%,强劲增长。但公司库存环比增长7.7%,经销商库存环比增长300亿美元,隐含订单环比下降11.5%,显示需求可能放缓。价格-成本益处于低位,对利润增长构成压力。
建筑机械行业发展趋势如何?
建筑机械行业在第三季度表现强劲,零售销售额同比增长22%。但经销商库存环比增长300亿美元,其中建筑机械增长80亿美元,显示库存累积可能影响未来需求。隐含订单环比下降11.5%,暗示短期内需求可能放缓。行业长期受益于基建投资和城市化进程,但需关注库存水平和需求节奏变化。
报告重点分析了哪些方面?
报告重点分析了Caterpillar第三季度的业绩表现、库存与订单情况、各业务板块增长情况、价格与成本变化以及未来指引。其中,建筑工业表现突出,资源工业增长放缓,电力与能源需求加速,铁路和发动机需求缓慢。公司对2026年的销售增长指引为“适度”,并预计第四季度每股收益约为5.90-6.50美元。自由现金流为38.32亿美元,占调整后净收入的117%。
当前市场对Caterpillar的判断是什么?
市场对Caterpillar第三季度业绩反应一般,尽管业绩超出预期,但股价表现不佳。分析师认为,库存和经销商库存增长超出预期,但隐含订单环比下降,显示需求可能放缓。价格-成本益处于低位,对利润增长构成压力。公司对2026年的指引较为保守,可能影响市场预期。若要提升2027年的预期,公司需要提供更强的销售和利润增长支持。
研报提示哪些风险?
研报提示的风险包括:库存和经销商库存增长超出预期,可能预示未来需求放缓;价格-成本益处于低位,对利润增长构成压力;公司对2026年的销售增长指引较为保守,可能影响市场预期;若要提升2027年的预期,公司需要提供更强的销售和利润增长支持,否则股价支持力度有限,目标价可能需要下调。