猜你想问
华统股份2026年三季报核心内容是什么?
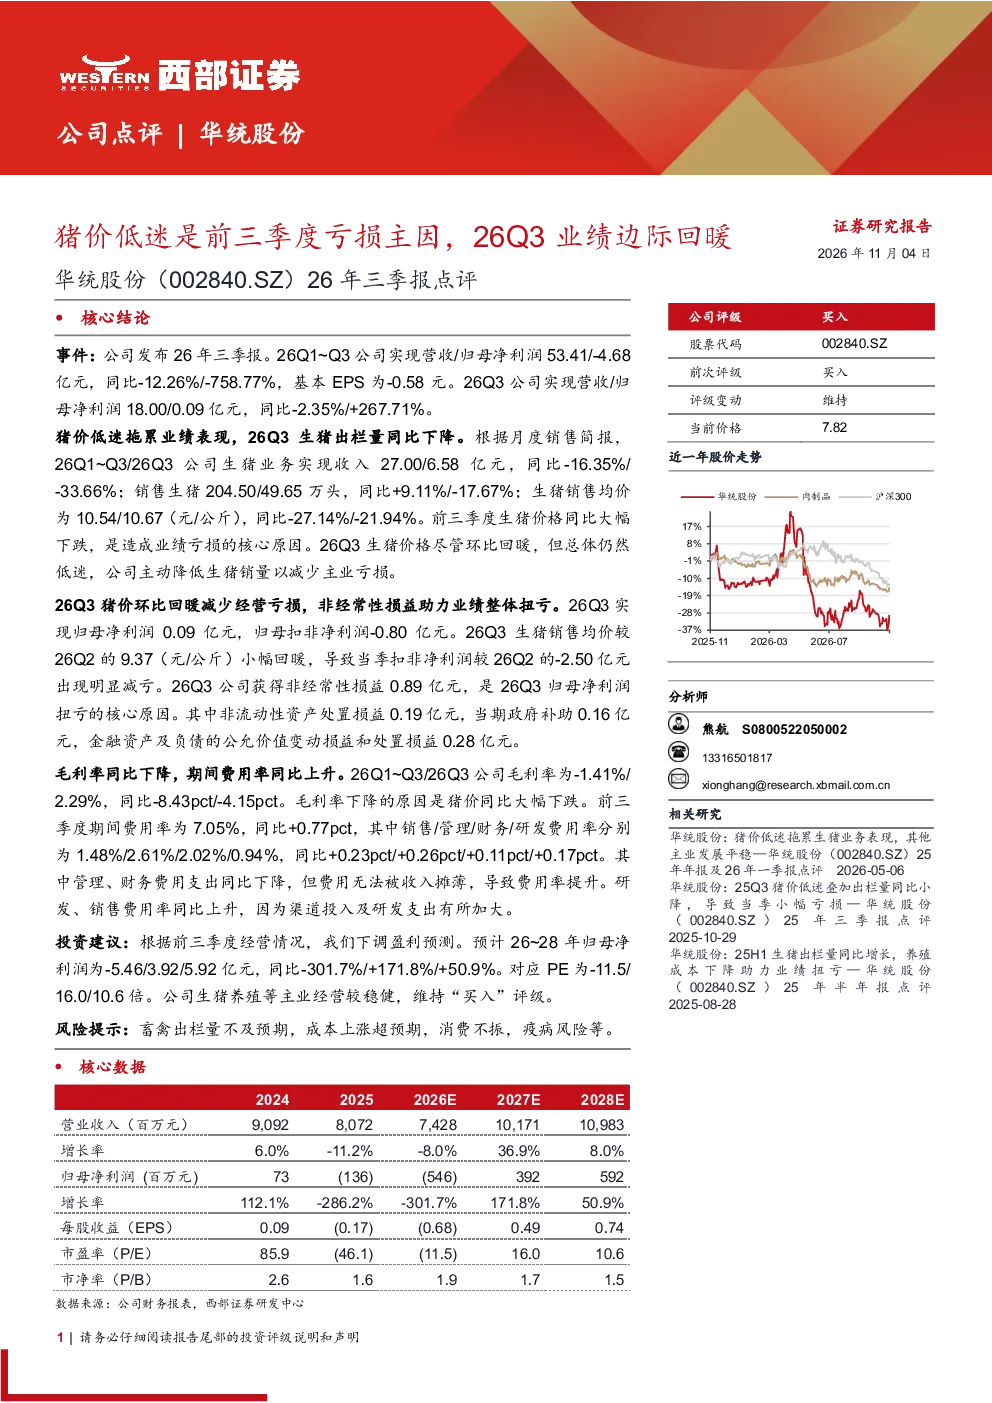
华统股份2026年三季报显示,公司前三季度因猪价低迷出现亏损,但第三季度业绩边际回暖。前三季度实现营收53.41亿元,同比-12.26%;归母净利润-4.68亿元,同比-758.77%。第三季度营收18.00亿元,同比-2.35%;归母净利润0.09亿元,同比+267.71%。猪价下跌是亏损主因,第三季度猪价环比回暖但总体仍低迷,公司主动降低销量减少亏损。
生猪行业2026年发展趋势如何?
生猪行业2026年面临猪价低迷挑战,但第三季度猪价环比有所回暖。华统股份数据显示,2026年前三季度生猪销售均价10.54元/公斤,同比-27.14%。行业需关注成本控制与市场供需变化,公司通过降低销量减少亏损。未来行业走势受生猪出栏量、成本及消费需求等多重因素影响。
华统股份三季报重点分析了哪些方面?
华统股份三季报重点分析了业绩表现、生猪业务及费用情况。业绩方面,前三季度亏损主因是猪价下跌,第三季度业绩边际回暖。生猪业务方面,收入27.00亿元,同比-16.35%;销售生猪204.50万头,同比+9.11%。费用方面,毛利率前三季度为-1.41%,第三季度为2.29%;期间费用率前三季度为7.05%,同比+0.77pct。
当前生猪市场现状如何判断?
当前生猪市场现状表现为猪价低迷但环比第三季度有所回暖。华统股份2026年前三季度生猪销售均价同比-27.14%,第三季度均价同比-21.94%。行业整体面临成本压力,公司通过降低销量控制亏损。市场供需关系、疫病风险及政策调控是影响市场的主要因素,需持续关注行业供需变化。
华统股份三季报提示了哪些风险?
华统股份三季报提示的风险包括:畜禽出栏量不及预期可能导致业绩下滑;成本上涨超预期会加剧亏损;消费不振影响市场需求;疫病风险可能对养殖安全造成冲击。公司需关注市场变化,加强成本控制与风险管理,以应对行业不确定性。
你可能感兴趣
牧原股份26年三季报点评:猪价低迷拖累前三季度业绩,26Q3净利润环比改善
西部证券2026-11-03
2026年三季报点评:生猪成本稳步下降,肉牛业务有望成为第二增长曲线:华统股份(002840.SZ)
食品饮料国信证券2026-10-28
2026年三季报点评:猪价低迷业绩延续亏损,生产效率改善持续兑现
农林牧渔财信证券2026-11-02
26年三季报点评:26Q3肉鸡业务景气度提升,生猪业务仍然低迷
西部证券2026-10-27
猪价低迷延续深度亏损,计提减值提升安全边际
农林牧渔国盛证券2022-04-27
26H1生猪出栏量同比小增,猪价低迷导致业绩亏损——唐人神26年半年报点评
西部证券2026-09-06
2026年半年报点评:巨星农牧26H1生猪出栏量大幅增长,猪价低迷导致业绩亏损
西部证券2026-09-01
银行行业周报:前三季度业绩稳定增长,息差改善是主因
金融太平洋证券2018-11-02
2023年三季报业绩点评:营收延续平稳增长,前三季度亏损收窄
民生证券2023-10-26
北方稀土(600111.SH)26年三季度业绩预增点评:26Q3业绩表现亮眼,产品产量再创新高
西部证券2026-10-14