猜你想问
神农集团2026年三季报主要财务数据有哪些?
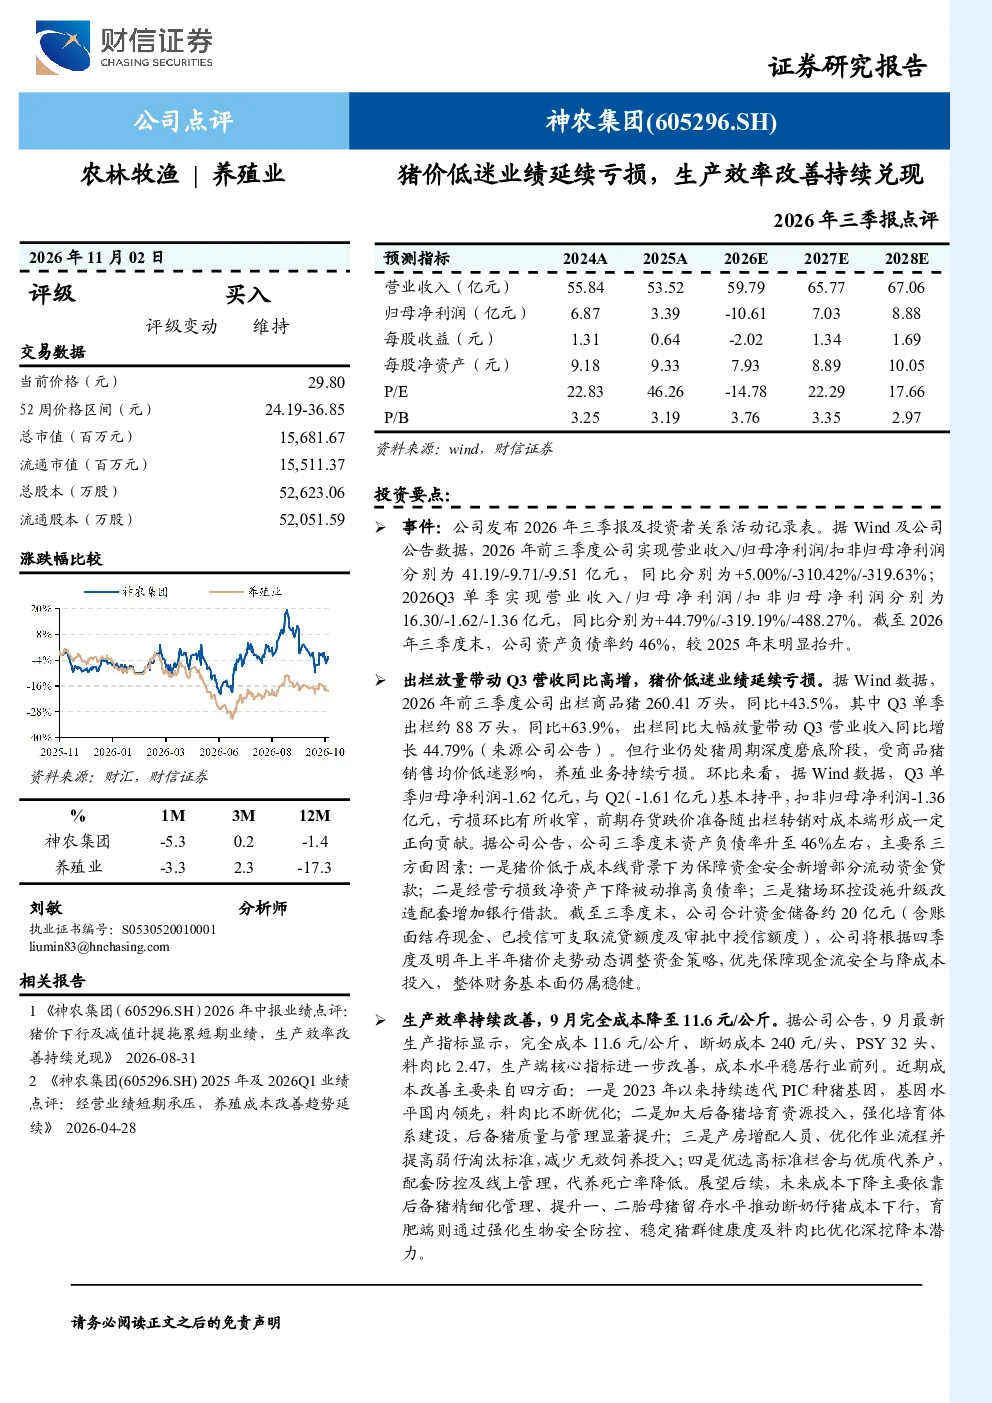
神农集团2026年三季报显示,公司实现营业收入41.19亿元,同比增长5.00%;归母净利润为-9.71亿元,同比大幅下降310.42%;扣非归母净利润为-9.51亿元,同比下降319.63%。Q3单季出栏商品猪约88万头,带动营收同比增长44.79%,但受猪价低迷影响,Q3单季归母净利润为-1.62亿元,扣非归母净利润为-1.36亿元,亏损环比有所收窄。截至三季度末,公司资产负债率约46%,主要因新增流动资金贷款、经营亏损及猪场升级改造借款。
报告如何分析神农集团的生产效率与成本控制?
报告指出,神农集团9月完全成本降至11.6元/公斤,生产指标持续改善,成本水平居行业前列。成本下降主要得益于PIC种猪基因迭代优化料肉比、加大后备猪培育投入提升质量、优化产房管理减少无效饲养以及优选代养户降低死亡率。未来成本下降将依靠后备猪精细管理和提升母猪留存水平。这些措施有效提升了生产效率,巩固了成本优势。
农林牧渔赛道目前的发展趋势如何?
农林牧渔赛道目前面临生猪价格周期性波动和疫病风险,但行业规模化、标准化、智能化趋势明显。龙头企业凭借技术优势、成本控制和品牌效应,在行业波动中更具韧性。政策端对生猪产能调控和食品安全监管持续加强,推动行业向高质量、可持续发展方向迈进。技术创新和产业链整合成为行业竞争关键。
报告对神农集团的市场现状有何判断?
神农集团作为云南省生猪养殖龙头企业,财务安全边际较好,尽管短期业绩受猪价低迷影响承压,但凭借PIC种猪优势和精细化管理,成本优势持续巩固。公司在生产效率、成本控制方面表现突出,具备较强的行业竞争力。当前市场环境下,公司正通过提升母猪留存水平和后备猪精细管理,为长期盈利能力奠定基础。
研报提示的主要风险有哪些?
研报提示的主要风险包括生猪疫病爆发风险、生猪价格大幅下跌风险、饲料成本持续上涨风险、食品安全事件风险、产能调控政策不及预期风险以及政策调控风险等。这些风险可能对公司经营业绩和盈利能力产生不利影响,需密切关注行业动态和政策变化。