猜你想问
牧原股份2026年前三季度业绩表现如何?
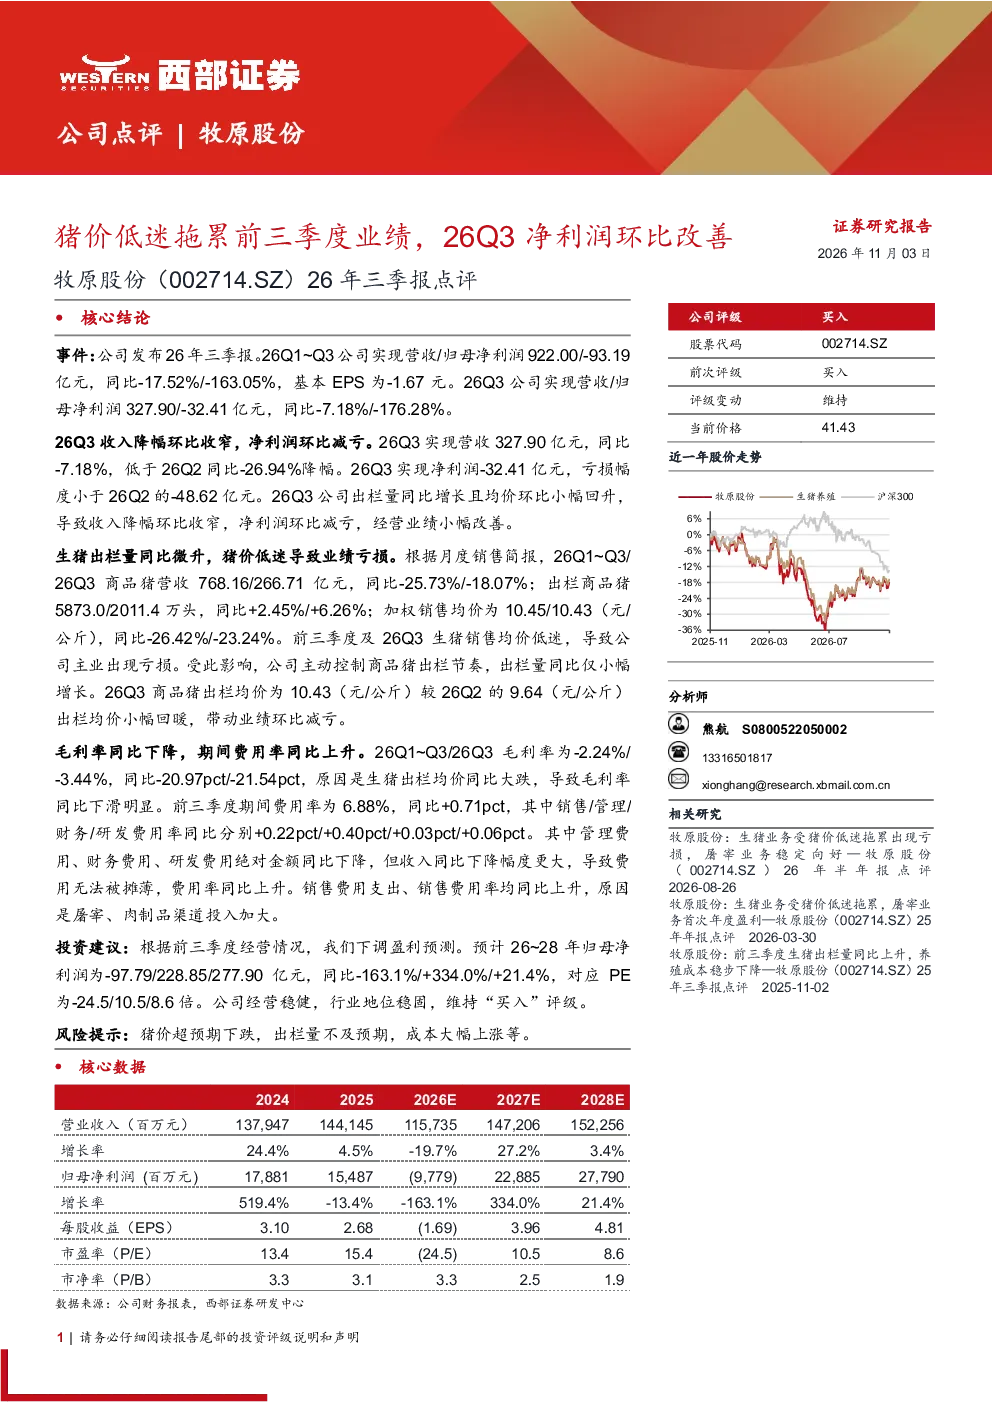
牧原股份2026年前三季度业绩受猪价低迷拖累出现亏损,实现营收922.00亿元,同比-17.52%;归母净利润-93.19亿元,同比-163.05%。公司主动控制商品猪出栏节奏,出栏量同比微升至5873.0万头,但生猪销售均价同比大幅下降26.42%至10.45元/公斤,导致主业亏损。第三季度经营业绩小幅改善,实现营收327.90亿元,同比-7.18%;归母净利润-32.41亿元,同比-176.28%,但出栏量和均价环比均有所回升。
当前生猪行业发展趋势如何?
当前生猪行业面临猪价低迷的挑战,2026年前三季度生猪销售均价为10.45元/公斤,同比大幅下降。牧原股份作为行业龙头,主动控制出栏节奏,前三季度出栏量同比微增2.45%,但整体仍处于供大于求的阶段。行业竞争加剧导致价格持续承压,企业盈利能力受影响。未来行业发展趋势需关注能繁母猪存栏去化进度、养殖成本变化及消费需求恢复情况,这些因素将共同影响猪价走势。
牧原股份报告有哪些重点分析方向?
牧原股份报告重点分析了业绩受猪价低迷的影响及经营改善情况。报告显示,公司前三季度毛利率为-2.24%,同比下滑明显,主要因猪价下跌;期间费用率6.88%,同比上升,主要来自销售费用增加。报告还关注了公司主动控制出栏节奏的策略效果,以及第三季度出栏量和均价环比小幅回升对业绩的改善作用。此外,报告对比了前三季度与第三季度的关键数据,揭示了季度间业绩波动特征。
当前生猪市场现状如何判断?
当前生猪市场现状表现为供大于求格局持续,猪价处于低位运行。2026年前三季度生猪加权均价为10.45元/公斤,同比大幅下降26.42%,反映出市场供需失衡。牧原股份等养殖企业前三季度均出现亏损,但第三季度经营业绩环比有所改善,显示市场可能出现边际好转迹象。然而,能繁母猪存栏量仍处于高位,去化周期较长,短期内猪价大幅反弹的基础尚不牢固。市场需关注后续供需关系变化及政策调控影响。
牧原股份研报提示哪些风险?
牧原股份研报提示的主要风险包括:猪价超预期下跌,可能导致公司亏损进一步扩大;出栏量不及预期,影响收入和利润表现;成本大幅上涨,如饲料、疫苗等费用上升将侵蚀利润空间。此外,行业竞争加剧也可能导致价格持续承压,影响企业盈利稳定性。报告强调需关注能繁母猪存栏去化进度,以及消费需求恢复对市场的影响,这些因素均可能对公司业绩产生不确定性。