猜你想问
富国金融公司三季度报告核心内容是什么?
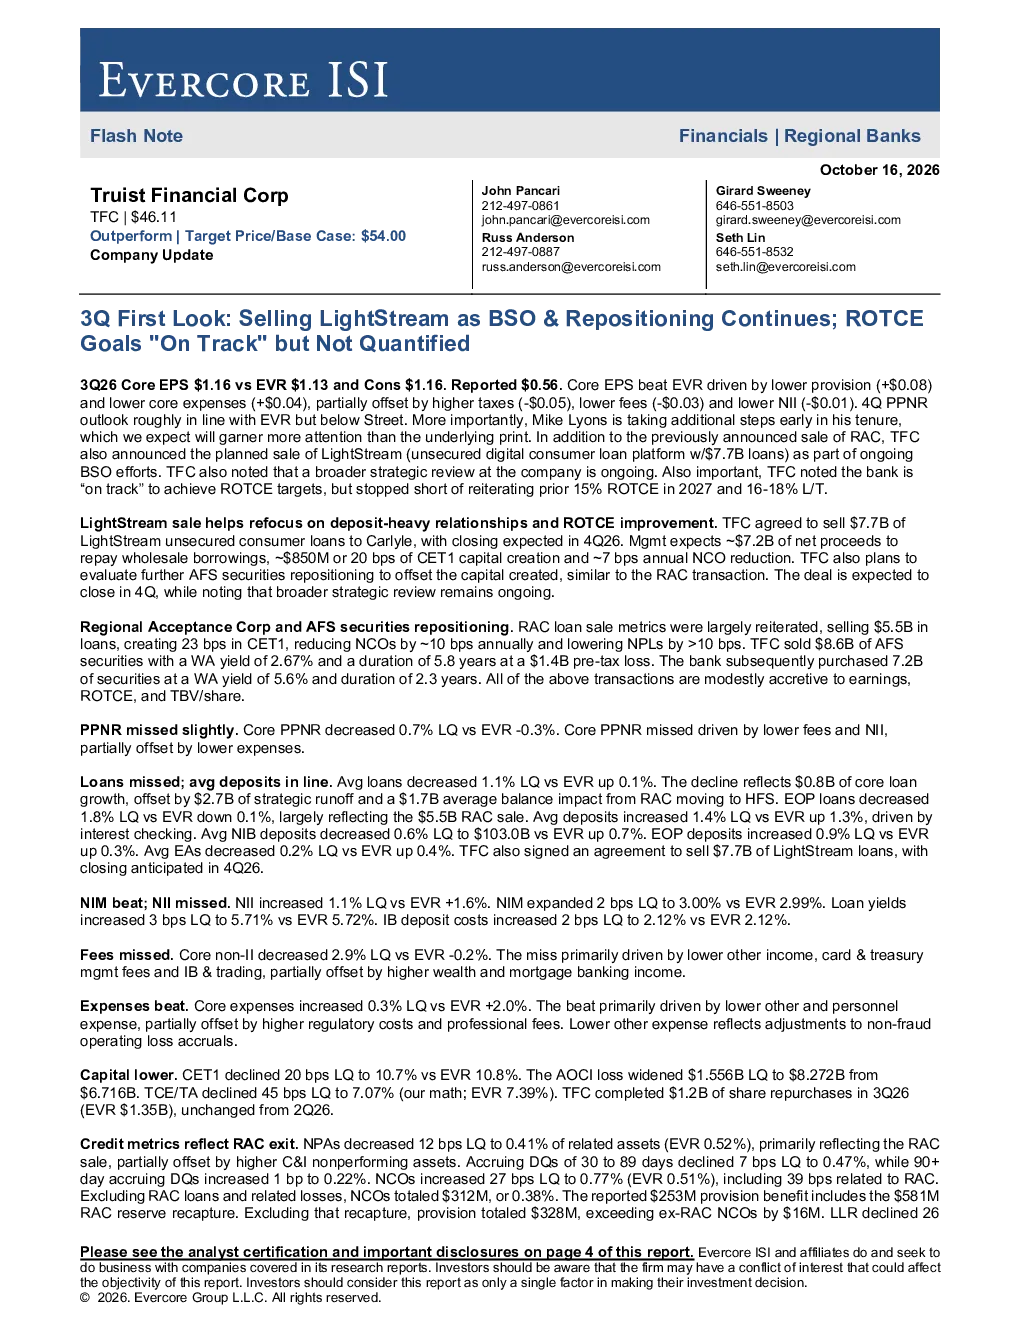
富国金融公司(TFC)2026年三季度报告显示,核心每股收益1.16美元,超出预期每股收益1.13美元,主要受拨备减少和核心费用减少推动。公司宣布计划出售LightStream平台,贷款余额7.7亿美元,作为持续进行的业务剥离(BSO)努力的一部分,预计于2026年第四季度完成出售,产生约72亿美元净收益,用于偿还批发借款、创造资本和降低非信贷损失。区域接受公司(RAC)贷款出售55亿美元,创造23个基点CET1,使NCOs每年降低约10个基点,NPLs降低超过10个基点。出售86亿美元AFS证券并购买72亿美元证券,对盈利、ROTCE和每股TBV均产生适度增长。PPNR环比略有不及预期,主要受手续费和净利息收入下降拖累。NIM提升,NII未达预期。费用未达预期,主要得益于其他收入、卡及资金管理费下降。CET1下降20个基点至10.7%,AOCI亏损扩大至82.72亿美元,TCE/TA下降45个基点至7.07%。不良贷款率(NPA)环比下降12个基点至0.41%,主要反映RAC出售。
富国金融公司所处赛道/行业发展趋势如何?
富国金融公司作为金融行业参与者,其业务重组和资产剥离策略反映了金融科技与数字化转型的大趋势。通过出售LightStream等非核心资产,聚焦核心业务,提升资本充足率和盈利能力,是银行业应对利率环境变化和监管压力的常见做法。区域接受公司(RAC)贷款出售带来的资本释放,有助于降低对批发融资的依赖,增强资产负债表韧性。ROTCE目标的设定,表明公司正积极向更稳健、更高资本回报的业务模式转型,符合金融行业长期发展的方向。这种聚焦核心、优化资本结构的策略,有助于提升公司在竞争激烈的市场中的可持续发展能力。
富国金融公司报告重点分析了哪些方向?
富国金融公司报告重点分析了业务重组成效、资本结构优化以及盈利能力变化。核心内容聚焦于出售LightStream平台带来的财务影响,包括预计72亿美元的净收益及其再投资计划,如偿还批发借款、创造资本和降低非信贷损失。区域接受公司(RAC)贷款出售对CET1、NCOs和NPLs的具体改善效果也作为重点分析方向。此外,报告还分析了PPNR、NIM、NII、费用控制等关键财务指标的表现,以及资本利得(CET1下降)、资产组合调整(AFS证券买卖)对盈利和资本效率的影响。不良贷款率(NPA)的下降主要归因于RAC出售,也作为风险与成效分析的一部分。
富国金融公司当前市场现状如何被判断?
富国金融公司当前市场现状表现为业绩部分超预期与部分不及预期并存。一方面,核心每股收益超出预期,拨备减少和费用控制带来正面效果;另一方面,PPNR环比略有不及预期,主要受手续费和净利息收入下降拖累。资产出售策略(LightStream、RAC贷款、AFS证券)取得进展,释放资本,改善资本充足率,并预期对ROTCE产生正面影响。资本利得方面,CET1有所下降,AOCI亏损扩大,反映了资产处置和组合调整的短期影响。不良贷款率(NPA)的下降是积极信号,主要得益于RAC贷款出售。整体来看,公司正通过业务重组和资本优化应对市场挑战,但盈利端面临一定压力,市场对其ROTCE目标的实现持关注态度。
富国金融公司研报存在哪些风险提示?
富国金融公司研报提示的主要风险包括:业务重组的执行风险,如资产出售可能面临的市场价格波动、交易时间不确定性或交易对手方风险,这可能影响预期收益的达成。盈利能力面临的持续压力,特别是手续费和净利息收入下降可能持续,影响PPNR表现。资本结构变化带来的风险,如CET1下降和AOCI亏损扩大,虽然短期内有助于释放资本,但长期需关注资本缓冲水平是否充足。资产组合调整(如AFS证券买卖)可能带来的市场风险和流动性风险。此外,宏观经济环境变化对贷款质量和盈利能力的潜在影响,以及监管政策变化对银行业务模式的潜在约束,也是需要关注的因素。