猜你想问
这份研报主要讲了什么内容?
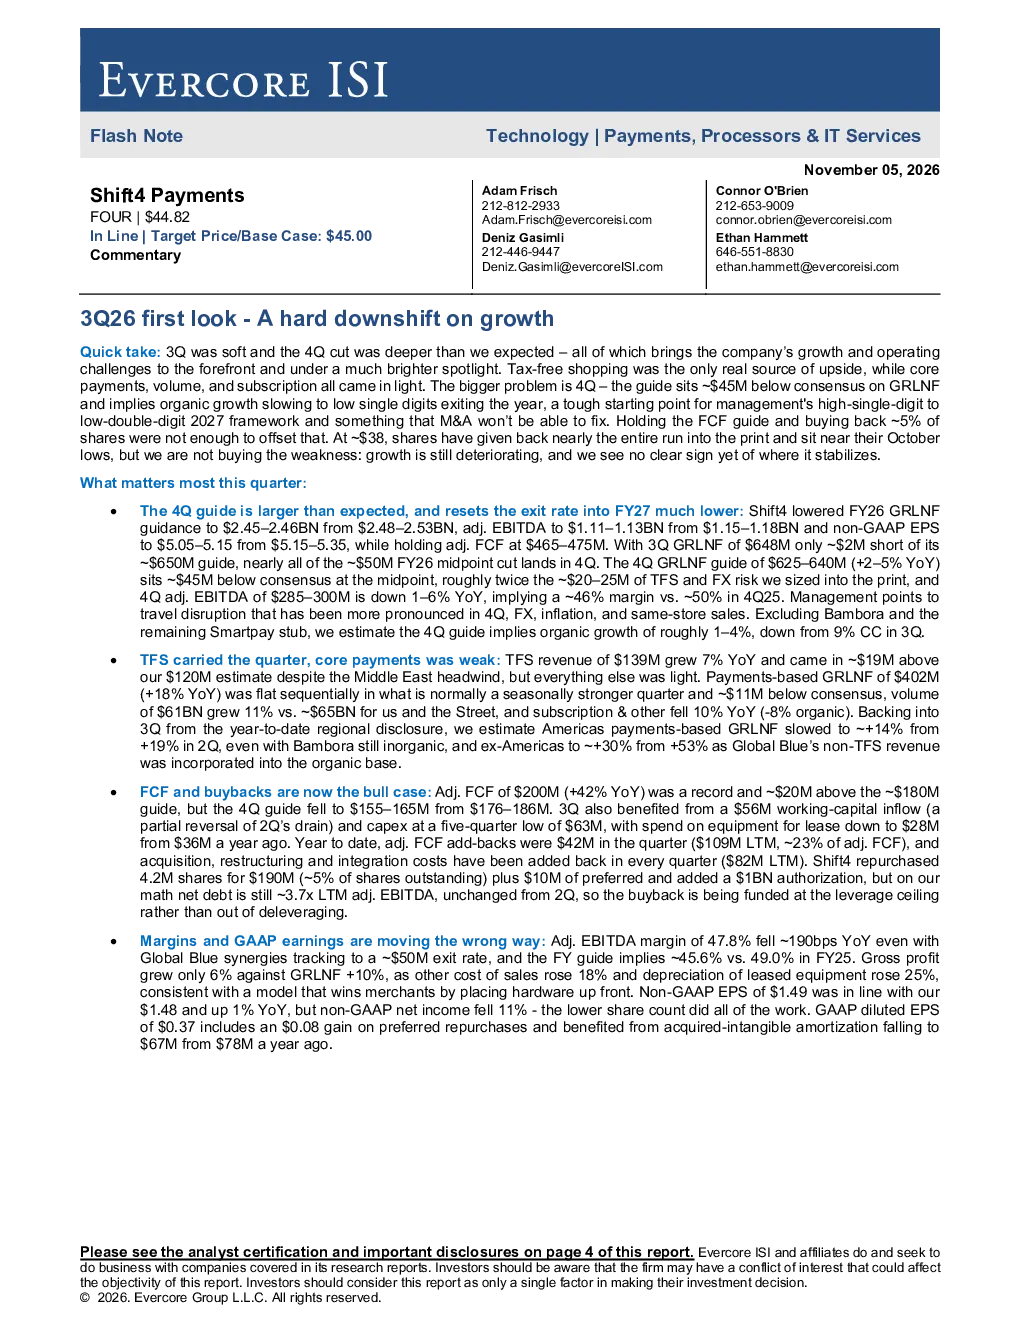
这份研报主要分析了Shift4 Payments 2026年第三季度的业绩表现,指出其增长大幅降档,第四季度指引低于预期,引发对公司增长和运营挑战的担忧。报告显示免税购物是唯一 upside,核心支付、交易量和订阅均表现疲软,全年有机增长将放缓至个位数,这对公司2027年高个位数至低双位数的增长框架构成挑战。调整后自由现金流和股票回购是当前的看涨因素,但不足以抵消增长放缓的影响,利润率和GAAP每股收益均呈下降趋势。
建筑建材行业发展趋势如何?
报告未涉及建筑建材行业,无法提供该行业的发展趋势信息。建议关注其他行业相关的研报或市场分析报告以获取建筑建材行业的发展趋势信息。
研报重点分析了哪些方向?
研报重点分析了Shift4 Payments 2026年第三季度的业绩表现,包括交易额、免税购物收入、支付业务交易额、订阅和其他业务收入、调整后自由现金流、调整后EBITDA利润率、非GAAP每股收益等关键数据,以及第四季度指引、全年有机增长、看涨因素和风险提示等分析方向。
当前市场对Shift4 Payments的判断是什么?
市场对Shift4 Payments的判断显示其股价已回落至印刷前水平,分析师不看好其弱势,认为增长仍在恶化,且尚未出现稳定迹象。尽管调整后自由现金流和股票回购是当前的看涨因素,但不足以抵消增长放缓的影响。
研报有哪些风险提示?
研报提示的主要风险包括Shift4 Payments第四季度指引低于预期,预示全年有机增长将放缓至个位数,这对公司2027年高个位数至低双位数的增长框架构成挑战。此外,核心支付、交易量和订阅均表现疲软,利润率和GAAP每股收益均呈下降趋势,这些因素都可能对公司未来的业绩表现构成风险。
你可能感兴趣
XPO 2026年三季度初览:利润再度超预期,但四季度展望将决定是否“足够好”
Evercore2026-10-29
维尔福制药2026年三季度初览:整体符合预期,管线进展有新增
Evercore2026-11-02
GXO:2026年第三季度初览,2027年订单追赶增长提速,Wincanton成本拖累EBIT
德意志银行证券2026-11-03
2026年四季度初览:剔除关税后有机增长符合预期,利润率向好及2027财年指引
金融Evercore2026-11-05
26年三季度初览:上行空间大于下行,或推动今日仓位调整(待10月趋势确认)
金融Evercore2026-10-29
三季度初览:超预期并上调指引,为INT成功锦上添花
Evercore2026-11-06
26年三季度初览:再度中规中矩
金融Evercore2026-10-29
Evercore ISI三季度初览:Amvuttra符合预期,TRITON入组扩大
Evercore2026-10-29
26年三季度初览:拨备推动业绩超预期,费用上升致拨备前利润不及预期
金融Evercore2026-10-29
26年三季度初览:用户、EBITDA与自由现金流均超预期;再度上调指引;2027年回购将加码
信息技术Evercore2026-10-29