猜你想问
GXO2026年第三季度业绩表现如何?
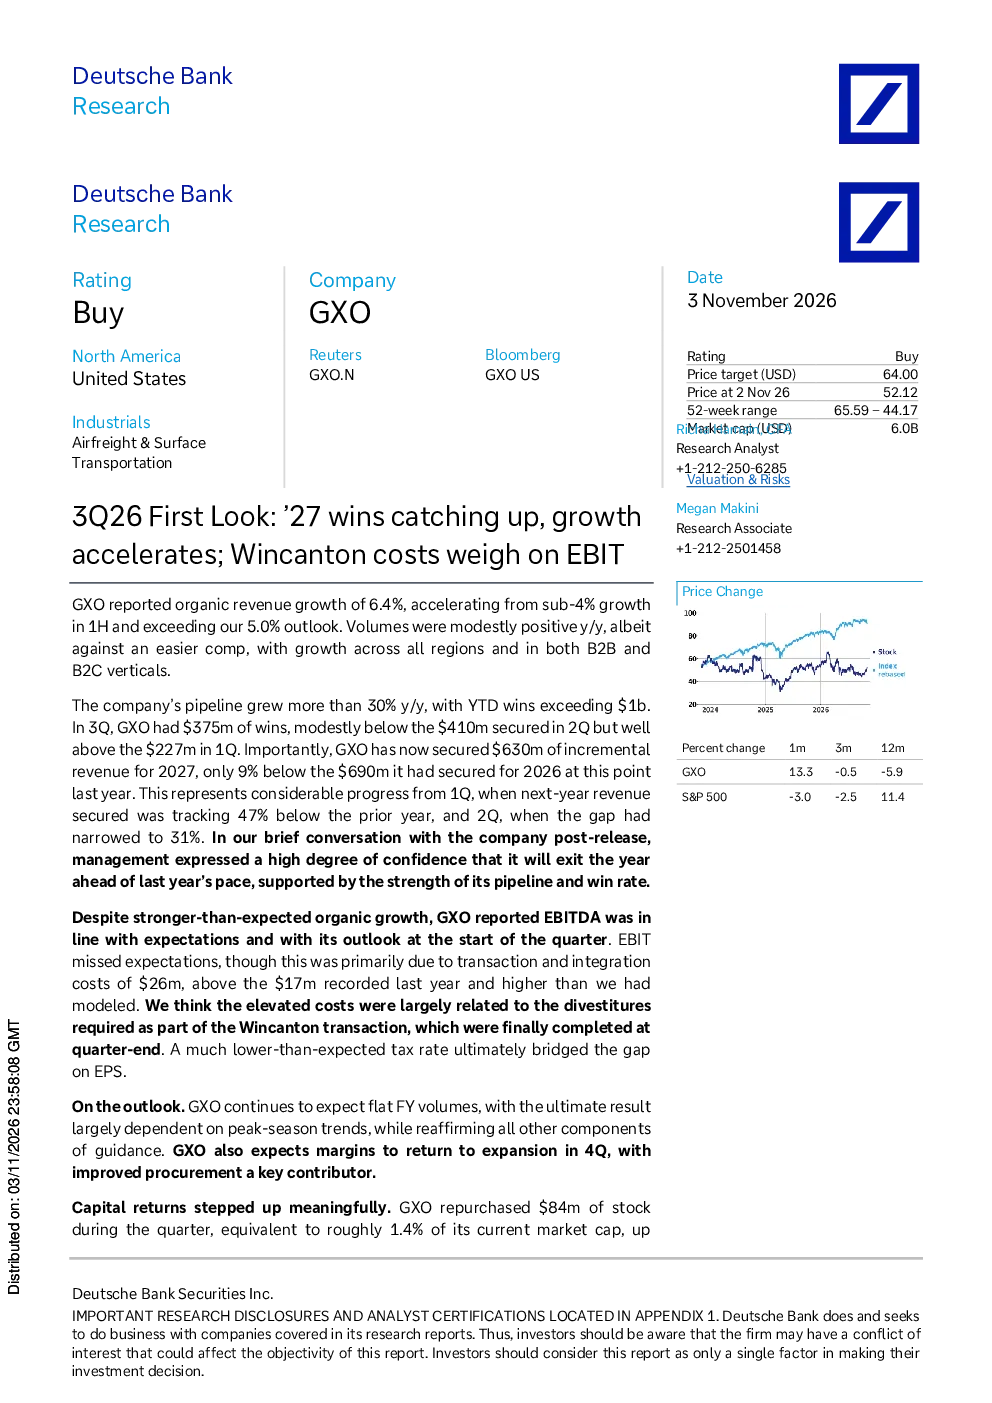
德意志银行研报显示,GXO2026年第三季度有机收入增长率为6.4%,超出预期。主要得益于管线增长超过30%以及YTD赢得合同金额超过10亿美元。公司管理层对2027年业绩充满信心,预计将取得更大进展。
Wincanton成本对GXO利润有何影响?
研报指出,GXO的EBIT值未达预期,主要原因是交易和整合成本增加。2026年第二季度交易和整合成本为1700万美元,而第三季度上升至3750万美元,对利润率造成拖累。
GXO2027年订单增长有何特点?
报告预测GXO2027年增量收入为6.3亿美元,低于2026年同期的6.9亿美元。公司管线增长强劲,但整体收入增速有所放缓,显示出市场对GXO未来发展的谨慎态度。
GXO未来盈利能力有何预期?
研报分析认为,GXO2026/2027财年的销量预计保持平稳,利润率有望在2026年第四季度回升。公司大幅增加股票回购力度,资本回报得到提升。但盈利能力仍取决于采购成本改善和旺季走势。
GXO研报存在哪些风险?
报告提示,GXO2026年第四季度盈利能力将受采购成本和旺季走势影响。交易和整合成本持续增加可能拖累利润表现。此外,市场竞争加剧也可能影响公司未来的增长速度和盈利水平。
你可能感兴趣
2026年第三季度初览:EPS超预期由LLP带动,PPNR基本持平;营收指引下调,抵押贷款出售对2027年EPS具增厚作用
金融Evercore2026-10-15
2026年第三季度初览:收费、支出与拨备驱动超预期;财年展望温和向好
金融Evercore2026-10-15
尽我所能:TROW 2026年第三季度初览
Evercore2026-10-29
贝莱德2026年第三季度初览
Evercore2026-10-14
Wolfe Research FLASH:摩根士丹利与道富银行2026年第三季度初览:看好摩根士丹利甚于道富银行
沃尔夫研究2026-10-14
26年三季度初览:用户、EBITDA与自由现金流均超预期;再度上调指引;2027年回购将加码
信息技术Evercore2026-10-29
2026年四季度初览:剔除关税后有机增长符合预期,利润率向好及2027财年指引
金融Evercore2026-11-05
2026年三季度初览:增长大幅降档
建筑建材Evercore2026-11-05
第三季度初览:净增用户与订阅趋势健康,广告业务逊于市场
Evercore2026-11-04
订单能见度至2027年第二季度初,重申买入
花旗2026-09-08