猜你想问
贝莱德2026年第三季度报告核心内容有哪些?
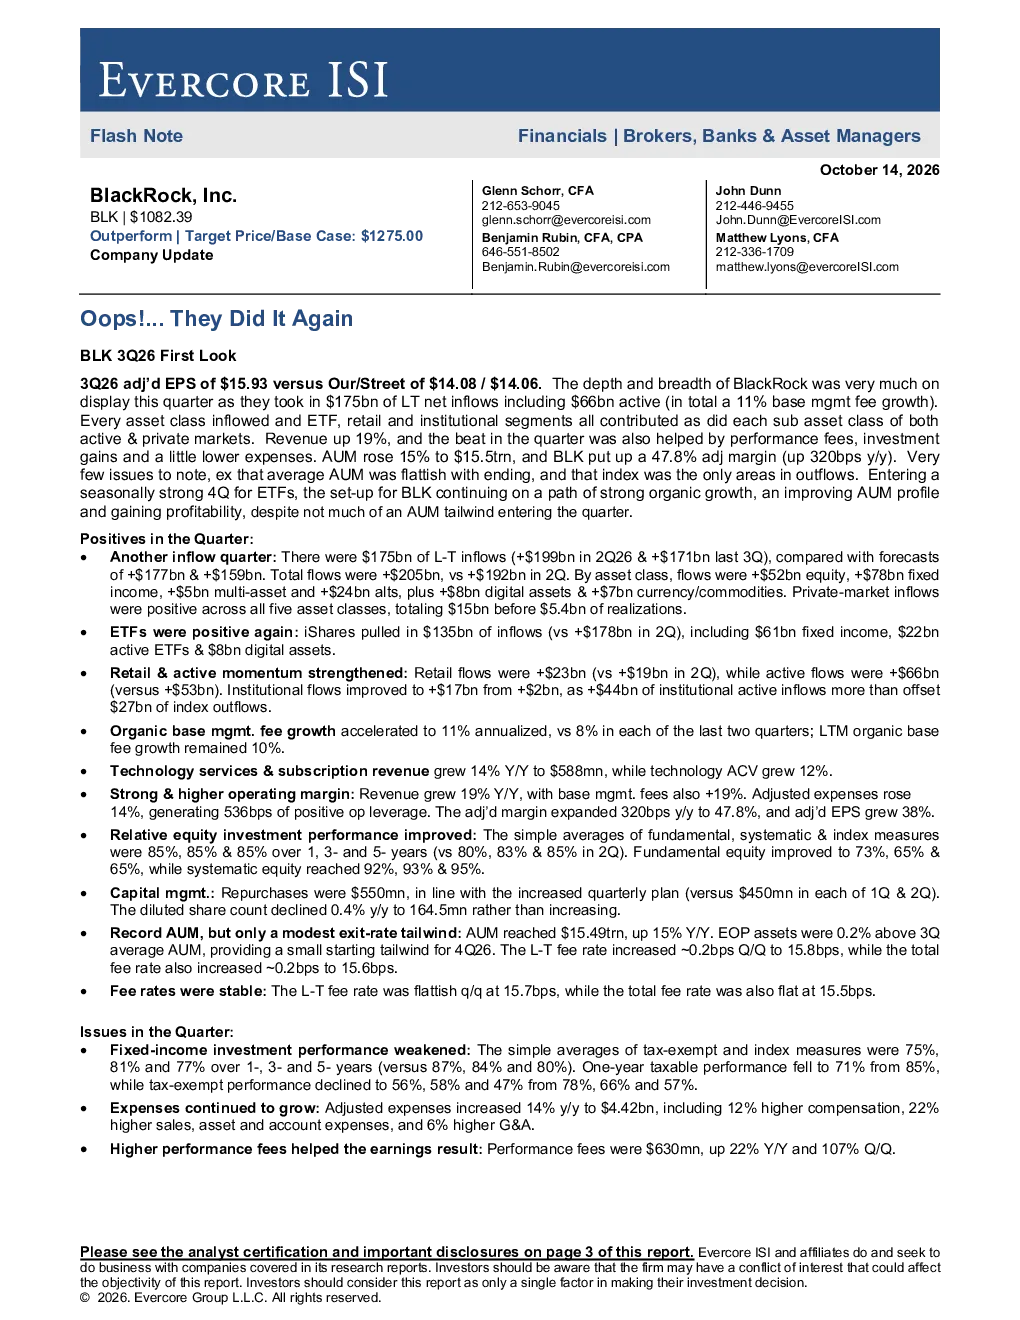
贝莱德2026年第三季度报告显示,公司实现了1750亿美元的长期净流入,其中660亿美元来自主动管理。总管理费收入增长11%,收入增长19%,调整后利润率提升320个基点至47.8%。主要亮点包括资金流入、ETF表现、零售和主动管理、技术服务、利润率提升、投资业绩改善以及资本管理优化。这些数据表明贝莱德在多个业务领域均取得了显著增长,尤其是在主动管理方面表现突出,进一步巩固了其市场领导地位。
报告反映的行业发展趋势是什么?
报告反映的行业发展趋势显示,贝莱德在多个资产类别中均实现了强劲的资金流入,包括股票、固定收益和另类投资。iShares系列ETF吸引了1350亿美元流入,其中固定收益、主动型ETF和数字资产表现优异。此外,零售和主动管理业务也贡献了显著的资金流入。这些数据表明投资者对多元化资产配置和主动管理产品的需求持续增长,行业竞争格局进一步向头部机构集中,贝莱德凭借其丰富的产品线和全球布局,将继续受益于这一趋势。
报告重点分析了哪些方向?
报告重点分析了贝莱德的资金流入结构、各业务板块的表现以及利润率变化。具体而言,报告详细拆解了长期净流入1750亿美元的构成,其中主动管理贡献了660亿美元,ETF表现突出,吸引了1350亿美元流入。此外,报告还关注了技术服务收入的增长、投资业绩的改善以及资本管理的优化。通过对这些关键指标的深入分析,报告揭示了贝莱德在不同业务领域的竞争优势和增长潜力,为投资者提供了全面的业务发展洞察。
当前市场对贝莱德的整体判断如何?
当前市场对贝莱德的判断显示,公司继续保持强劲的业绩和增长势头。资金流入和利润率的提升表明其在市场中的领导地位和竞争优势。尽管报告也指出固定收益投资表现和费用增长等问题,但这些问题并未掩盖公司整体稳健的表现。贝莱德在主动管理、ETF业务和技术服务等多个领域均展现出良好的发展态势,未来有望继续实现有机增长和盈利能力提升。市场普遍认为贝莱德凭借其多元化的业务结构和高效的运营体系,能够有效应对市场变化,保持长期增长动力。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济风险、全球金融市场波动、利率和信用风险、竞争加剧、潜在资金流出、监管和法律问题、运营风险及汇率风险。报告指出,尽管贝莱德在多个业务领域表现优异,但仍需关注宏观经济环境的变化对业务的影响。例如,利率波动可能影响固定收益投资表现,市场竞争加剧可能压缩利润空间,而监管政策的变化也可能对业务运营带来不确定性。此外,潜在的资金流出和汇率风险也需要公司持续监控和管理,以确保业务的长期稳定发展。