猜你想问
这份研报主要分析了哪些内容?
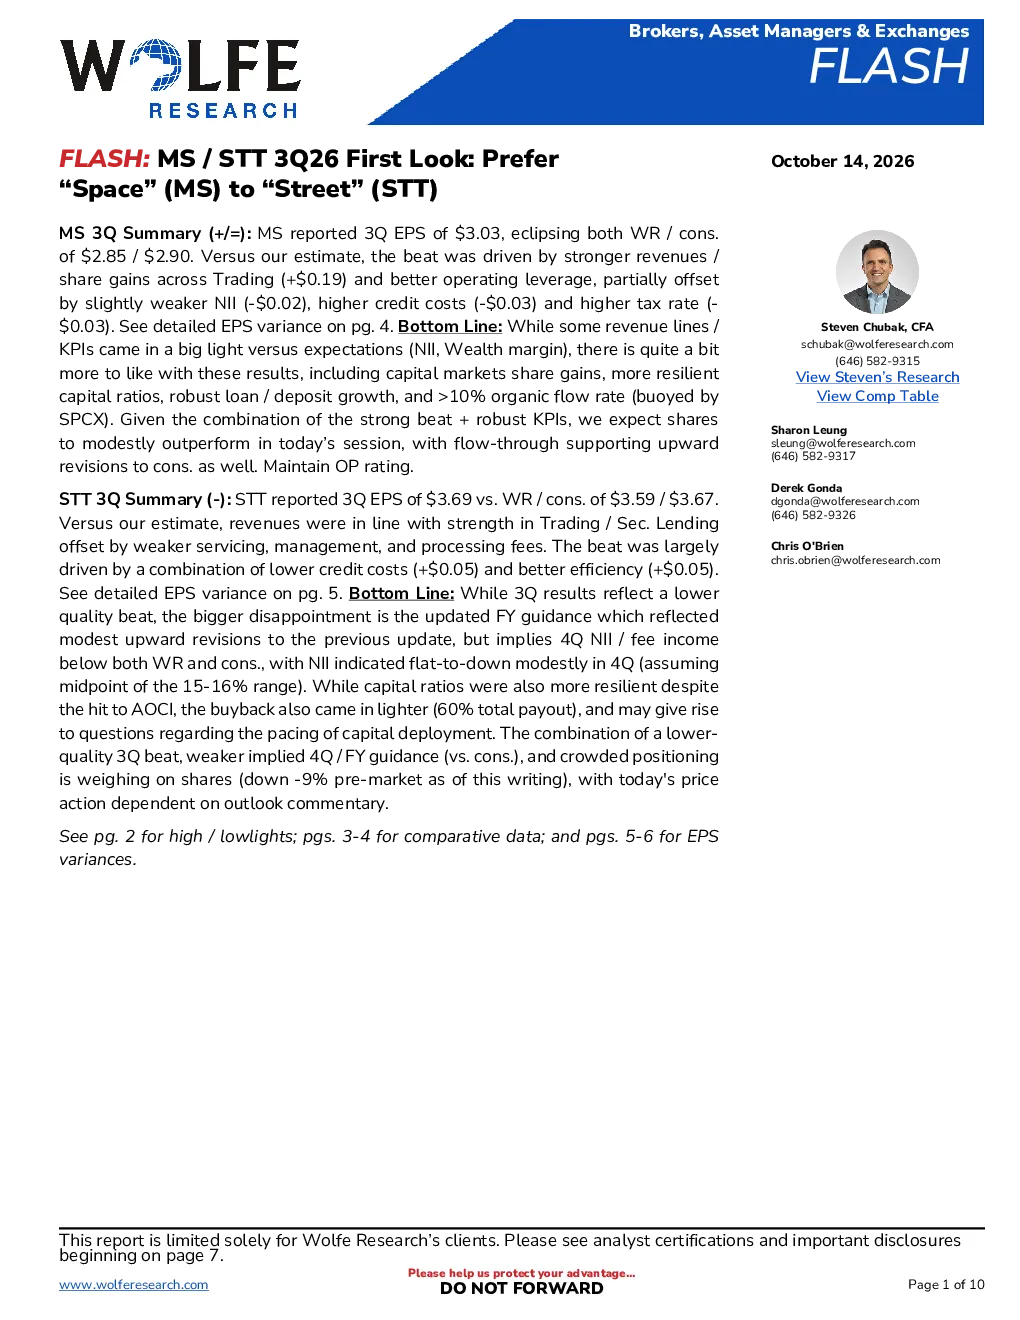
这份研报主要分析了摩根士丹利和道富银行的2026年第三季度业绩表现。摩根士丹利每股收益超出预期,主要得益于交易业务收入增长和运营杠杆率改善,但部分收入线如净利息收入未达预期。道富银行每股收益同样超出预期,交易业务强劲,信用成本降低,但全年指引暗示第四季度收入可能低于预期。研报对比了两家公司的业绩和前景,看好摩根士丹利。
摩根士丹利和道富银行的业绩各有哪些亮点和不足?
摩根士丹利亮点在于资本市场份额增长、资本充足率稳健、贷款存款增长强劲,以及受SPCX支持的有机净流入率高。不足之处在于部分收入线如净利息收入和财富管理利润率未达预期。道富银行亮点是交易业务强劲、信用成本降低和效率提升。不足之处在于全年指引暗示第四季度净利息收入和手续费收入可能低于预期,且资本回购规模较轻引发资本配置疑问。
报告对摩根士丹利和道富银行的行业发展趋势有何看法?
报告未明确提及行业发展趋势,但通过对比两家公司的业绩表现,可以看出交易业务和资本管理能力的重要性。摩根士丹利和道富银行的业绩均受益于交易业务的强劲表现,同时资本充足率和效率也是关键因素。这表明在当前金融环境下,维持较强的交易能力和稳健的资本状况对银行竞争力至关重要。
当前市场对摩根士丹利和道富银行的判断如何?
市场对摩根士丹利和道富银行的判断主要基于其第三季度业绩和未来指引。摩根士丹利维持“买入”评级,预计股价温和跑赢大盘。道富银行股价受前景评论影响,拥挤的仓位压制股价。两家公司的业绩均显示出一定的韧性,但市场对其未来收入增长和成本控制的预期存在差异。
研报提示了哪些风险?
研报未明确提示具体风险,但通过分析两家公司的业绩可以看出潜在风险。摩根士丹利需关注净利息收入和财富管理利润率不及预期的风险。道富银行需关注第四季度净利息收入和手续费收入低于预期的风险,以及资本回购规模较轻可能引发的资本配置风险。此外,两家公司均需关注市场环境变化对其交易业务的影响。
你可能感兴趣
2026年第三季度初览:收费、支出与拨备驱动超预期;财年展望温和向好
金融Evercore2026-10-15
2026年第三季度初览:EPS超预期由LLP带动,PPNR基本持平;营收指引下调,抵押贷款出售对2027年EPS具增厚作用
金融Evercore2026-10-15
贝莱德2026年第三季度初览
Evercore2026-10-14
2026年第三季度初看:税务与LLP推动EPS超预期;PPNR不及预期;前景中性至市场一致预期
金融Evercore2026-10-16
道富银行2026年第二季度回顾:强劲季度+引人注目的中期展望及目标价上调至210美元
花旗2026-07-17
贝莱德2026年第三季度初观——全面走强
富国证券2026-10-14
道富银行2026Q2初评:营收驱动的强劲季度
花旗2026-07-16
道富集团2026年第三季度报告快速解读-不及预期
Truist证券2026-10-14
道富集团 2026年季度报告
美股财报2026-04-29
道富集团2026年第三季度核心EPS3.69美元超预期
加拿大皇家银行2026-10-14