猜你想问
贝莱德2026年第三季度报告核心内容是什么?
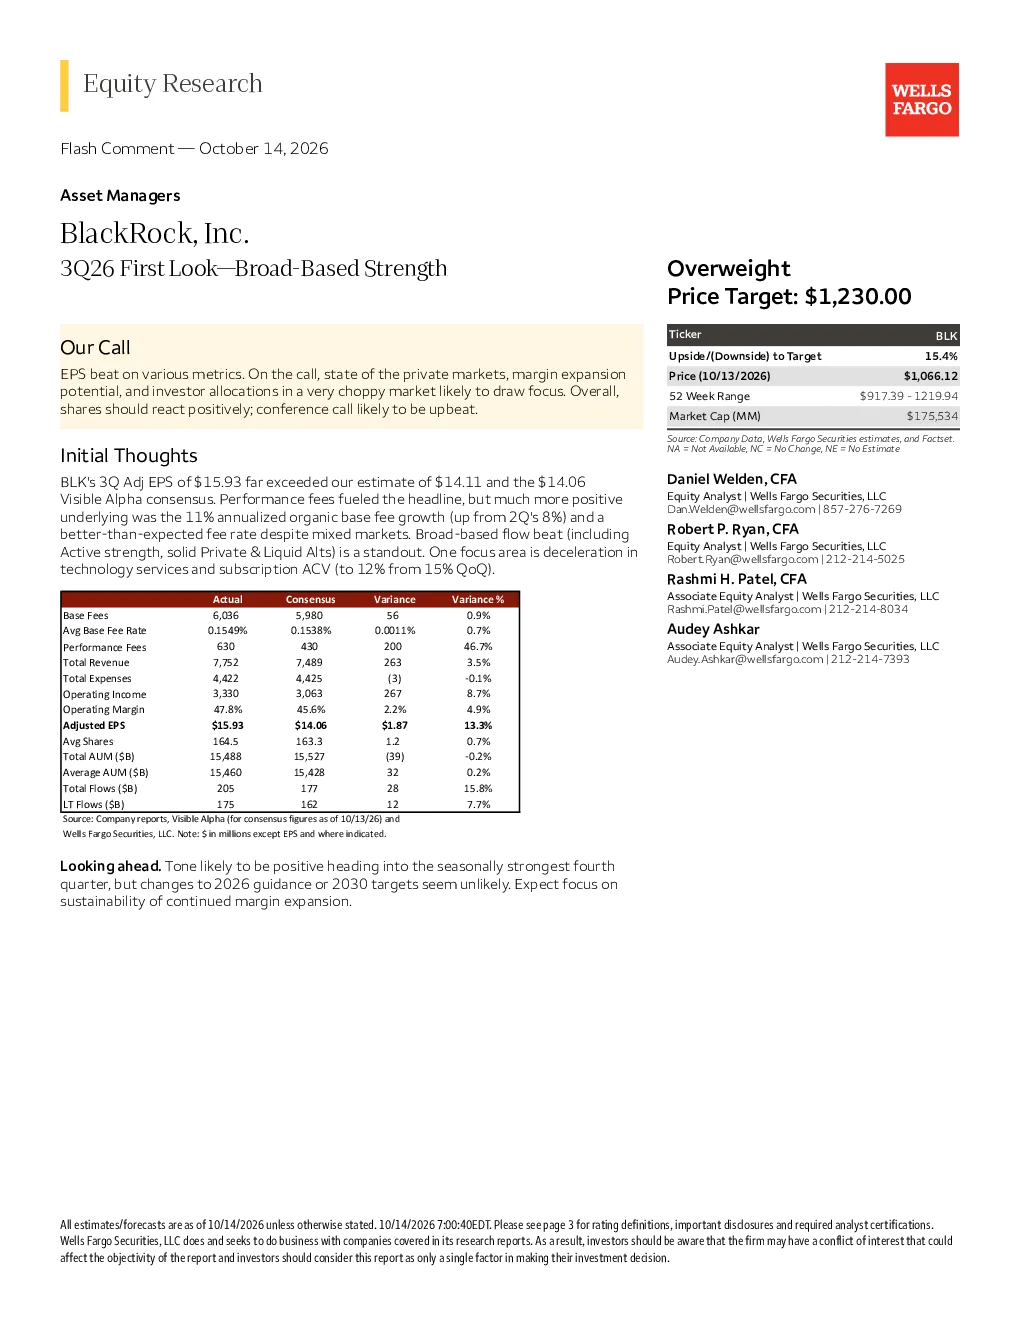
贝莱德公司2026年第三季度前瞻显示,公司业绩普遍强劲,EPS表现优异。电话会议中,私募市场状况、利润率扩张潜力以及投资者配置将成为焦点,预计会议氛围乐观。第三季度调整后每股收益为15.93美元,超出预期,主要受业绩费推动。年化有机基础费增长11%,费率超预期,资金流入表现突出。技术服务和订阅ACV增速放缓,从环比15%降至12%
报告分析的行业发展趋势如何?
报告指出,贝莱德在行业中的领导者地位、规模、品牌、多元化、技术和客户关系优势显著,能产生稳健的基金现金流、收入和利润率,处于“全速运转”状态。此外,2024-25年私募市场收购的潜在收益也值得关注,这些因素共同推动行业发展趋势向好
报告重点分析了哪些方向?
报告重点关注了贝莱德的私募市场状况、利润率扩张潜力以及投资者配置。贝莱德在私募市场业务整合、投资基金表现、客户净基金资金流出等方面存在潜在风险,同时其技术服务和订阅业务增速放缓也受到关注。这些分析方向为投资者提供了全面的公司运营视角
当前市场对贝莱德的整体判断是什么?
市场对贝莱德的判断较为积极,公司业绩普遍强劲,EPS表现优异,且处于“全速运转”状态。报告给予BLK“增持”评级,基于其在行业中的领导者地位和稳健的财务表现。当前市盈率估值具有上行空间,反映了其领先者地位和稳定业绩
报告提示了哪些风险?
报告提示了贝莱德面临的宏观风险和特有风险。宏观风险包括金融服务行业市场回调或情绪恶化;特有风险包括私募市场业务整合困难、投资基金表现恶化、客户净基金资金流出大幅减少,以及负面宣传。此外,2027年指引可能令人失望也存在一定不确定性
你可能感兴趣
贝莱德2026年第三季度初览
Evercore2026-10-14
贝莱德集团- BLK.US -2026年第三度业绩电话会
未知机构2026-10-14
2026年第三季度初览:EPS超预期由LLP带动,PPNR基本持平;营收指引下调,抵押贷款出售对2027年EPS具增厚作用
金融Evercore2026-10-15
2026年第三季度初看:税务与LLP推动EPS超预期;PPNR不及预期;前景中性至市场一致预期
金融Evercore2026-10-16
ASML Holding NV 2026年第三季度初看:需求加速,聚焦产能扩张细节
富国银行2026-10-14
Wolfe Research FLASH:摩根士丹利与道富银行2026年第三季度初览:看好摩根士丹利甚于道富银行
Wolfe Research2026-10-14
2026年第三季度初览:收费、支出与拨备驱动超预期;财年展望温和向好
金融Evercore2026-10-15
图观2018年8月全球大类资产走势:美国股市继续走强 新兴市场全面受挫
华创证券2018-09-03
固收周报:周观:超长债亮眼走强,债市能否走出震荡?(2026年第37期)
东吴证券2026-09-27
贝莱德 BLK.N 2026年第三季度业绩交流会
贝莱德2026-10-14