猜你想问
TROW 2026年第三季度报告核心数据有哪些?
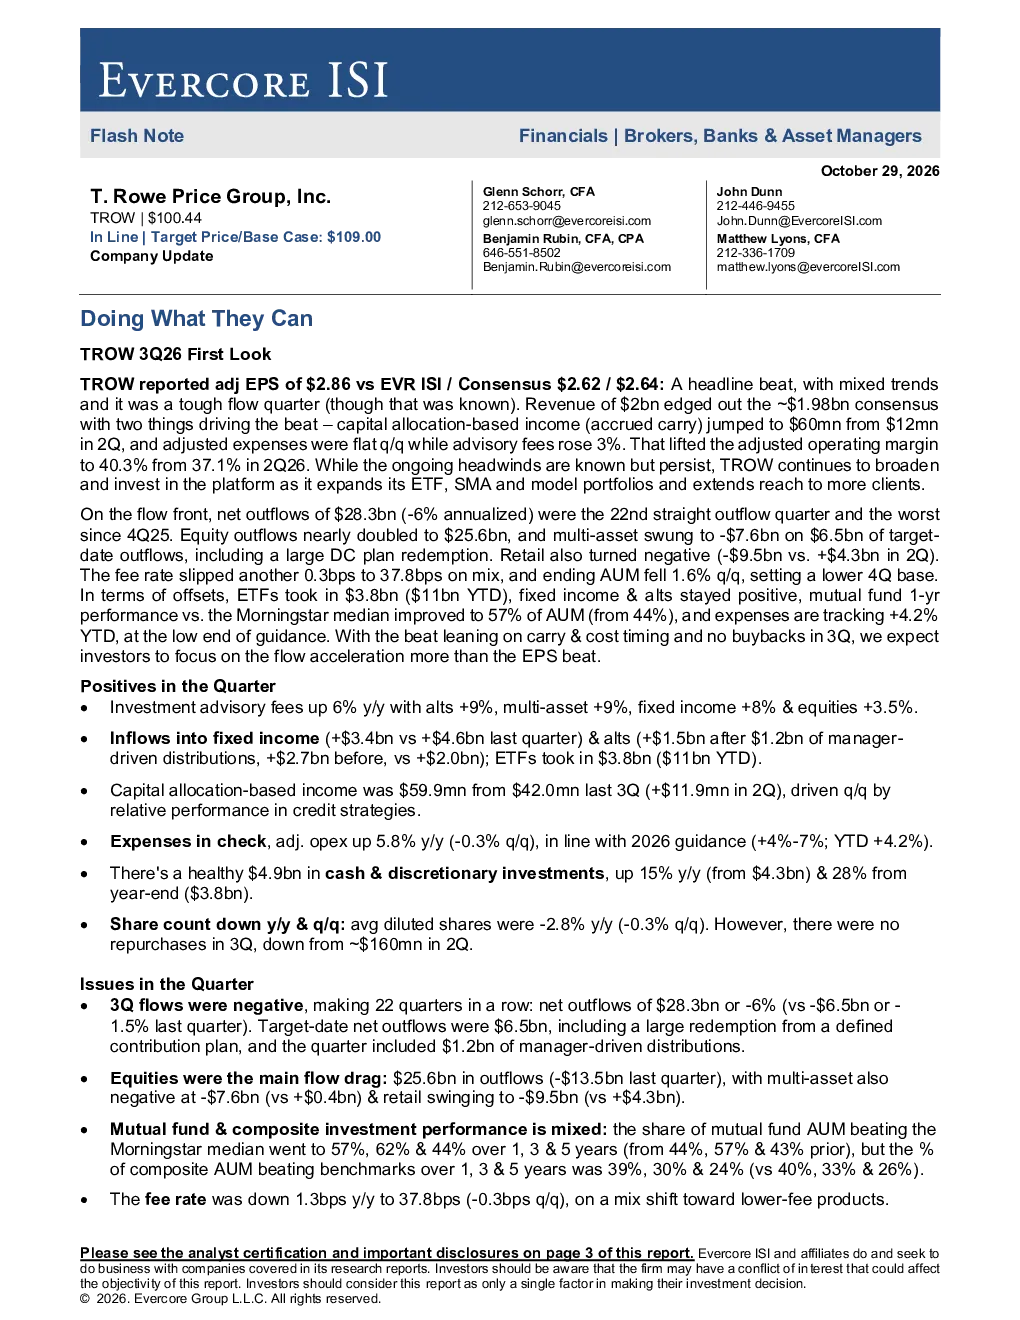
T. Rowe Price Group, Inc. (TROW) 2026年第三季度调整后每股收益为2.86美元,超出市场预期。主要增长动力来自资本配置收入显著提升,从第二季度1.2亿美元增至6亿美元,同时调整后费用得到有效控制。但公司面临持续净流出压力,第三季度净流出283亿美元,连续第22个季度出现净流出,其中股票资产、多资产配置产品和零售业务分别净流出256亿、76亿和95亿美元。投资咨询费同比增长6%,另类投资、多资产配置和固定收益产品表现突出。现金储备充足,达49亿美元,同比增长15%
报告反映的行业发展趋势是什么?
报告显示,尽管TROW整体业绩超预期,但持续净流出趋势凸显行业竞争加剧。资本配置收入增长表明资产管理公司需更精细化运营以提升盈利能力。另类投资、多资产配置和固定收益产品表现强劲,反映投资者对多元化资产配置的需求增加。然而,净流出压力持续存在,提示投资者需关注行业洗牌和客户资金流向变化,低利率环境可能进一步压缩行业利润空间
研报重点分析了哪些方面?
研报重点分析了TROW的盈利能力、费用控制和资本配置策略。公司通过资本配置收入大幅增长实现业绩超预期,但需警惕持续净流出对长期盈利的潜在影响。报告还关注了投资咨询费增长及各产品线表现,显示公司业务多元化发展。费用控制良好,调整后运营费用同比增长5.8%但环比持平,符合全年指引。现金储备充足,为业务发展提供有力支撑
当前市场对TROW的判断如何?
市场对TROW的判断呈现分化。一方面,业绩超预期提振了投资者信心,资本配置收入增长被视为积极信号;另一方面,持续净流出趋势引发担忧,特别是股票资产的大额净流出。投资者关注公司如何应对行业竞争和客户资金流向变化,以及低利率环境对盈利能力的长期影响。公司估值目标基于2028年每股收益的10.5倍市盈率,市场需结合行业趋势和公司战略进行综合评估
研报提示了哪些风险?
研报提示的主要风险包括资本市场波动可能影响投资收益,资金流向不确定性增加对资产管理规模构成挑战,低利率环境压缩利润空间,以及国际业务面临的外汇风险。持续净流出趋势可能进一步加剧竞争,公司需加强产品创新和客户服务以维持市场份额。此外,宏观经济环境变化可能对投资咨询费增长和运营效率产生不利影响