猜你想问
美国10月非农就业数据有哪些关键点?
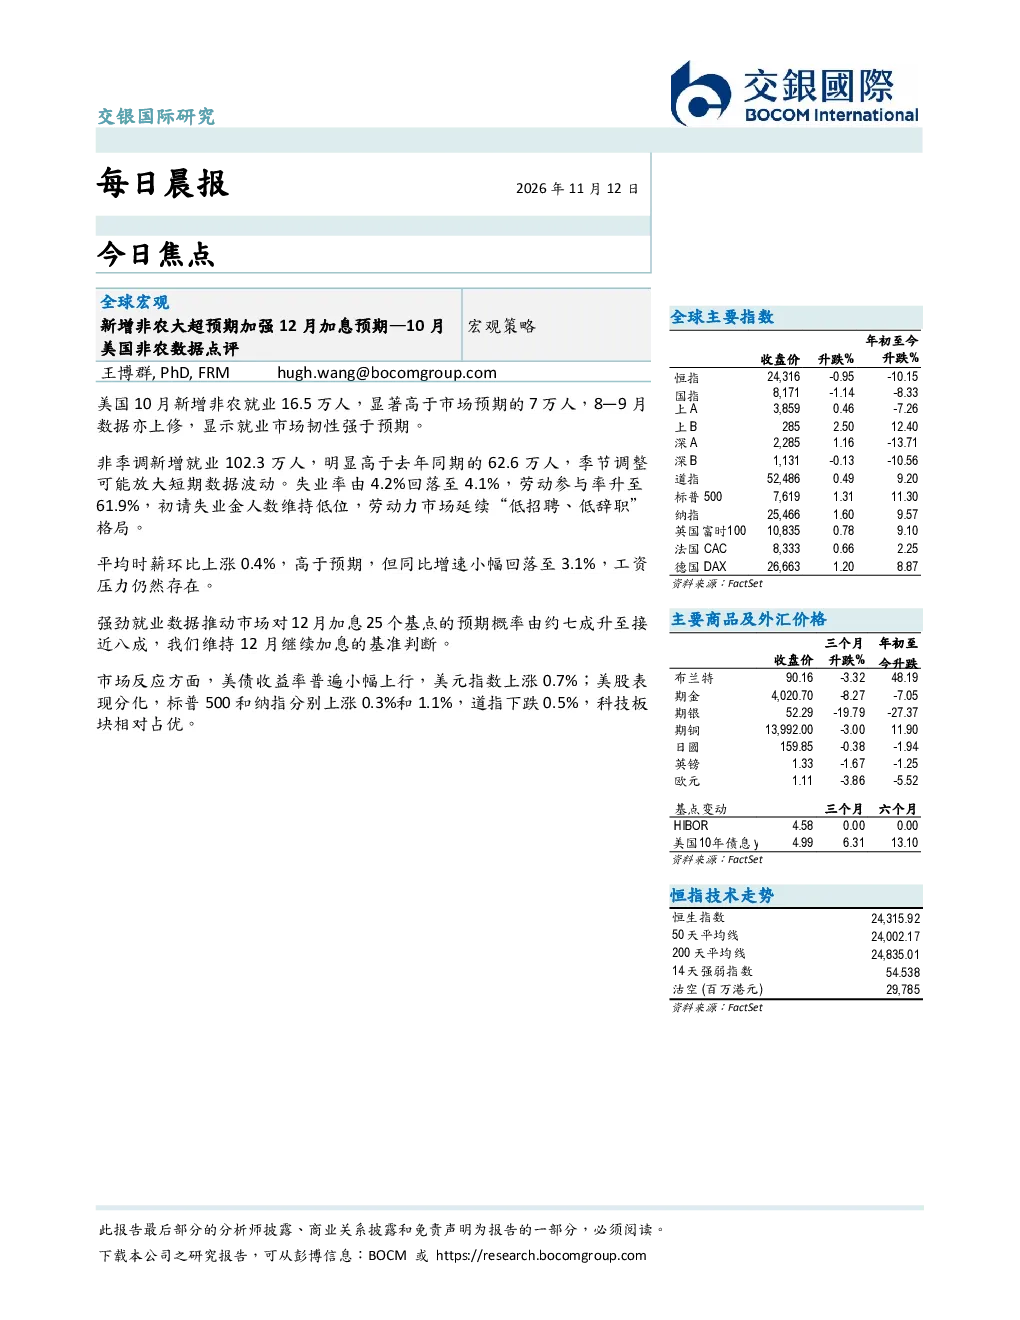
美国10月新增非农就业人数显著高于市场预期,显示就业市场韧性强于预期。非季调新增就业人数明显增长,失业率回落,劳动参与率上升,表明劳动力市场延续“低招聘、低辞职”格局。平均时薪环比上涨,同比增速小幅回落,虽然增速放缓,但工资压力仍然存在,这些数据共同支撑了市场对12月加息的预期。
该就业数据对市场有何影响?
强劲的就业数据推动市场对12月加息预期概率上升,维持12月继续加息的基准判断。美债收益率普遍上行,美元指数上涨,美股表现分化,科技板块相对占优。就业市场的强劲表现通常被视为美联储继续收紧货币政策的信号,因此市场反应较为积极。
报告重点分析了哪些行业趋势?
报告主要关注美国就业市场的整体趋势,特别是劳动力市场的“低招聘、低辞职”格局,这一现象可能表明就业市场接近充分就业状态,但也可能暗示未来招聘成本上升。此外,报告还分析了工资压力对通胀的影响,以及其对美联储政策决策的潜在作用。这些分析有助于投资者理解当前经济环境的复杂性。
当前市场处于什么状态?
当前市场对美联储12月加息持谨慎乐观态度,就业数据的强劲表现为加息提供了支持,但市场也关注通胀和经济增长的潜在风险。美债收益率和美元指数的上涨反映了市场对紧缩政策的预期,而美股的分化表现则显示出投资者对不同板块的信心差异。整体而言,市场情绪较为复杂,需要持续关注经济数据和政策动向。
该研报有哪些风险提示?
该研报提示投资者关注就业市场可能出现的转折点,例如“低招聘、低辞职”格局的打破可能意味着招聘成本上升和通胀压力加大。此外,美联储政策的不确定性也是重要风险,任何意外数据或政策声明都可能引发市场剧烈波动。投资者应谨慎评估当前经济环境和政策前景,避免过度依赖单一数据或报告结论。