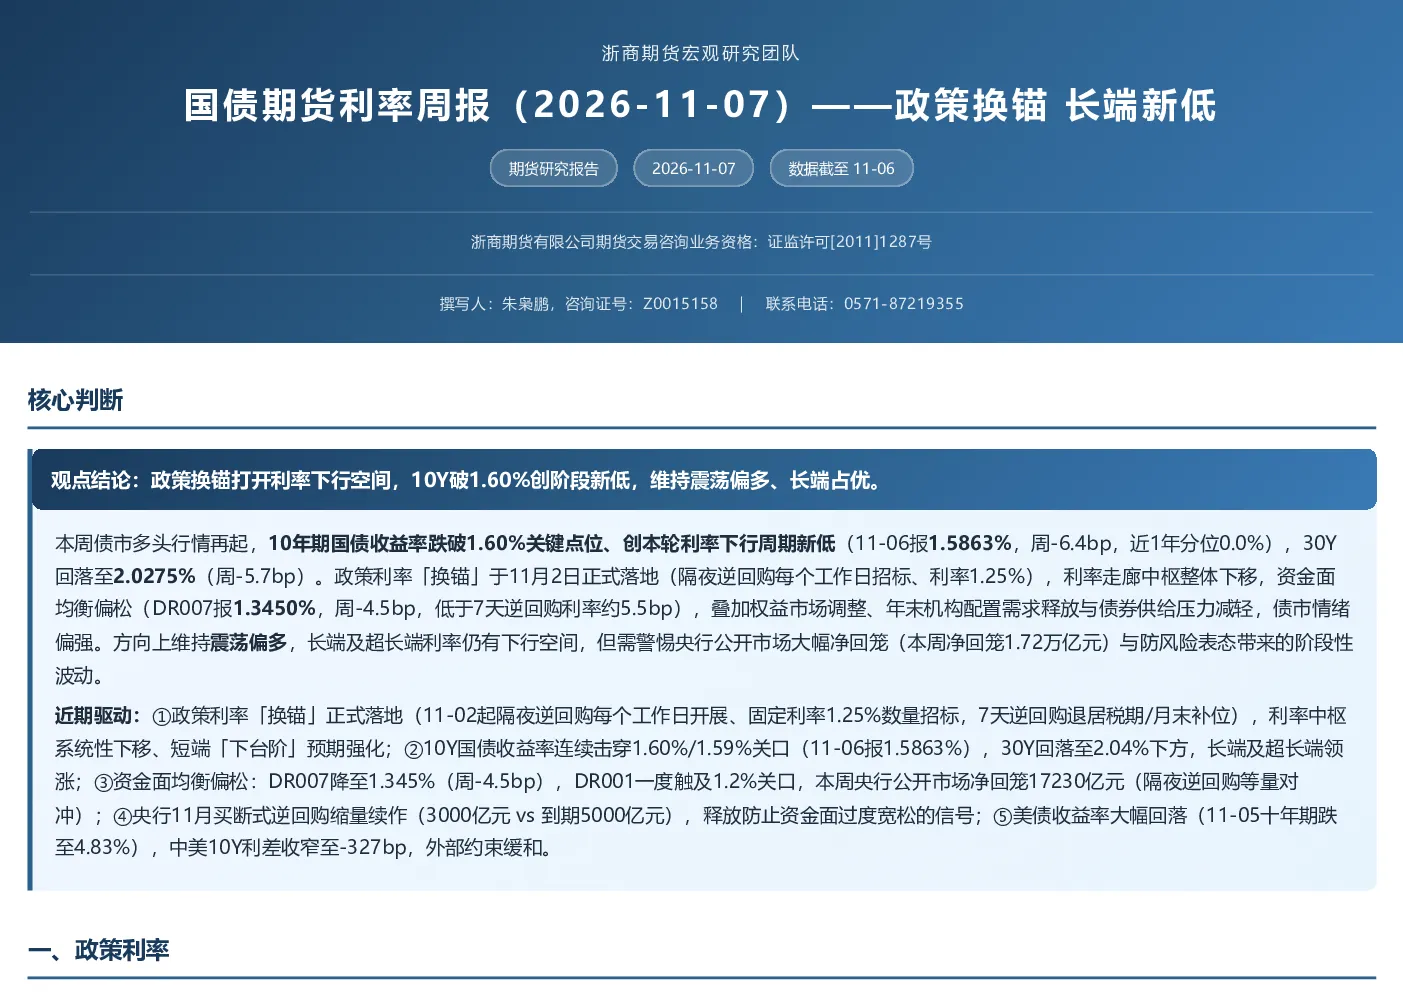
- 核心观点结论:政策利率“换锚”打开利率下行空间,10年期国债收益率跌破1.60%创阶段新低,维持震荡偏多、长端占优。
- 本周债市表现:10年期国债收益率创本轮利率下行周期新低(11-06报1.5863%,周-6.4bp,近1年分位0.0%),30年期国债收益率回落至2.0275%(周-5.7bp)。
- 政策利率“换锚”:自11月2日起,央行每个工作日以固定利率1.25%开展隔夜逆回购操作,7天逆回购退居税期/月末补位,利率走廊中枢整体下移。
- 国债收益率期限结构:全曲线大幅下行,10年期收益率跌破1.60%,2年期、5年期、30年期同步走低,曲线延续“牛陡+超长端偏强”格局。
- 利差分析:10年期-2年期利差收窄至37.09bp(周收窄3.3bp),30年期-10年期利差走阔至44.12bp(周走阔0.7bp),整体呈现“短端快下+超长端跟进”的牛市形态。
- 国开债收益率:全线下行,10年期国开-国债隐含利差仅4.69bp,处于极低水平,反映避险与配置需求旺盛。
- 国债期货CTD券收益率:TS/TF/T/TL各合约CTD券收益率均小幅下行、处近1年极低分位,期货端定价偏强、基差为正。
- 货币市场利率:资金面均衡偏松,DR007降至1.3450%(周-4.5bp),央行公开市场净回笼17230亿元,但隔夜逆回购每日投放对冲、流动性总量充裕。
- 海外利率对比:美债收益率大幅回落,中美10年利差收窄至-327.4bp,外部利率约束缓和。
- 本周重要事件与基本面回顾:政策利率“换锚”正式落地,10年期国债跌破1.60%,央行大额净回笼+买断式逆回购缩量续作,美债收益率大幅回落,10月制造业PMI重回收缩区间,通胀温和。
- 信号矩阵与下周关注:TS/TF偏多,T震荡偏多,TL偏多。关注资金面平稳性、央行公开市场操作节奏、10月金融与经济数据、美债收益率走势及12月美联储议息预期。