猜你想问
国债期货本周价格走势如何?
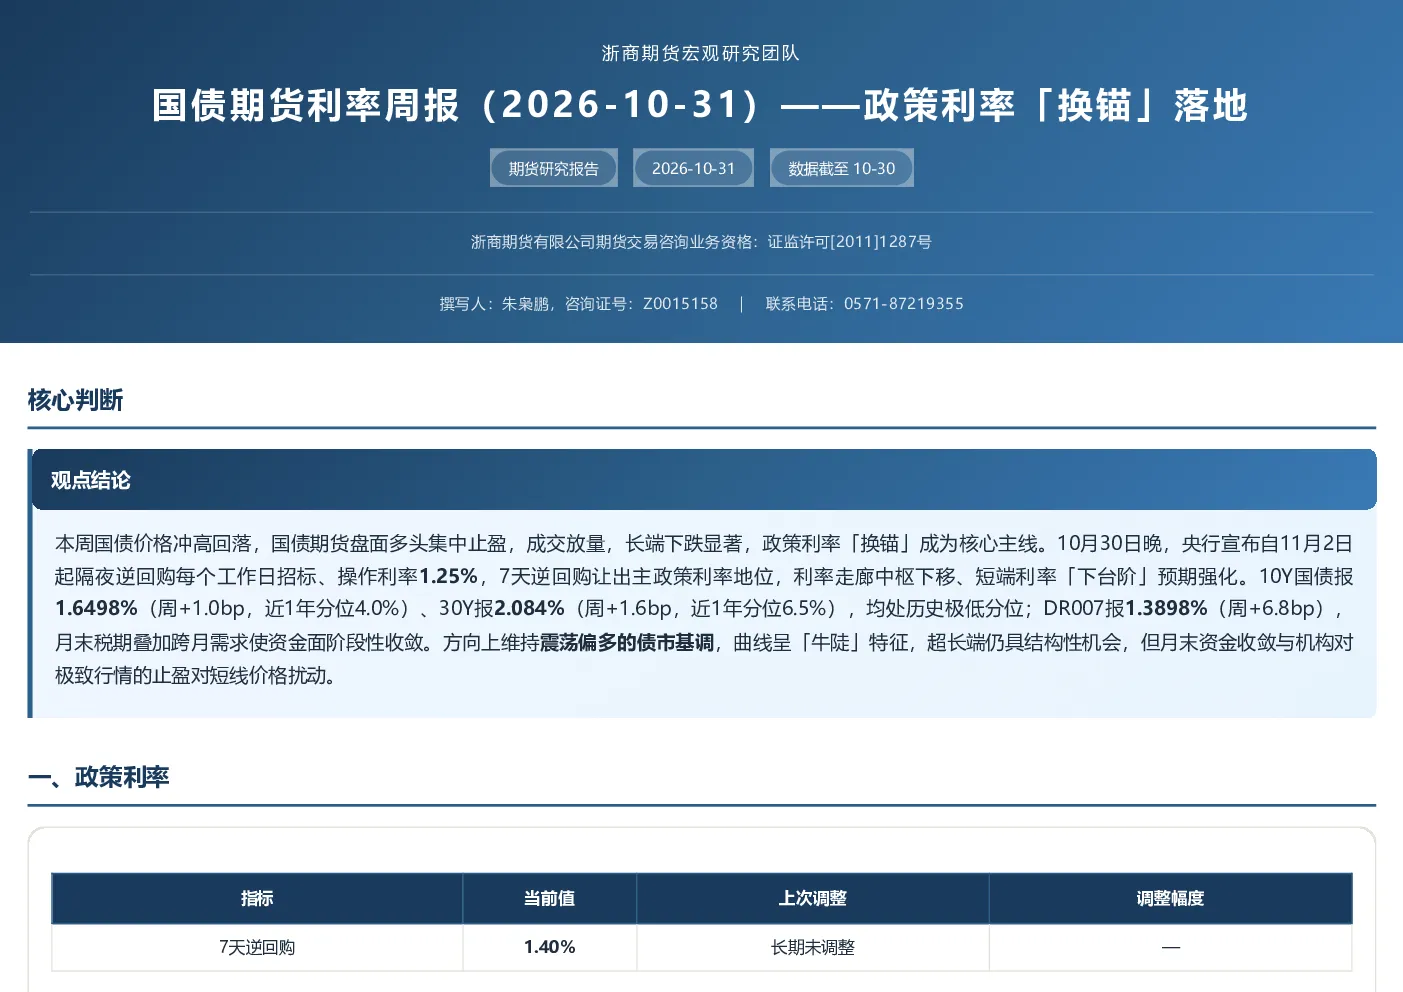
本周国债期货价格呈现冲高回落态势,长端下跌显著,曲线呈现「牛陡」特征。政策利率「换锚」是核心主线,央行宣布隔夜逆回购利率1.25%,7天逆回购让出主政策利率地位,市场利率中枢趋于下移。长端收益率小幅回升,但各期限仍处近1年极低分位,短端利率中枢下移预期支撑债市。月末资金收敛与机构止盈对短线价格造成扰动,整体维持震荡偏多的债市基调。
政策利率「换锚」对市场有何影响?
政策利率「换锚」意味着央行将隔夜逆回购利率作为新的主要政策利率,7天逆回购调整为固定数量、利率招标,原挂7天利率的工具转挂隔夜利率。此举反映货币政策框架向价格型、精细化转型,市场利率中枢趋于下移。短端利率「下台阶」预期强化,支撑债市,曲线整体延续「牛陡」形态。但月末资金收敛与机构止盈对短线价格造成扰动,需关注资金面变化对市场情绪的影响。
国债收益率曲线近期有何变化?
国债收益率曲线整体小幅上行,各期限+0~+1.6bp,长端上行略大于短端。长端收益率小幅回升主要受临近月末资金面收敛叠加机构止盈影响。但各期限仍处近1年极低分位,10Y仅4.0%分位、30Y 6.5%分位。短端利率中枢下移预期支撑债市,「牛陡」形态延续。10Y-2Y利差报40.4bp,30Y-10Y利差报43.4bp,曲线整体呈现小幅陡峭化特征。
国债期货CTD券收益率情况如何?
国债期货CTD券成交收益率数据截至10-26,TS/TF/T/TL各合约CTD券收益率均处于近1年极低分位(0.4%~2.1%),周度小幅下行。反映期货端定价偏强、基差为正。月末资金收敛使期货端有所止盈,但「换锚」宽松预期仍支撑短端合约相对强势。需关注现券收益率异动带来的CTD切换风险,尤其是超长端品种的结构性机会。
国债期货投资需注意哪些风险?
国债期货投资需关注政策利率调整带来的市场预期变化,尤其是「换锚」后短端利率中枢下移对资金面的影响。月末资金收敛与机构止盈可能对短线价格造成扰动,需警惕现券收益率异动引发的CTD券切换风险。长端收益率虽处低位,但曲线「牛陡」形态下,长端品种波动可能加大。此外,海外利率走势及国内货币政策操作节奏也可能对债市产生影响,需持续跟踪市场动态。