猜你想问
政策利率换锚落地有哪些关键细节?
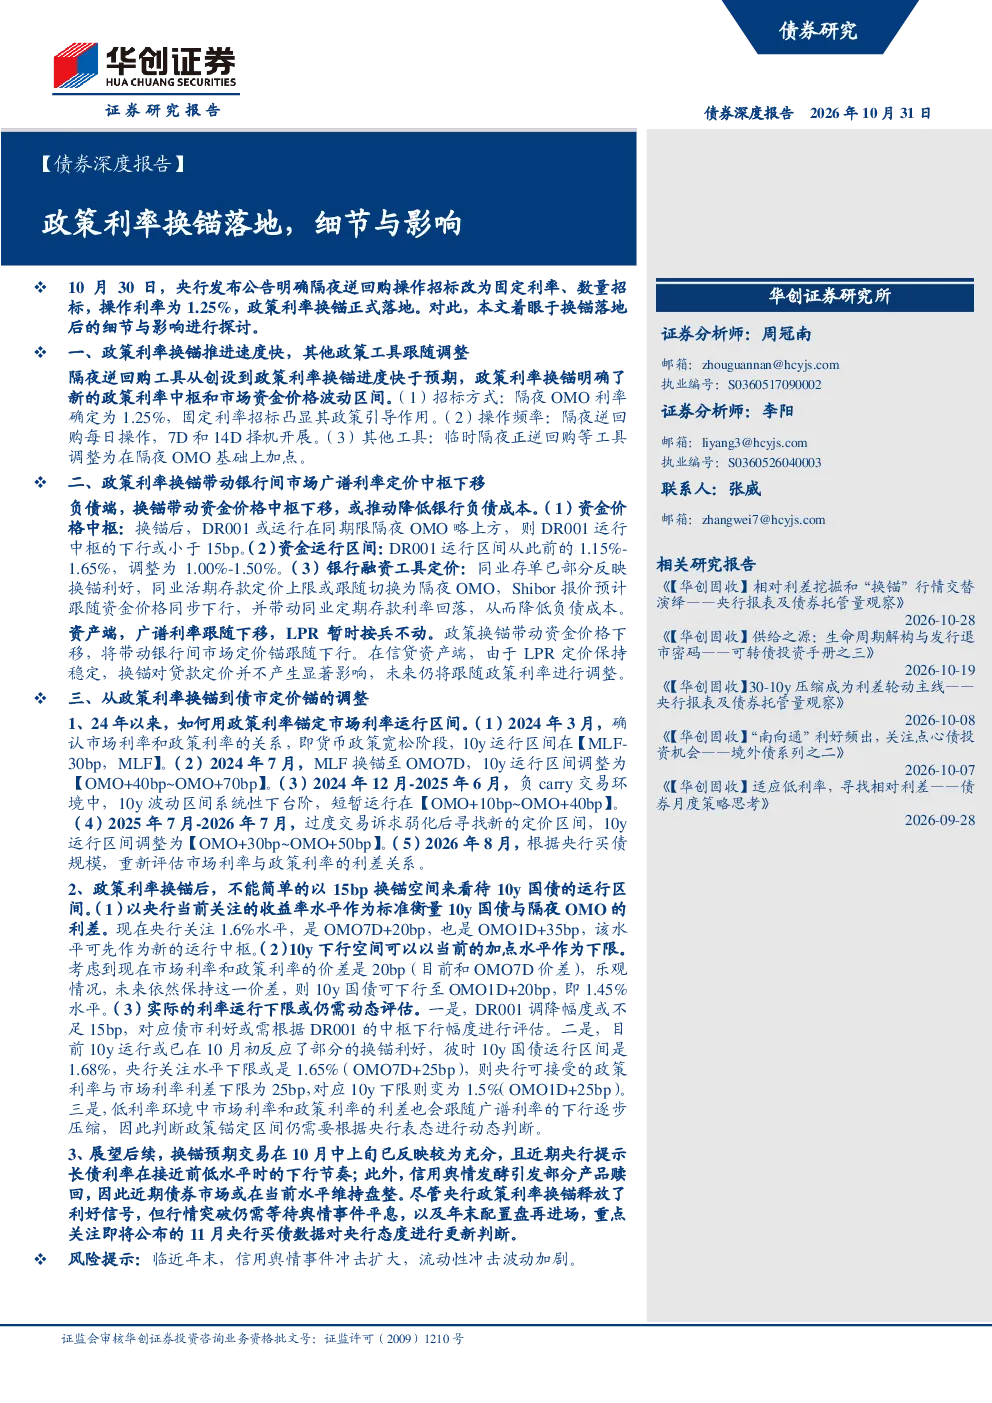
政策利率换锚落地的主要细节包括:隔夜逆回购工具从创设到政策利率换锚的进度快于预期,明确了新的政策利率中枢和市场资金价格波动区间。隔夜OMO利率确定为1.25%,采用固定利率招标方式,凸显政策引导作用。操作频率上,隔夜逆回购每日操作,7D和14D择机开展。其他临时性隔夜正逆回购等工具调整为在隔夜OMO基础上加点。这些调整旨在稳定市场资金价格,引导银行间市场广谱利率定价中枢下移,从而降低银行负债成本。
政策利率换锚对银行间市场有何影响?
政策利率换锚对银行间市场产生了显著影响。负债端,资金价格中枢下移,推动银行降低负债成本。具体表现为DR001运行中枢下行或小于15bp,运行区间从1.15%-1.65%调整为1.00%-1.50%。银行融资工具定价也相应调整,同业存单已部分反映换锚利好,同业活期存款定价上限可能切换为隔夜OMO,Shibor报价预计同步下行,带动同业定期存款利率回落。资产端,广谱利率跟随下移,但LPR暂时保持稳定,对贷款定价影响不显著,未来仍将跟随政策利率调整。
政策利率换锚如何影响债市定价?
政策利率换锚后,债市定价锚发生了调整。从2024年以来,政策利率锚定市场利率运行区间经历了多次变化:3月确认市场利率与政策利率关系,10y运行区间在MLF-30bp至MLF;7月MLF换锚OMO,10y运行区间调整为OMO+40bp至OMO+70bp;12月至次年6月,负carry交易环境中,10y波动区间下台阶至OMO+10bp至OMO+40bp;7月至次年7月,过度交易诉求弱化后,10y运行区间调整为OMO+30bp至OMO+50bp。当前,10y国债定价以央行关注的1.6%水平为标准,即OMO7D+20bp或OMO1D+35bp,可作为新的运行中枢。10y国债下行空间理论上可至OMO1D+20bp,即1.45%水平,但实际运行下限需动态评估DR001调降幅度、市场已反应的利好、央行可接受的政策利率与市场利率利差下限等因素。
当前银行间市场现状如何?
当前银行间市场现状表现为政策利率换锚后,市场利率中枢下移,资金价格趋于稳定。DR001等关键利率运行在1.00%-1.50%区间,银行负债成本有所降低。同业存单、活期存款、定期存款等融资工具定价跟随调整,反映政策利率变化。资产端,广谱利率下行,但LPR保持稳定,对贷款定价影响有限。市场整体在政策引导下趋于平稳,但部分信用舆情事件仍对流动性产生一定冲击,需关注央行态度变化和市场动态。
研报提示哪些风险?
研报提示的主要风险包括:临近年末,信用舆情事件可能扩大,对流动性产生冲击,加剧市场波动。此外,政策利率换锚预期交易在10月中上旬已反映较为充分,近期债券市场或在当前水平维持盘整,行情突破需等待舆情事件平息和年末配置盘再进场。需重点关注即将公布的11月央行买债数据,以判断央行态度变化。市场整体需警惕信用风险和流动性风险,保持谨慎观察。