猜你想问
政策利率换锚对债市有何影响?
政策利率换锚意味着机构资金成本可能降低,但若隔夜逆回购利率不下调,对债市不构成边际利好。监管似乎不希望看到利率过快下行,短期多头动能受制于监管态度,期债可能维持震荡。当前DR001已基本达到1.25%的预期水平,需关注资金利率是否继续上行。
本周债市走势如何分析?
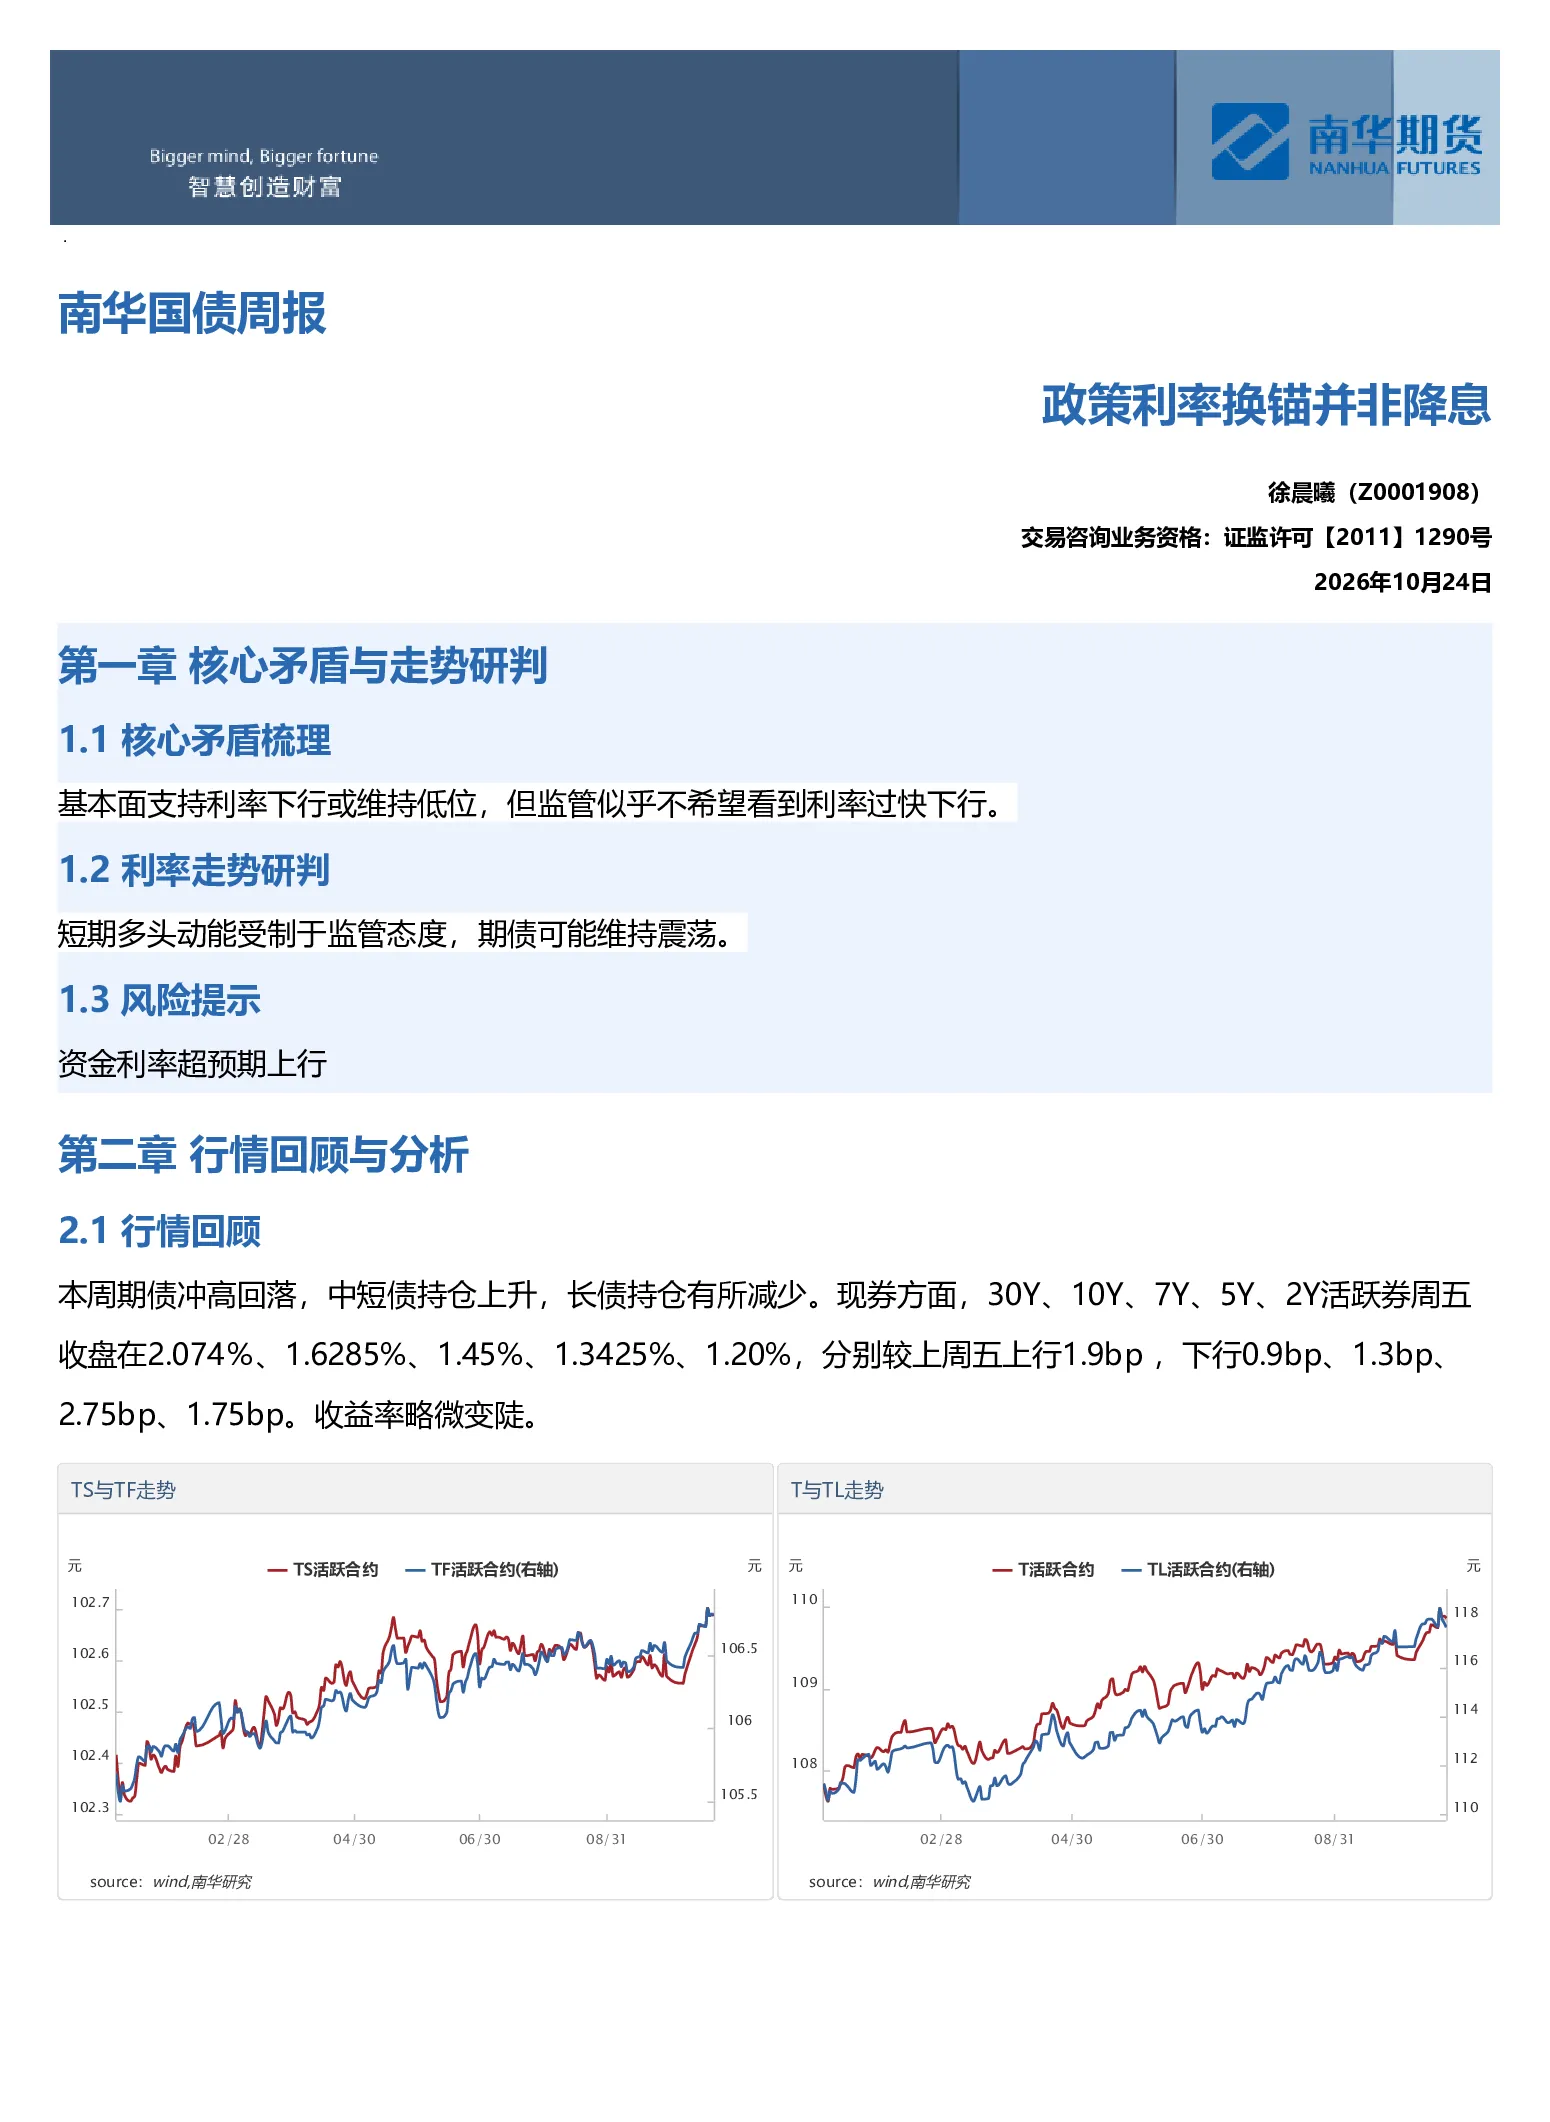
本周债市冲高回落,中短债持仓上升,长债持仓有所减少。现券收益率略微变陡,资金面宽松但DR001有所上行。上涨动力主要来自政策利率换锚带来的降息联想,但监管通过资金利率上行和MLF缩量续作传递敲打信号。短期多头动能可能收敛,市场可能陷入震荡。下周需密切留意资金面变化。
经济数据对债市有何启示?
三季度GDP增速回升至4.5%,名义GDP增速创近年来新高;9月固定资产投资、消费、工业增加值增速均有所回升。表明促内需政策开始发挥效力,8月可能为周期底部,四季度经济有望持续改善,但明年存在隐忧,需更多扩张性政策支撑内需。经济数据虽好于预期,但市场并未视作利空。
债市当前面临哪些风险?
短期多头动能可能收敛,市场可能陷入震荡。资金利率超预期上行是主要风险,需关注下周资金面变化。公开市场全周净投放620亿,下周到期12380亿,其中1年期MLF 9000亿,央行已公告续作7000亿,回收2000亿长期流动性。期限利差方面,7-2利差偏低,若长债交易情绪消退,利差可能向上回归。
央行政策动向对债市有何影响?
央行行长报告将出台政策举措,包括设立应对非银机构大额赎回的流动性支持工具,扩大SLF适用机构范围,研究将政策利率期限切换为隔夜。政策利率换锚意味着机构资金成本可能降低,但若隔夜逆回购利率不下调,对债市不构成边际利好。当前DR001已基本达到1.25%的预期水平,监管态度仍是关键变量。
你可能感兴趣
债券周报:政策利率换锚的猜想与实际线索
华创证券2026-10-18
华创固收政策利率换锚的猜想与实际线索- 周观点系列电话会议328期
未知机构2026-10-19
2026金融街论坛学习笔记 政策利率拟“换锚”,影响几何?
华创证券2026-10-21
政策周度观察:政策利率换锚可期,优化面向家庭的财税、住房等支持举措
东方财富2026-10-25
华创固收政策利率换锚的猜想与实际线索周观点系列会议328期
未知机构2026-10-19
光大金融 政策利率换锚后怎么看下一步DR曲线构建与衍生影响
未知机构2026-10-20
政策利率换锚的猜想与实际线索26101920261020
未知机构2026-10-20
固定收益点评报告:政策利率“择机换锚”,政策兼顾维稳和开放
万联证券2026-10-19
财通总量 如何看待政策利率换锚及其影响
未知机构2026-10-20
政策利率换锚的猜想与实际线索26101920261020 导读
未知机构2026-10-20