猜你想问
政策利率换锚对债市有何影响?
政策利率换锚被市场理解为降息,但若隔夜逆回购利率不下调,对债市不构成边际利好。监管似乎不希望看到利率过快下行,短期多头动能受制于监管态度,期债可能维持震荡。当前DR001已基本达到1.25%的首次操作利率,若资金利率超预期上行,需警惕风险。
本周债市行情回顾如何?
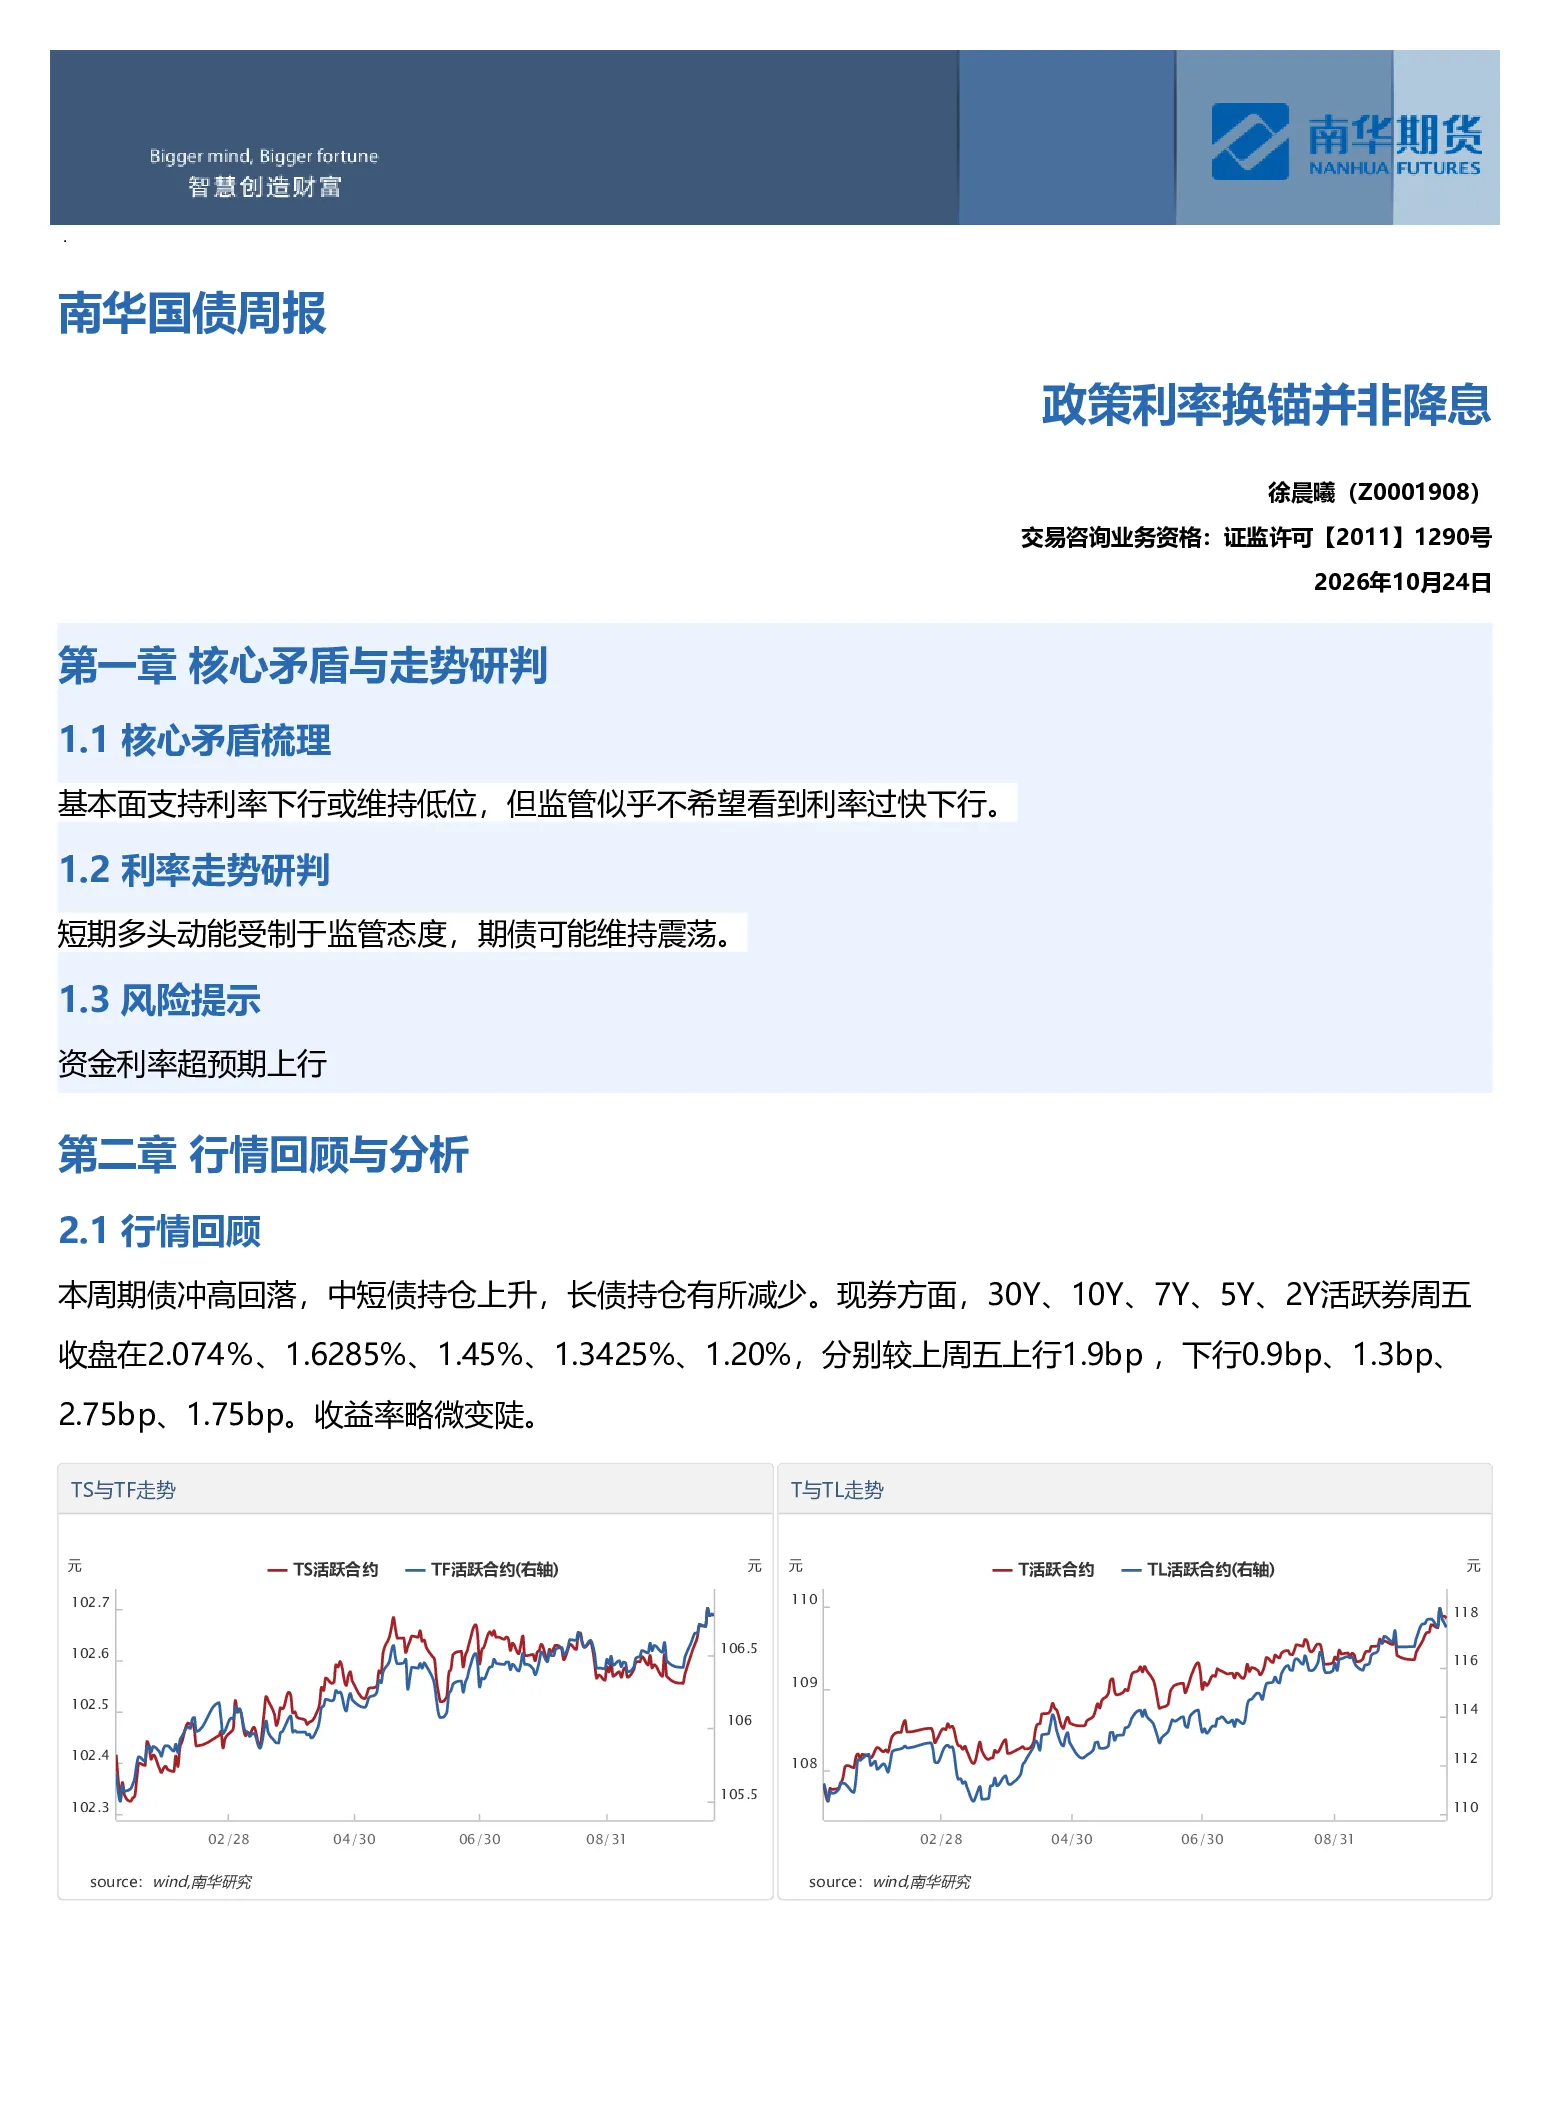
本周期债冲高回落,中短债持仓上升,长债持仓有所减少。现券收益率略微变陡,活跃券收益率变动:30Y上行1.9bp至2.074%,10Y下行0.9bp至1.6285%,7Y下行1.3bp至1.45%,5Y下行2.75bp至1.3425%,2Y下行1.75bp至1.20%。资金面宽松,DR001在1.26%左右,公开市场全周净投放620亿,下周到期12380亿,其中1年期MLF 9000亿,央行已公告续作7000亿,回收2000亿长期流动性。
未来债市走势如何研判?
短期多头动能可能收敛,市场可能陷入震荡。7-2利差仍然偏低,如果长债交易情绪消退,利差存在向上回归的可能。9月经济数据虽好于预期,但未来经济隐忧不小,市场并未视作利空。监管通过资金利率上行和MLF缩量续作传递敲打信号,需关注资金面的变化。
本周有哪些重要的经济数据和政策举措?
三季度GDP增速回升至4.5%,名义GDP增速创近年来新高。9月固定资产投资、消费增速回升,工业增加值增速回升,或表明促内需政策开始发挥效力。明年存在隐忧,需出台更多扩张性政策支撑内需。央行行长在金融街论坛上报告即将出台的政策,包括设立应对非银机构大额赎回的流动性支持工具,扩大常备借贷便利(SLF)的适用机构范围,研究择机把央行公开市场主要操作品种的期限切换为隔夜。
债市面临哪些风险提示?
资金利率超预期上行是主要风险之一。当前DR001已基本达到1.25%的首次操作利率,若监管态度转变或资金面收紧,可能导致资金利率上行。此外,MLF缩量续作回收部分长期流动性,也对市场情绪产生影响。需关注资金面的变化以及监管政策的动向,警惕市场波动风险。