本周主线
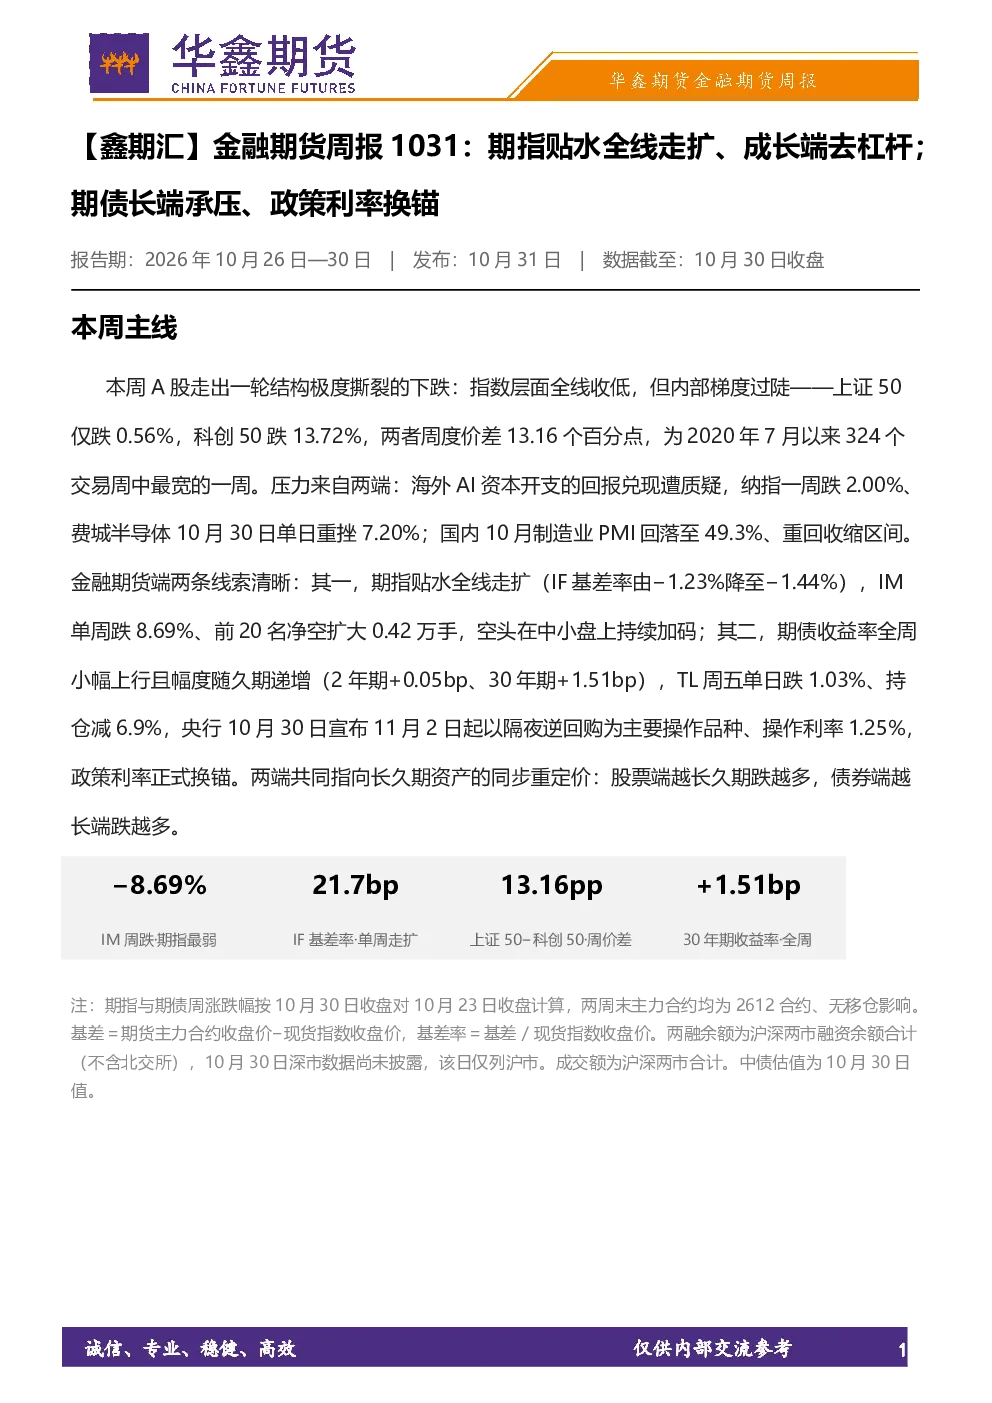
本周A股呈现结构极度撕裂的下跌,指数层面全线收低,但内部差异显著:上证50仅跌0.56%,科创50跌13.72%,两者周度价差达13.16个百分点,为2020年7月以来最宽。压力主要来自海外AI资本开支回报兑现受质疑(纳指周跌2.00%,费城半导体单日跌7.20%)和国内10月制造业PMI回落至49.3%、重回收缩区间。金融期货端表现为期指贴水全线走扩(IF基差率由−1.23%降至−1.44%),IM单周跌8.69%、前20名净空扩大0.42万手,空头在中小盘上持续加码;期债收益率全周小幅上行且幅度随久期递增(2年期+0.05bp、30年期+1.51bp),TL单日跌1.03%、持仓减6.9%,央行宣布11月2日起以隔夜逆回购为主要操作品种、操作利率1.25%,政策利率正式换锚。两端共同指向长久期资产的同步重定价:股票端越长久期跌越多,债券端越长端跌越多。
股指期货
- 行情节奏:五日四跌一涨,10月28日唯一反抽未能延续,10月30日海外科技股重挫传导,两市成交1.67万亿元。上证50全周仅跌0.56%,科创50跌13.72%、创业板指跌10.08%,跌幅与资产久期高度同向。
- 期现结构:期货跌幅全线大于现货,贴水同步走扩(IF由−1.23%至−1.44%、IH−1.40%至−1.51%、IC−1.06%至−1.26%、IM−1.11%至−1.30%)。
- 量仓与风格:期指总持仓全线下降(IF−4.7%、IC−2.4%、IH−2.2%、IM−2.2%),成交量除IM逆势增2.5%外全部回落。IM是唯一“跌幅最大、成交反增”的品种,去杠杆与换手同时发生,说明分歧在中小盘上最集中。
- 估值与赔率:贴水走扩后四大期指基差率均回到10月中旬水平,继续走扩的空间取决于对冲需求能否衰减。当前矛盾不在方向而在结构——价值端(IH)跌幅有限、成长端(IM/IC)已被大幅折价,13.16个百分点的风格价差处2020年7月以来极值,均值回复的赔率在积累,但催化剂缺位。
国债期货
- 曲线形态:熊陡而非熊平。全周收益率上行幅度随久期单调递增(2年期+0.05bp、5年期持平、10年期+1.00bp、30年期+1.51bp)。短端受资金面呵护基本锁定,长端独自承压。
- 政策利率换锚:央行宣布11月2日起以隔夜逆回购为主要操作品种、操作利率1.25%,7天期逆回购改为固定数量、利率招标、多重价位中标。隔夜利率成为主要政策利率,较原7天期1.40%低15个基点。
- 为何短端不涨反平:1.25%的操作利率与10月DR001运行区间基本重合,市场已提前定价,属“确认”而非“新增宽松”。长端则因宽松预期兑现而回吐,30年期成为最大承压期限。
- 量仓信号:TL主力持仓周减6.9%至20.4万手、TF减6.1%、T减1.6%,价格下跌与持仓下降同向,属多头离场而非空头进攻。前20名净空全线收窄,头部席位在低位兑现空头而非加码。
- 跨资产视角:本周“成长股去杠杆、长债收益率上行、人民币中间价创2024年以来最强”三者并存,指向外部流动性改善、内部长久期资产重定价。
资金结构
- 总量与节奏:两市融资余额由23,948.22亿元降至23,491.52亿元,五个交易日减少456.69亿元、降幅1.91%,10月30日沪市单市再降192.87亿元至11,989.02亿元,去杠杆在周五加速。
- 结构特征:深市降幅大于沪市(深市−2.29%、沪市−1.55%),与IM/IC跌幅最大相互印证。沪市10月28日的短暂回升与当日沪深300反弹同步。
- 与成交额对照:本周两市日均成交15,858亿元,周五放量至16,745亿元,但仍低于10月23日的19,563亿元。放量下跌叠加两融余额下降,说明抛压来自存量多头减仓。
- 对期指的含义:两融去杠杆与期指贴水走扩同源,若融资余额在23,500亿元附近止跌,贴水走扩的动能将同步衰减。
宏观与海外
- 增长:10月制造业PMI回落至49.3%,生产指数和新订单指数双双跌破荣枯线,大型企业尚在扩张,中型和小型企业分化明显。非制造业商务活动回落至49.7%,建筑业大降2.3个百分点,服务业勉力站在荣枯线上。
- 海外与汇率:美联储维持联邦基金利率不变,宣布减少议息频次、否定前瞻指引;10年期美债收益率全周回落6bp至4.94%,但美股在AI资本开支回报质疑下走弱。人民币中间价升至6.7138,为2024年1月以来最强。
资金动向
- 期指:净空扩大、空头加码,IM最显著,四大品种净空合计由11.09万手扩大至11.54万手,IM贡献0.42万手。IC、IF多空同增而空头略多,IH多空同减、净空微收。
- 期债:净空全线收窄,空头在低位兑现,TL净空由1.88万手降至1.59万手,TF由2.88降至2.70,T由5.63降至5.08。
- 跟踪点:IM净空能否随风格价差收敛而归位,TL净空若转为净多,意味着长端配置盘重新入场,两融余额与贴水的同向关系能否重启。
下周焦点
- 隔夜逆回购新机制是首要变量:11月2日起每个工作日招标、利率1.25%,短端定价锚正式切换。观察窗口是DR001与新政策利率的偏离度。
- 美国中期选举与10月非农叠加:外围风险偏好波动可能放大期指贴水的走扩压力。
综合观点与风险提示
- 期指:结构市,方向待验证。贴水已回到10月中旬水平,继续走扩需要新的对冲需求。风格价差处历史极值,均值回复的赔率在积累,但极值本身不是反转信号。策略上宜等待风格价差回落至10个百分点以内再评估。
- 期债:长端赔率偏低,曲线做陡优于单边政策利率换锚后短端锚定更明确,长端则面临宽松预期兑现与供给节奏的双重约束。曲线做陡(多TS空TL)仍是赔率更优的方向。
- 海外映射:杀的是估值,不是盈利。全球科技股回调并非盈利下修,而是AI资本开支的回报兑现被重新审视。对国内的传导路径是估值而非盈利。
- 股债相对价值:本周股债同跌、人民币升值并存,反映的是长久期资产同步重定价,而非避险轮动。权益性价比尚可,但贴现率抬升压制估值扩张。
- 一句话总结:本周是“长久期资产同步重定价”的完整样本,股票端科创50跌13.72%、债券端30年期收益率上行1.51bp、人民币升至2024年以来最强,三者共同指向贴现率与风险偏好的同向变化。
- 风险提示:海外AI资本开支叙事恶化、10月PMI重回收缩若后续社融与出口同步走弱、政策利率换锚初期资金面波动率可能上升、深市两融数据若周一补披露后降幅显著扩大。
注意事项
本文中的信息均来源于公开资料,华鑫期货研究所及相关研究人员力求准确可靠,但对这些信息的准确性及完整性不作任何保证。本文中的信息与所表达的观点不构成所述期货买卖的出价或询价的依据,该等信息、意见并未考虑到获取本文人员的具体投资目的、财务状况以及特定需求,在任何时候均不构成对任何人的个人推荐。对依据或者使用本文所造成的一切后果,华鑫期货及其关联人员均不承担任何法律责任。
本文中的资料、意见、预测均只反映文章初次发布时的判断,可能会随时调整。该等意见、评估及预测无需通知即可随时更改。本文仅供内部参考交流使用,不构成投资建议。如未经授权,私自转载或者转发本文,所引起的一切后果及法律责任由私自转载或转发者承担。华鑫期货将保留随时追究其法律责任的权利。