猜你想问
国庆期间金价走势如何?
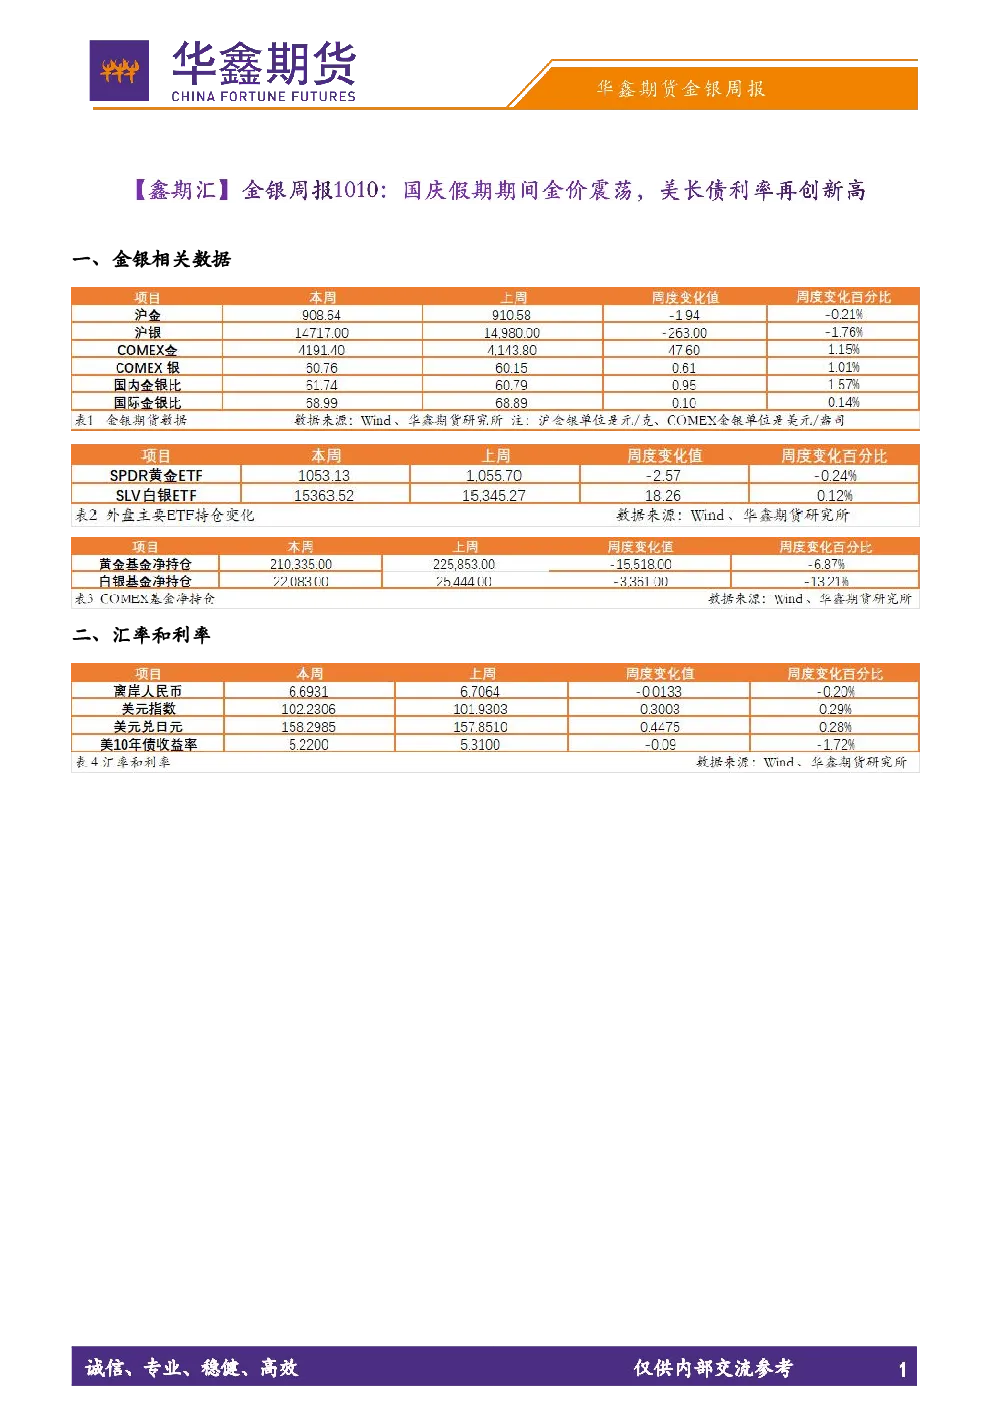
国庆期间金价总体维持震荡态势。受美联储加息预期及十年期美债收益率逼近5.4%等因素影响,黄金作为无息资产承压。市场预期下次加息或推迟至2027年,利率可能在高位维持更久,进一步压制金价。美元指数创2026年内新高,主要受全球油价高企及法国债务危机影响,资金大幅流出欧元进入美元,也加剧了金价的下行压力。
美债利率上升对黄金市场有何影响?
美债利率上升对黄金市场产生显著压制。高利率增加了黄金的持有成本,使其作为无息资产吸引力下降。当前十年期美债收益率逼近5.4%,创2002年以来新高,显示市场预期利率可能在高位维持更久。美联储理事沃勒表示进一步加息必要性仍存,进一步强化了这一预期,导致资金从黄金等大宗商品流向美债等固定收益产品,金价因此承压。
报告对权益市场有何分析?
报告指出,企业实体经济高景气支持美联储连续加息,尽管存在甲骨文债券利差扩大、OpenAI营收不及预期等利空因素,但全球资金仍流入美股,美科技股或延续上行。通胀虽有利于大宗商品,但高利率环境仍限制金价等资产表现。权益市场整体受宏观经济及利率环境双重影响,需关注后续经济数据及政策动向。
报告如何判断当前市场状况?
报告认为当前市场处于利率高位和通胀压力并存的状态。十年期美债收益率创2002年以来新高,显示利率可能维持高位,对黄金等无息资产形成压制。美元指数因油价高企和法国债务危机创2026年内新高,引发资金从欧元流出。市场整体呈现谨慎态势,需关注通胀数据、美债利率期限曲线及美联储政策动向。
研报存在哪些风险提示?
研报提示,信息来源于公开资料,力求准确可靠但不作保证。内容客观公正,不构成投资建议或出价询价依据,不构成个人推荐。资料、意见及预测可能随时调整,仅供内部参考。私自转载或转发者承担法律责任。特朗普中期选举可能干预联储独立性,需关注其潜在影响。短期需关注美通胀数据及美债利率期限曲线变化。
你可能感兴趣
【鑫期汇】风控周报:本周权益类市场中蓝筹风格回归;期指普涨;长债冲高回落;大宗分化;临近“五一”假期的风控建议
华鑫期货2026-04-26
【鑫期汇】金银周报:避险情绪下降,金银震荡偏弱;周五美非农爆冷,金银比回升
华鑫期货2025-08-02
【鑫期汇】金银周报:美伊冲突存重启势头,周内金银震荡偏弱
华鑫期货2026-07-11
【鑫期汇】国庆长假期间海外市场数据统计和商品涨跌幅排名(截止10月6日8点)
华鑫期货2026-10-06
【鑫期汇】金银周报:金银走强;“大而美”法案通过;非农好于预期;关注下周美政府关税政策对市场影响
华鑫期货2025-07-06
【鑫期汇】金银周报:美伊和谈曙光在前,油价高位回落,金银上行
华鑫期货2026-05-10
【鑫期汇】金银周报:美降息预期抬升,美股走强,风险资产受追捧,金银窄幅波动
华鑫期货2025-08-17
【鑫期汇】金银周报:美经济数据不及预期,抬升降息预期,金银共同走强
华鑫期货2025-08-10
贵金属周报:美长债利率创新高 金银反弹阻力重重
鲁证期货2018-10-08