猜你想问
大参林2026年三季报核心内容有哪些?
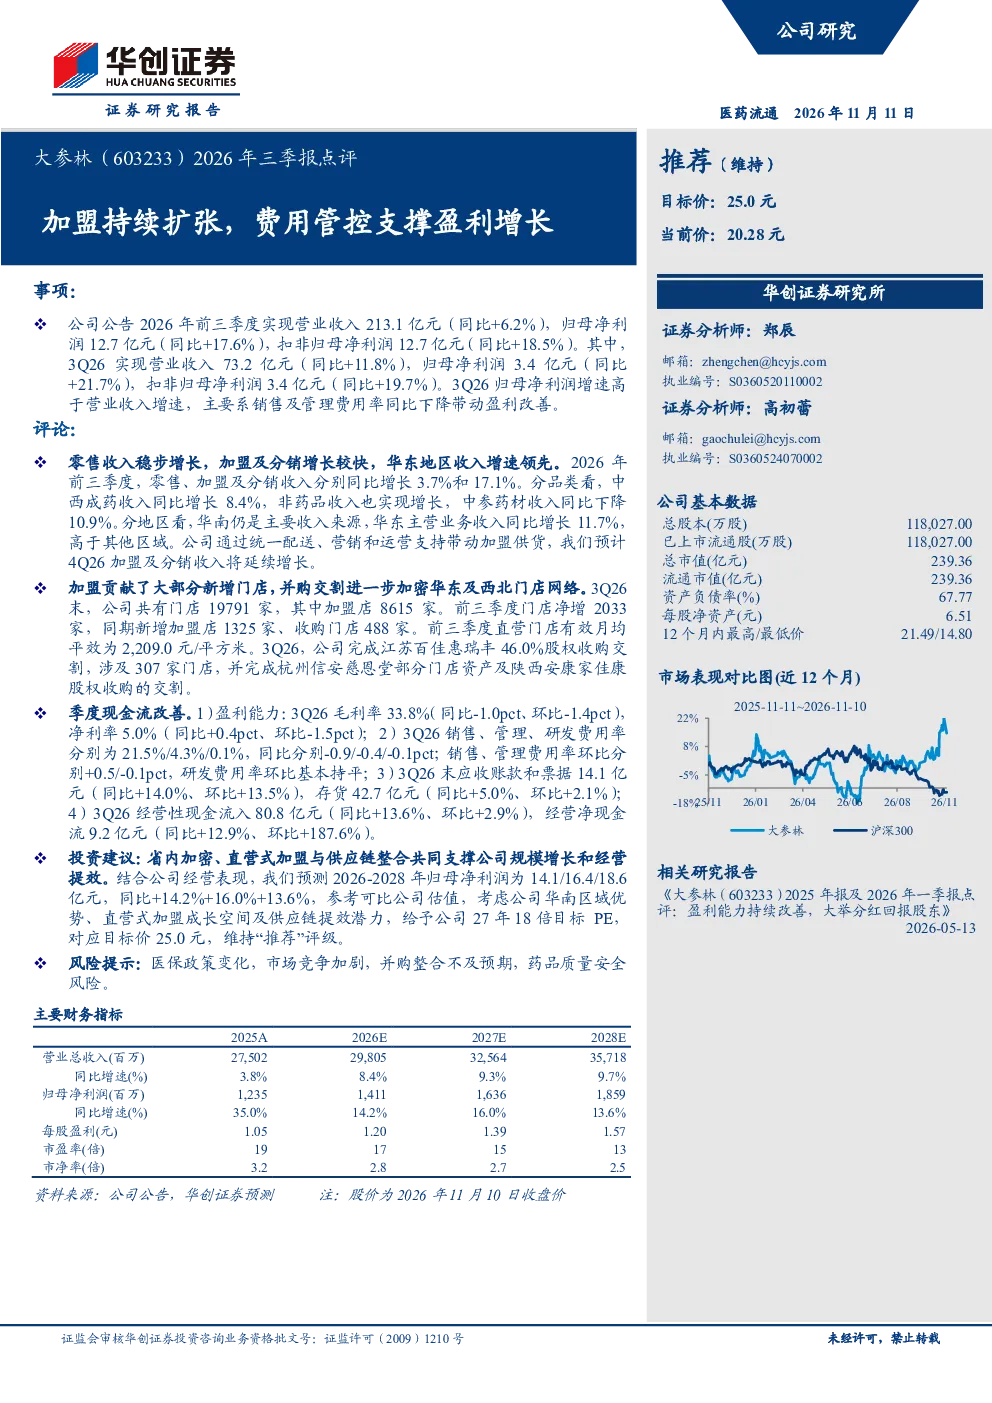
大参林2026年前三季度业绩稳健,主要得益于加盟扩张和费用管控。公司营收213.1亿元(同比+6.2%),归母净利润12.7亿元(同比+17.6%)。加盟及分销收入增长较快(同比增长17.1%),华东地区收入增速领先(同比增长11.7%)。门店方面,3Q26末共有门店19791家,其中加盟店8615家,前三季度净增2033家。并购整合方面,完成江苏百佳惠瑞丰46.0%股权收购,进一步加密华东及西北门店网络。现金流改善,经营性现金流入80.8亿元(同比+13.6%)。
医药零售赛道发展趋势如何?
医药零售赛道持续向加盟模式扩张,连锁药店通过加盟快速提升门店规模和覆盖范围。同时,费用管控成为药店盈利增长的关键,通过优化运营效率、降低销售及管理费用率实现利润提升。并购整合是行业整合的重要趋势,大型连锁药店通过收购中小型药店加速扩张,进一步巩固市场地位。华东、西北等区域成为扩张重点,区域发展不均衡仍需关注。
大参林报告重点分析了哪些方面?
大参林报告重点分析了收入结构、门店扩张、并购整合及现金流状况。收入结构方面,加盟及分销收入增长较快,但中参药材收入同比下降10.9%。门店扩张方面,加盟贡献了大部分新增门店,直营门店有效月均平效为2,209.0元/平方米。并购整合方面,完成江苏百佳惠瑞丰股权收购,加密华东及西北门店网络。现金流方面,经营性现金流入80.8亿元,环比大幅改善。
当前医药零售市场现状如何?
当前医药零售市场呈现连锁化、规模化发展趋势,加盟模式成为快速扩张的主要手段。市场竞争激烈,头部企业通过并购整合加速扩张,但区域发展不均衡问题仍需关注。药店盈利能力受药品集采、医保政策等因素影响,费用管控能力成为关键。中参药材等细分品类受市场波动影响较大,需加强供应链管理。
大参林研报有哪些风险提示?
大参林研报提示的主要风险包括医保政策变化、市场竞争加剧、并购整合不及预期以及药品质量安全风险。医保政策调整可能影响药品销售价格和利润水平,市场竞争加剧可能导致价格战,并购整合若未达预期可能影响扩张效果,药品质量安全风险则可能引发品牌声誉问题。需密切关注政策变化和行业竞争动态。