猜你想问
这份研报主要分析了什么内容?
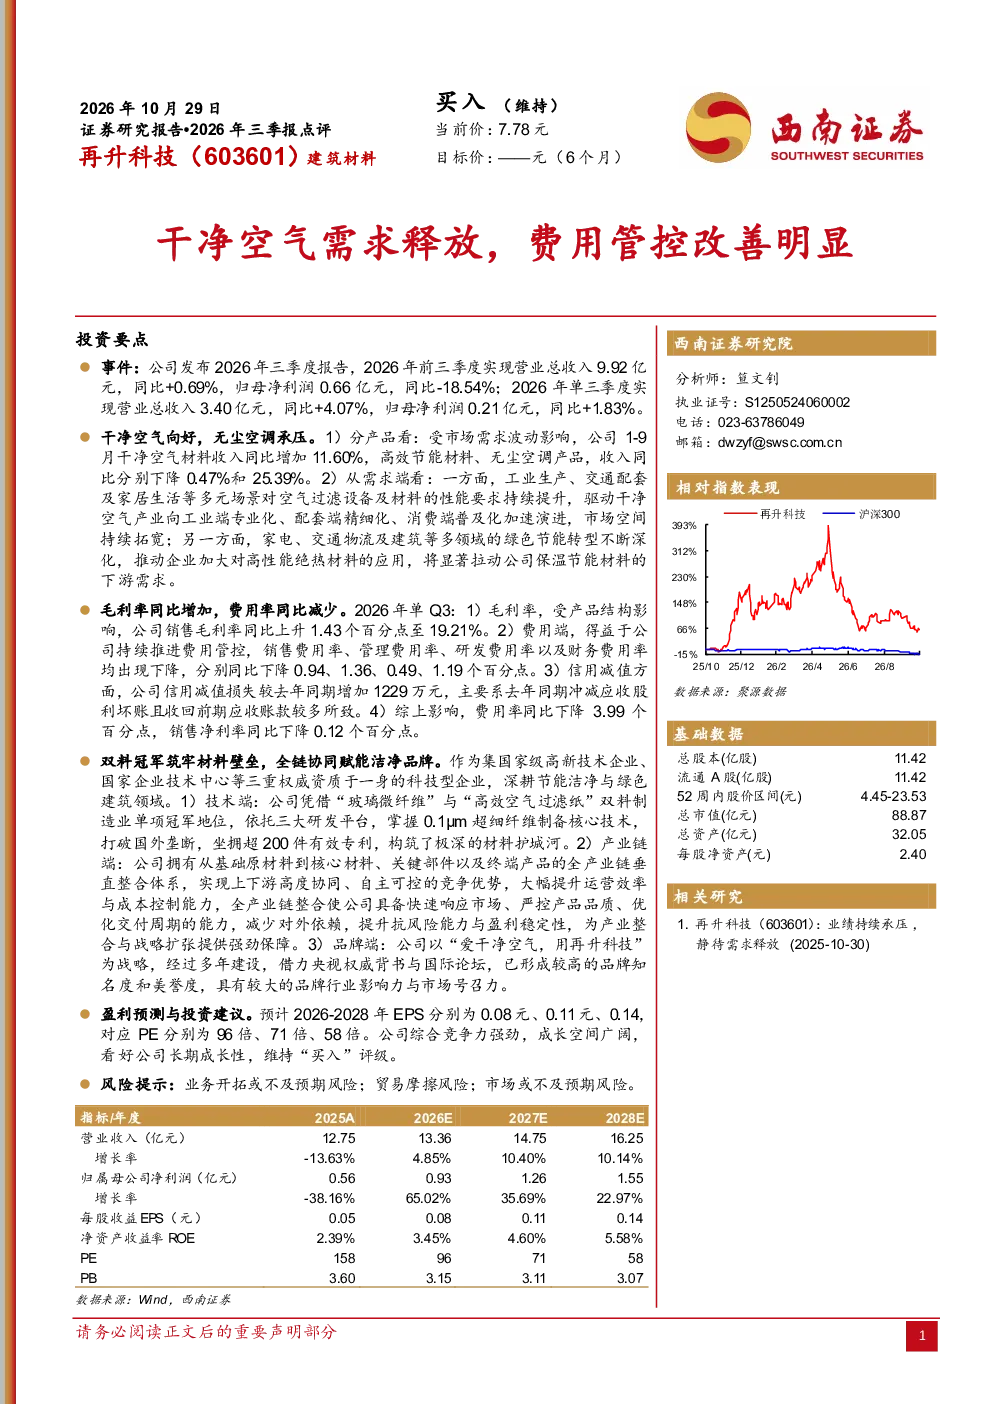
这份研报主要分析了再升科技2026年第三季度的财务报告,重点关注了公司干净空气材料业务的增长情况,以及费用管控的改善效果。报告指出,随着干净空气产业向工业端、配套端和消费端的加速演进,公司保温节能材料的需求显著增加,1-9月干净空气材料收入同比增加11.60%。同时,公司费用率同比下降3.99个百分点,销售净利率同比下降0.12个百分点,显示出费用管控的明显改善。此外,报告还分析了公司在技术、产业链和品牌方面的优势,以及未来的盈利预测和主要风险提示。
建筑建材行业的发展趋势如何?
建筑建材行业的发展趋势主要体现在绿色节能和智能化方面。随着全球对环保和可持续发展的重视,建筑建材行业正朝着绿色节能的方向转型。高性能绝热材料在建筑中的应用越来越广泛,这为再升科技等企业提供了巨大的市场空间。同时,智能化技术的融入也使得建筑建材行业更加高效和便捷。再升科技凭借其在干净空气材料领域的领先地位,能够很好地把握这些发展趋势,实现业务的持续增长。
报告重点分析了再升科技的哪些方面?
报告重点分析了再升科技的技术优势、产业链整合能力和品牌影响力。在技术方面,公司凭借“玻璃微纤维”和“高效空气过滤纸”双料制造业单项冠军地位,掌握了0.1μm超细纤维制备核心技术,拥有超200件有效专利。在产业链方面,公司实现了从基础原材料到终端产品的全产业链垂直整合,形成了自主可控的竞争优势。在品牌方面,公司以“爱干净空气,用再升科技”为战略,已形成较高的品牌知名度和美誉度,具有较大的市场影响力。
当前市场对再升科技的产品需求如何?
当前市场对再升科技的产品需求呈现积极态势。随着家电、交通物流及建筑等多领域的绿色节能转型,企业对高性能绝热材料的需求显著增加,这直接推动了再升科技保温节能材料的下游需求。报告显示,公司干净空气材料收入同比增加11.60%,显示出市场对其产品的认可。此外,公司在技术、产业链和品牌方面的优势,也为其产品的市场拓展提供了有力支持。
研报中提到了哪些风险提示?
研报中提到了几项主要风险提示。首先,业务开拓或不及预期风险,即公司在市场拓展过程中可能面临的需求增长不及预期的风险。其次,贸易摩擦风险,全球贸易环境的不确定性可能对公司业务造成影响。最后,市场或不及预期风险,即整体市场环境的变化可能对公司业绩产生不利影响。这些风险需要公司密切关注并采取相应措施加以应对。