猜你想问
这份研报的核心内容是什么?
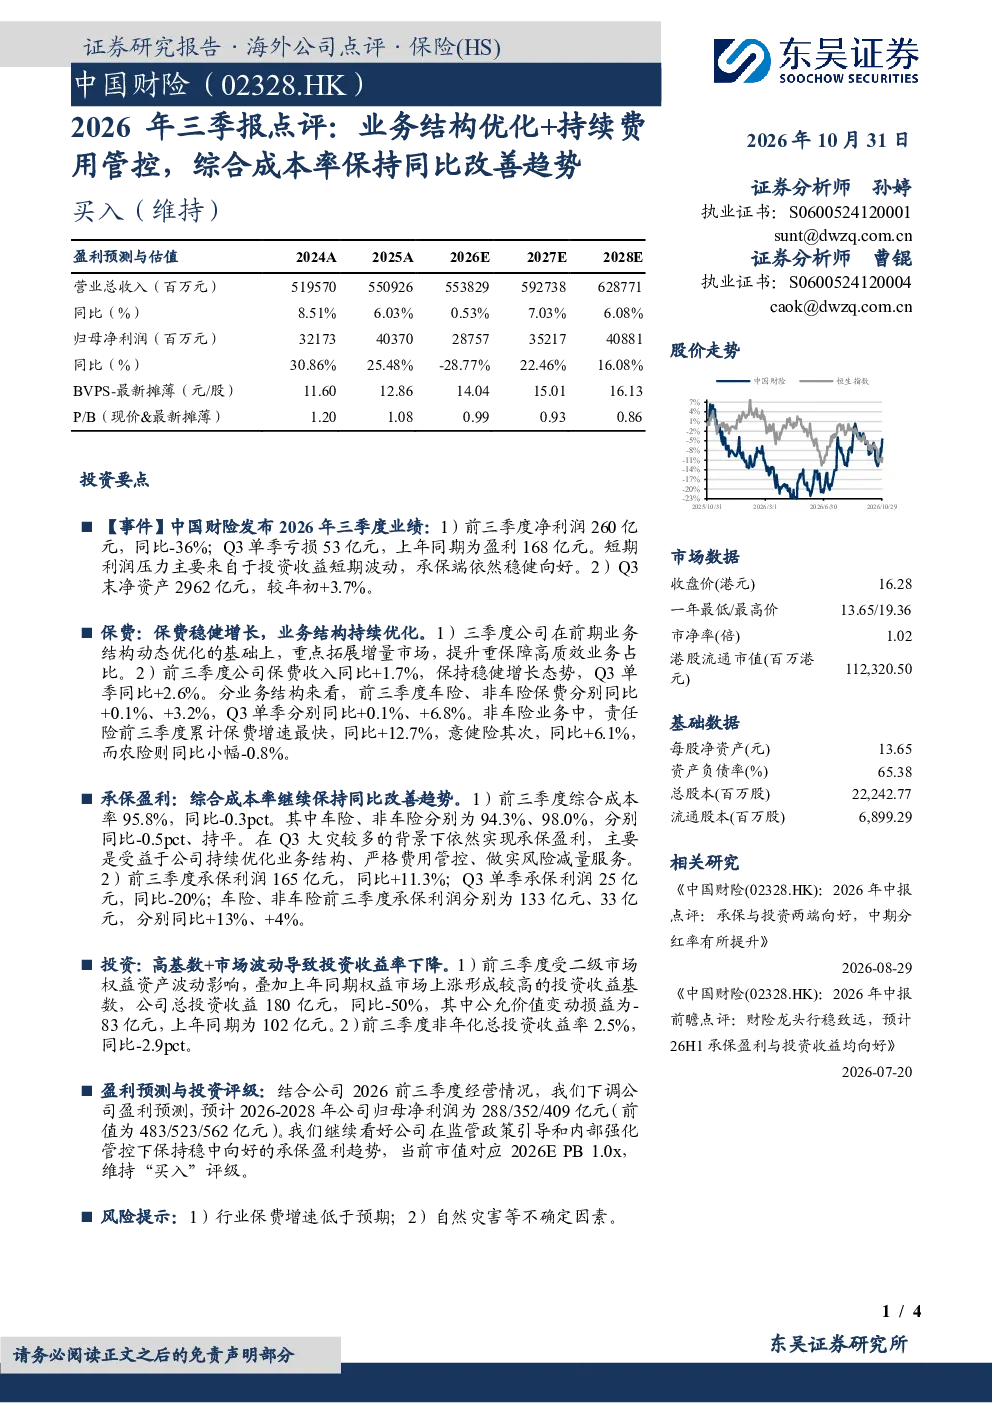
这份研报主要点评了中国财险2026年第三季度的业绩表现。报告显示,前三季度公司净利润为260亿元,同比减少36%;其中Q3单季出现亏损53亿元,而上年同期为盈利168亿元。短期利润压力主要源于投资收益的波动,但承保端表现保持稳健。保费方面,前三季实现同比增长1.7%,Q3单季增长2.6%。业务结构持续优化,车险和非车险分别同比增长0.1%和3.2%,Q3单季非车险增长6.8%。综合成本率同比改善0.3个百分点,达到95.8%,主要得益于业务结构优化、费用管控和风险减量服务措施的实施。
保险行业未来发展趋势如何?
保险行业未来发展趋势呈现多元化特点。一方面,随着监管政策的持续引导,行业将更加注重风险控制和合规经营,推动保险公司提升内功。另一方面,科技赋能成为行业转型的重要方向,大数据、人工智能等技术将深化应用,优化产品设计和客户服务体验。此外,健康险、责任险等非车险业务有望保持较快增长,成为新的利润增长点。同时,保险公司也在积极拓展数字化转型路径,通过线上渠道和产品创新,满足消费者日益多样化的保险需求。
研报重点分析了哪些方面?
研报重点分析了中国财险2026年第三季度的业绩表现和经营策略。报告详细解读了公司保费收入、净利润、成本率等关键财务数据,并指出业务结构优化和费用管控是公司维持承保盈利的关键举措。此外,报告还深入分析了车险和非车险业务的具体表现,特别是非车险中责任险和意健险的增长亮点。同时,报告也关注了投资收益波动对公司整体业绩的影响,以及公司为应对市场变化所采取的风险减量服务措施。
当前保险市场状况如何判断?
当前保险市场状况呈现稳中有进的特点。一方面,行业整体保费增速保持相对稳定,非车险业务增长势头良好,显示出市场对创新产品的认可度提升。另一方面,保险公司普遍加强费用管控,优化资源配置,推动综合成本率稳中向好。市场竞争格局持续优化,头部公司优势进一步巩固,但中小公司也在积极寻求差异化发展路径。同时,监管政策对行业发展的引导作用日益凸显,推动行业向高质量发展转型。
研报提到了哪些风险提示?
研报提示了保险行业面临的主要风险因素。首先,行业保费增速可能低于预期,受宏观经济环境和消费者购买力变化影响。其次,自然灾害等不可抗力因素可能导致保险公司承担较大赔付压力。此外,投资市场波动也可能影响保险公司的投资收益表现。最后,监管政策调整也可能对保险公司经营产生一定影响。这些风险因素需要保险公司密切关注并采取有效措施加以应对。