猜你想问
周大生2026年三季报的主要业绩数据有哪些?
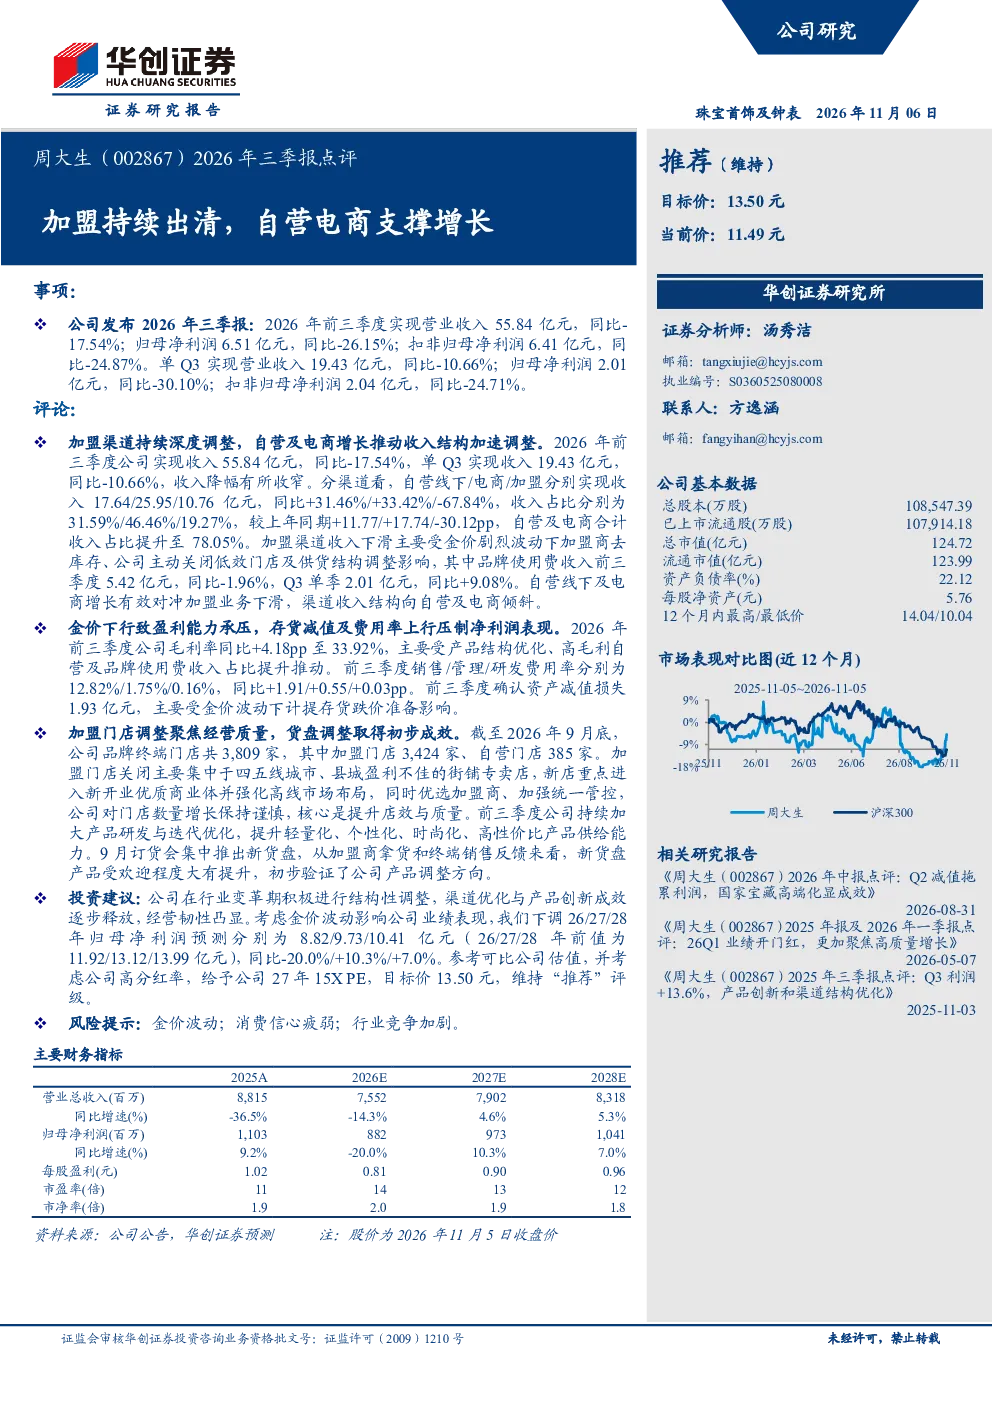
2026年前三季度,周大生实现营业收入55.84亿元,同比-17.54%;归母净利润6.51亿元,同比-26.15%。单Q3营业收入19.43亿元,同比-10.66%;归母净利润2.01亿元,同比-30.10%。毛利率同比+4.18pp至33.92%,主要受产品结构优化及高毛利收入占比提升推动。前三季度销售/管理/研发费用率分别为12.82%/1.75%/0.16%,同比+1.91/+0.55/+0.03pp。确认资产减值损失1.93亿元,主要受金价波动下计提存货跌价准备影响。
报告如何分析周大生的渠道结构变化?
报告显示,周大生自营线下/电商/加盟分别实现收入17.64/25.95/10.76亿元,同比+31.46%/+33.42%/-67.84%。自营及电商合计收入占比提升至78.05%。加盟渠道收入下滑主要受金价波动、加盟商去库存及公司主动关闭低效门店影响。截至2026年9月底,品牌终端门店共3,809家,其中加盟门店3,424家、自营门店385家。加盟门店关闭集中于低线城市盈利不佳的街铺,新店重点进入优质商业体并强化高线市场布局,同时加强统一管控。
报告对周大生的经营调整与成效有何评价?
报告指出,周大生持续进行结构性调整,加盟渠道优化成效显著,新店重点进入优质商业体并强化高线市场布局,同时加强统一管控。产品研发方面,公司持续加大研发投入,提升轻量化、个性化、时尚化、高性价比产品供给能力。9月订货会推出的新货盘初步验证了产品调整方向,经营韧性凸显。
当前珠宝行业的市场现状如何?
报告分析,珠宝行业受金价波动影响较大,消费信心存在不确定性。周大生通过渠道优化和产品创新积极应对市场变化,但整体行业竞争加剧,低线城市门店盈利能力较弱,头部品牌集中度提升。公司主动关闭低效门店,聚焦高线市场,符合行业发展趋势。
周大生研报提示的主要风险有哪些?
报告提示的主要风险包括金价波动、消费信心疲弱以及行业竞争加剧。金价波动直接影响珠宝销售成本和利润,消费信心疲弱可能导致需求下降,行业竞争加剧则可能压缩利润空间。公司需持续优化渠道结构和产品策略以应对这些风险。