猜你想问
周大生最新研报核心内容是什么?
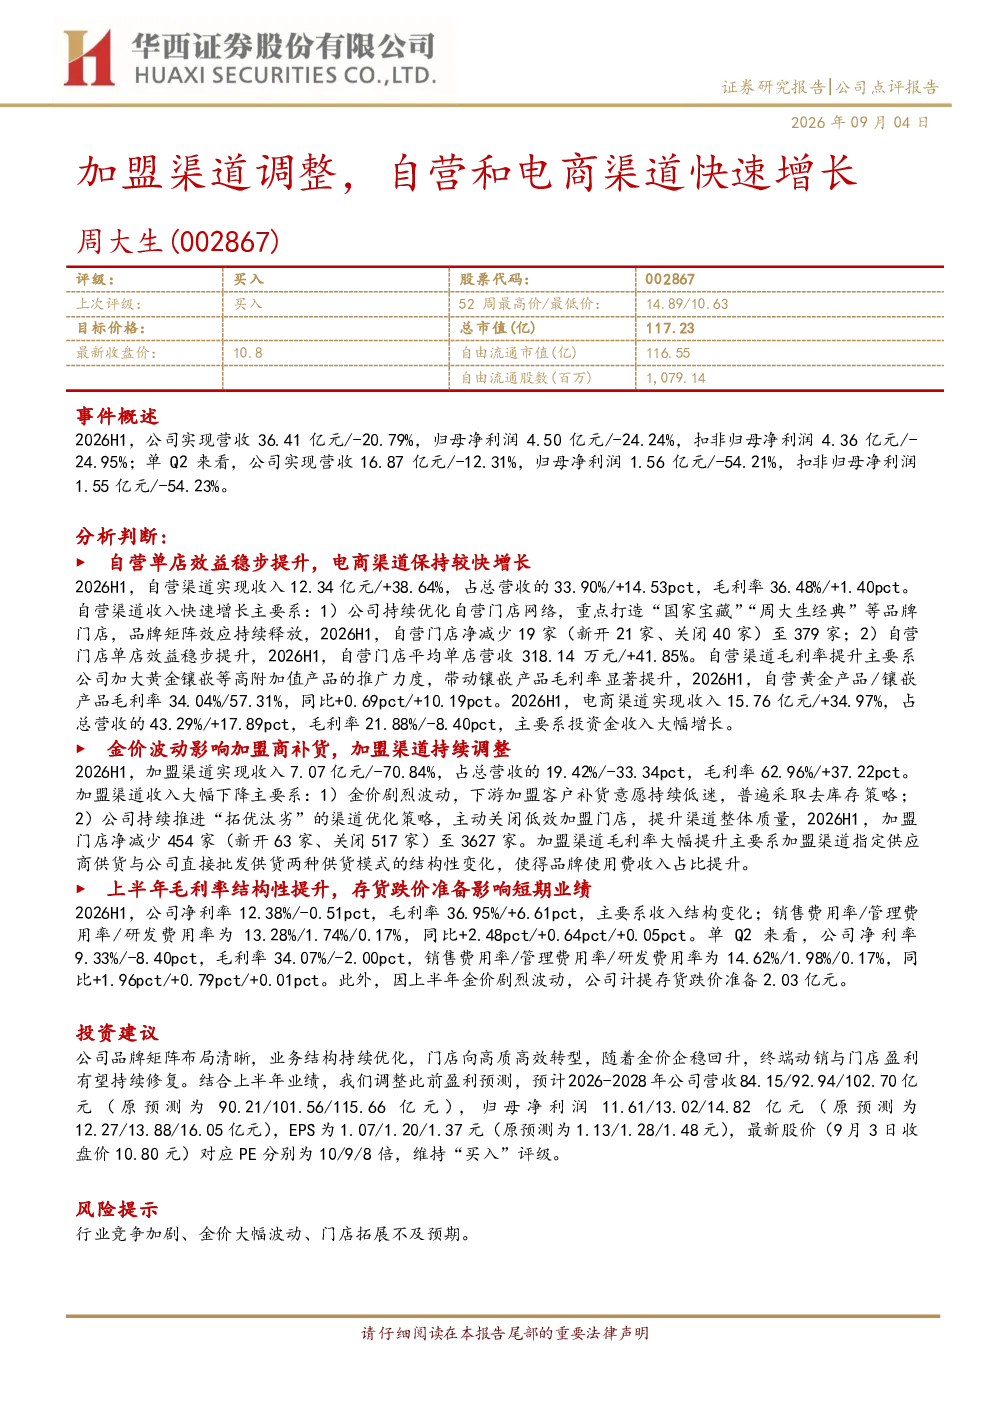
周大生2026年上半年营收36.41亿元,同比下降20.79%,归母净利润4.50亿元,同比下降24.24%。自营渠道收入12.34亿元,同比增长38.64%,电商渠道收入15.76亿元,同比增长34.97%,加盟渠道收入7.07亿元,同比下降70.84%。自营和电商渠道表现突出,加盟渠道持续调整。
珠宝行业发展趋势如何?
珠宝行业受金价波动影响较大,渠道结构持续优化。周大生通过自营和电商渠道提升单店效益,调整加盟策略,反映行业向高质高效转型趋势。品牌布局清晰,产品结构升级是关键。
周大生报告重点分析了哪些渠道?
报告重点分析了周大生的自营、电商和加盟渠道表现。自营渠道单店效益提升显著,电商渠道保持较快增长,加盟渠道受金价波动和策略调整影响较大,收入大幅下降。公司正优化渠道结构以提升整体盈利能力。
当前珠宝市场现状如何?
当前珠宝市场面临金价波动和行业竞争加剧挑战。周大生2026H1毛利率36.95%,费用率有所上升,存货跌价准备增加。但公司通过渠道调整和业务结构优化应对市场变化,品牌影响力持续增强。
周大生研报有哪些风险提示?
报告提示行业竞争加剧、金价大幅波动、门店拓展不及预期等风险。金价波动直接影响毛利率和存货价值,竞争加剧压缩利润空间,门店拓展速度需关注。公司需持续优化渠道和产品结构以应对风险。
你可能感兴趣
周大生首次覆盖报告:加盟深耕三四线,渠道、品牌共筑珠宝龙头
商贸零售国泰君安证券2018-12-01
电商自营表现亮眼 产品升级驱动盈利改善 周大生2026年半年度业绩速评 申万零售社服
未知机构2026-08-25
周大生002867调研纪要20260723
未知机构2026-07-23
周大生002867调研纪要20260826
未知机构2026-08-26
周大生(002867)23H1业绩会-调研纪要
未知机构2023-08-30
002867 周大生 2026年7月23日投资者关系活动记录表
未知机构2026-07-23
周大生002867调研纪要
未知2026-09-04
周大生(002867)-调研纪要
商贸零售未知机构2023-07-25
002867 周大生 2026年8月26日投资者关系活动记录表
未知机构2026-08-27
周大生002867调研纪要20260706
未知机构2026-07-06