猜你想问
建设银行2026年前三季度业绩表现如何?
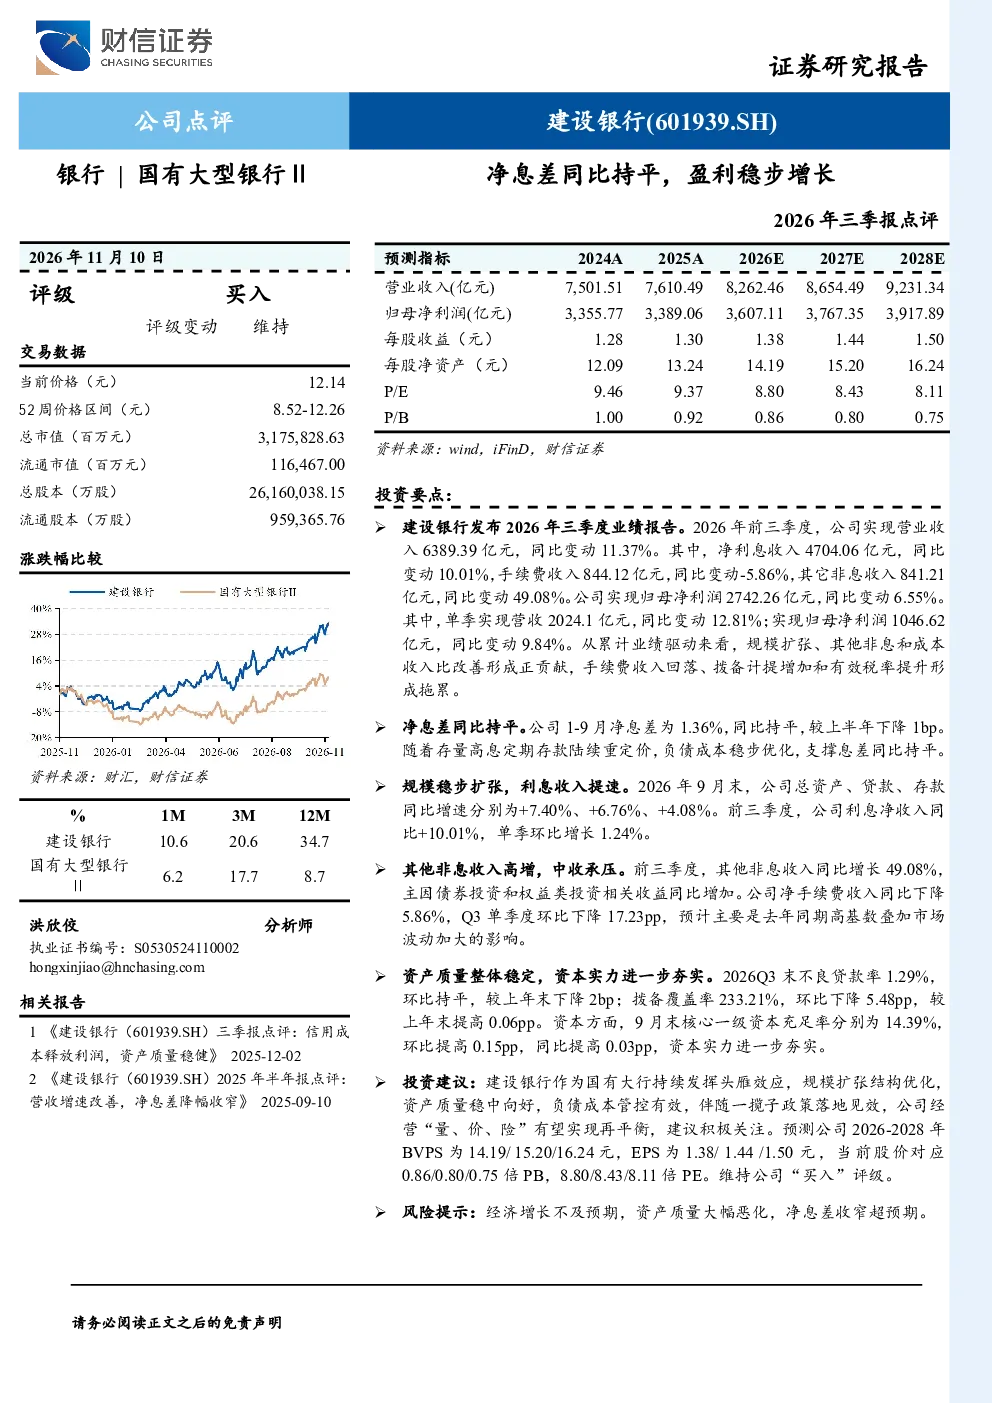
建设银行2026年前三季度业绩稳健增长,净息差同比持平,盈利稳步提升。主要驱动因素包括规模扩张、其他非息收入高增及成本收入比改善。总资产、贷款、存款同比增速分别为+7.40%、+6.76%、+4.08%,净利息收入同比+10.01%。但手续费收入同比-5.86%,拨备计提增加和有效税率提升形成拖累。归母净利润同比+6.55%,达2742.26亿元,单季净利润同比+9.84%
金融行业发展趋势如何?
金融行业整体呈现稳健发展态势,银行普遍面临净息差收窄压力,需通过优化负债成本和提升非息收入来应对。规模扩张仍是主要增长动力,但需关注资产质量变化。科技赋能金融、绿色金融等新兴领域将迎来更多发展机遇。监管政策持续趋严,对资本充足率和风险管理提出更高要求。
报告重点分析了哪些方面?
报告重点分析了建设银行的盈利能力、资产质量和资本实力。盈利能力方面,净息差同比持平主要得益于存量高息存款重定价优化负债成本,利息收入提速。资产质量方面,不良贷款率环比持平,较上年末下降2bp,拨备覆盖率环比下降5.48pp但较上年末提高0.06pp。资本实力方面,核心一级资本充足率环比+0.15pp,同比+0.03pp,显示资本实力进一步夯实。
当前市场对建设银行有何判断?
当前市场对建设银行的判断是业绩稳健,但增长动力有所分化。净息差同比持平表明银行在负债成本控制上取得一定成效,但规模扩张和资产质量稳定仍是支撑盈利的关键。其他非息收入高增为业绩带来亮点,但手续费收入回落需关注。整体来看,建设银行作为大型国有银行,经营稳健,但需警惕宏观经济波动和行业竞争加剧带来的挑战。
研报提示了哪些风险?
研报提示的主要风险包括经济增长不及预期可能导致资产质量恶化,净息差收窄超预期将影响盈利能力,以及拨备计提增加可能侵蚀利润。此外,有效税率提升也对银行盈利形成压力。投资者需关注宏观经济环境变化、监管政策调整以及行业竞争格局演变对银行经营的影响。