猜你想问
Pan American Silver 2026Q3报告核心数据有哪些?
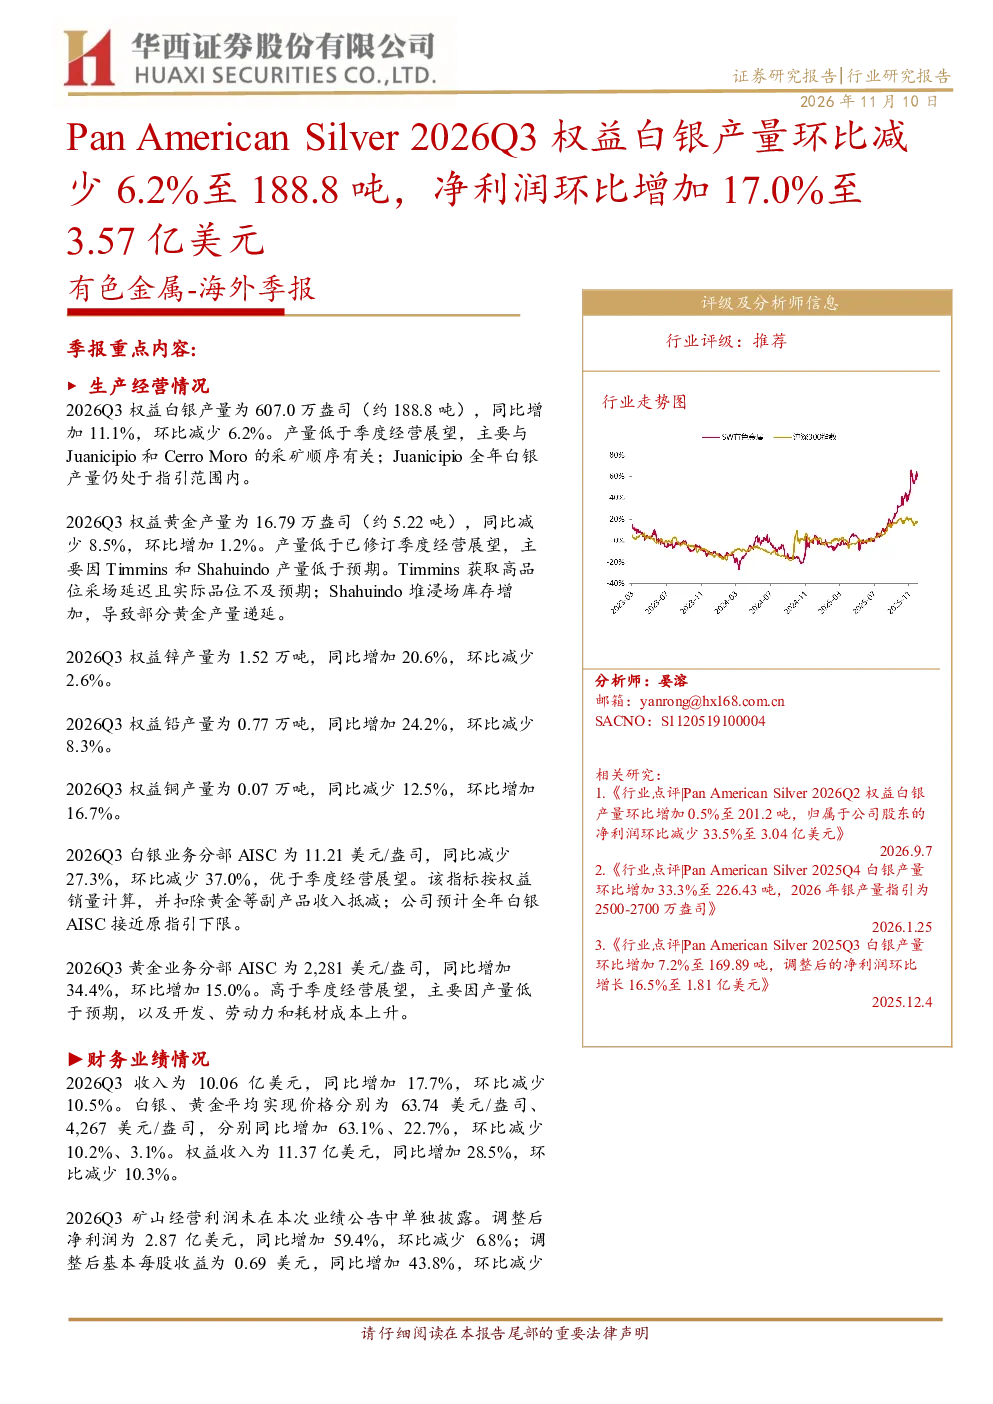
Pan American Silver 2026Q3报告显示,权益白银产量环比减少6.2%至188.8吨,权益黄金产量环比增加1.2%至16.79万盎司,权益锌产量环比减少2.6%至1.52万吨,权益铅产量环比减少8.3%至0.77万吨,权益铜产量环比增加16.7%至0.07万吨。净利润环比增加17.0%至3.57亿美元,调整后净利润环比减少6.8%至2.87亿美元。白银业务AISC同比减少27.3%至11.21美元/盎司,黄金业务AISC同比增加34.4%至2,281美元/盎司。
有色金属行业2026Q3发展趋势如何?
2026Q3有色金属行业呈现分化态势,白银价格显著提升带动收入利润增长,但黄金产量不及预期且成本上升。行业整体面临成本压力,部分矿山产量受采矿顺序、采场延迟等因素影响,产量环比有所回落。未来指引下调主要受产量预期下降及成本上升影响,行业需关注价格波动和成本控制。
报告重点分析了哪些方向?
报告重点分析了Pan American Silver的产量结构变化、成本控制能力及财务表现。权益白银产量环比减少主要受Juanicipio和Cerro Moro采矿顺序影响,全年产量仍符合指引。白银业务AISC表现优于展望,黄金业务AISC高于展望。报告还关注了公司现金流状况,经营活动现金流强劲,流动性充足,并通过回购和股息向股东返还资金。
当前有色金属市场现状如何判断?
当前有色金属市场呈现供需错配和成本上升特征。白银价格大幅提升推动公司收入利润增长,但黄金产量不及预期且成本上升。行业整体面临美联储政策收紧、地缘政治冲突、能源价格上涨等多重风险。部分矿山产量延迟和库存增加问题突出,未来价格走势和成本控制将是行业关键。
该研报存在哪些风险提示?
该研报提示多项风险因素,包括美联储政策收紧超预期及经济衰退风险,俄乌冲突及巴以冲突持续影响,国内消费力度不及预期,以及海外能源问题再度严峻。此外,公司产量受采矿顺序、采场延迟等因素影响,未来指引下调主要受产量预期下降及成本上升影响,需关注这些风险因素对公司经营的影响。