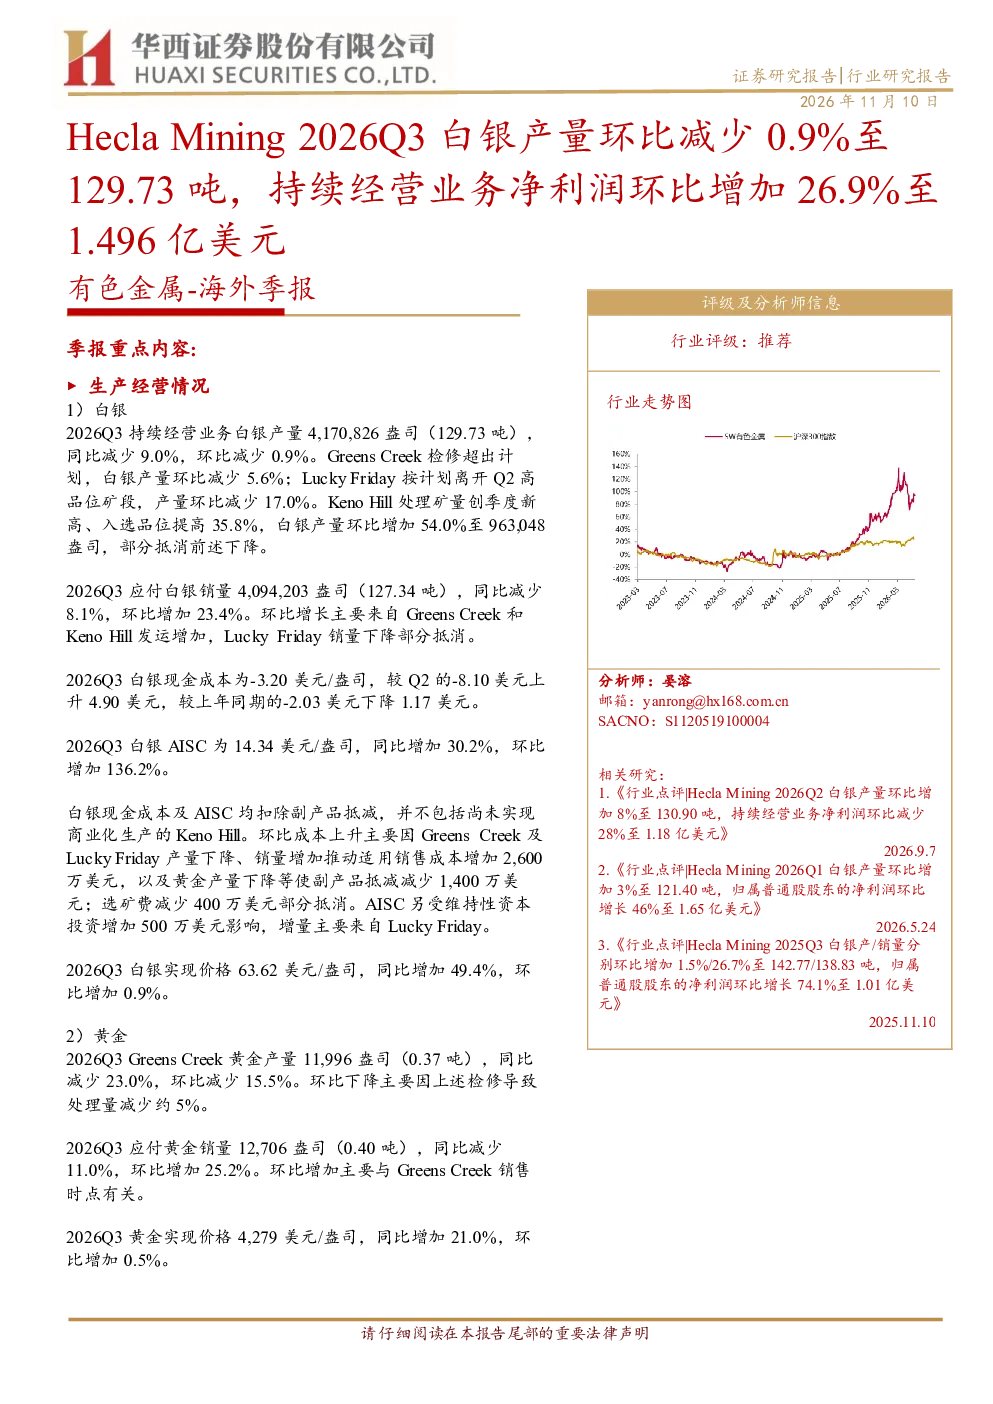
生产经营情况
- 白银:
- 2026Q3持续经营业务白银产量4,170,826盎司(129.73吨),同比减少9.0%,环比减少0.9%。
- Greens Creek检修超出计划,产量环比减少5.6%。
- Lucky Friday按计划离开Q2高品位矿段,产量环比减少17.0%。
- Keno Hill处理矿量创季度新高、入选品位提高35.8%,产量环比增加54.0%至963,048盎司,部分抵消前述下降。
- 应付白银销量4,094,203盎司(127.34吨),同比减少8.1%,环比增加23.4%。
- 环比增长主要来自Greens Creek和Keno Hill发运增加,Lucky Friday销量下降部分抵消。
- 白银现金成本为-3.20美元/盎司,较Q2的-8.10美元上升4.90美元,较上年同期的-2.03美元下降1.17美元。
- 白银AISC为14.34美元/盎司,同比增加30.2%,环比增加136.2%。
- 环比成本上升主要因Greens Creek及Lucky Friday产量下降、销量增加推动适用销售成本增加2,600万美元,以及黄金产量下降等使副产品抵减减少1,400万美元;选矿费减少400万美元部分抵消。
- AISC另受维持性资本投资增加500万美元影响,增量主要来自Lucky Friday。
- 白银实现价格63.62美元/盎司,同比增加49.4%,环比增加0.9%。
- 黄金:
- 2026Q3 Greens Creek黄金产量11,996盎司(0.37吨),同比减少23.0%,环比减少15.5%。
- 应付黄金销量12,706盎司(0.40吨),同比减少11.0%,环比增加25.2%。
- 环比增加主要与Greens Creek销售时点有关。
- 黄金实现价格4,279美元/盎司,同比增加21.0%,环比增加0.5%。
财务业绩情况
- 2026Q3持续经营业务销售额3.95亿美元,同比增加24.9%,环比增加18.3%。
- 环比增长主要由Greens Creek发运及销售时点推动,应付白银销量环比增加23.4%。
- 持续经营业务销售成本(不含折旧、耗竭及摊销)1.58197亿美元,同比增加16.4%,环比增加34.9%。
- 持续经营业务净利润1.50亿美元,同比增加67.4%,环比增加26.9%;基本每股收益0.22美元,同比增加69.2%,环比增加22.2%。
- 环比收入增长及公允价值调整净额改善约3,600万美元推动利润增加;销售成本、税费及勘探和前期开发费用分别增加约4,100万、2,200万及600万美元,部分抵消增量。
- 持续经营业务调整后EBITDA为2.11亿美元,同比增加43.7%,环比增加6.2%。
- 环比收入增长的贡献部分被销售成本及勘探、前期开发费用增加抵消。
- 持续经营业务经营活动现金净流入2.03亿美元,同比增加99.8%,环比增加16.0%,创季度新高。
- 环比增长主要来自有利营运资本变动、应付金银销量增加及金价改善,铅锌实现价格下降部分抵消。
- 持续经营业务资本投资5,171.4万美元,同比增加16.4%,环比增加32.1%。
- 随各项目推进及Keno Hill干堆尾矿设施扩建计划完成,公司预计Q4资本投资继续增加。
- 持续经营业务自由现金流1.51亿美元,同比增加164.7%,环比增加11.4%,创历史季度新高。
- 主要受经营现金流增长带动。Greens Creek矿山自由现金流1.47亿美元,创该矿季度纪录;Lucky Friday为0.67亿美元,Keno Hill为净流出207.3万美元。
- 9月末现金及现金等价物约6.92亿美元,环比约增43%。除融资租赁外无债务;5亿美元新信贷未提款,可增额1亿美元,信用证占用340万美元;总流动性约12亿美元。
2026年指引
- 白银产量指引下限由1,510万上调至1,530万盎司,上限维持1,610万盎司:
- Greens Creek为800万至830万盎司不变。
- Lucky Friday下限由490万升至500万盎司、上限520万不变。
- Keno Hill下限由220万升至230万盎司、上限260万不变。
- Greens Creek黄金指引维持5.1万至5.5万盎司。
- 白银现金成本指引改善至-4.75至-4.25美元/盎司,AISC改善至11.50至12.50美元/盎司。
- 主要受前三季度表现优于预期、副产品抵减增加及维持性资本预算下调推动。
- 资本投资指引由2.08亿至2.23亿降至1.98亿至2.14亿美元,其中维持性1.42亿至1.53亿、增长性0.56亿至0.61亿美元;勘探及前期开发支出维持5,500万美元。
风险提示
- 美联储政策收紧超预期,经济衰退风险。
- 俄乌冲突及巴以冲突持续的风险。
- 国内消费力度不及预期。
- 海外能源问题再度严峻。
分析师承诺
作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,通过合理判断并得出结论,力求客观、公正,结论不受任何第三方的授意、影响,特此声明。
华西证券免责声明
本报告仅供本公司签约客户使用。本公司不会因接收人收到或者经由其他渠道转发收到本报告而直接视其为本公司客户。本报告基于本公司研究所及其研究人员认为的已经公开的资料或者研究人员的实地调研资料,但本公司对该等信息的准确性、完整性或可靠性不作任何保证。本报告所载资料、意见以及推测仅于本报告发布当日的判断,且这种判断受到研究方法、研究依据等多方面的制约。在不同时期,本公司可发出与本报告所载资料、意见及预测不一致的报告。本公司不保证本报告含信息始终保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者需自行关注相应更新或修改。在任何情况下,本报告仅提供给签约客户参考使用,任何信息或所表述的意见绝不构成对任何人的投资建议。市场有风险,投资需谨慎。投资者不应将本报告视为做出投资决策的惟一参考因素,亦不应认为本报告可以取代自己的判断。在任何情况下,本报告均未考虑到个别客户的特殊投资目标、财务状况或需求,不能作为客户进行客户买卖、认购证券或者其他金融工具的保证或邀请。在任何情况下,本公司、本公司员工或者其他关联方均不承诺投资者一定获利,不与投资者分享投资收益,也不对任何人因使用本报告而导致的任何可能损失负有任何责任。投资者因使用本公司研究报告做出的任何投资决策均是独立行为,与本公司、本公司员工及其他关联方无关。在法律许可的前提下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券或期权并进行证券或期权交易,也可能为这些公司提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。在法律许可的前提下,本公司的董事、高级职员或员工可能担任本报告所提到的公司的董事。所有报告版权均归本公司所有。未经本公司事先书面授权,任何机构或个人不得以任何形式复制、转发或公开传播本报告的全部或部分内容,如需引用、刊发或转载本报告,需注明出处为华西证券研究所,且不得对本报告进行任何有悖原意的引用、删节和修改。