猜你想问
这份研报主要讲了什么内容?
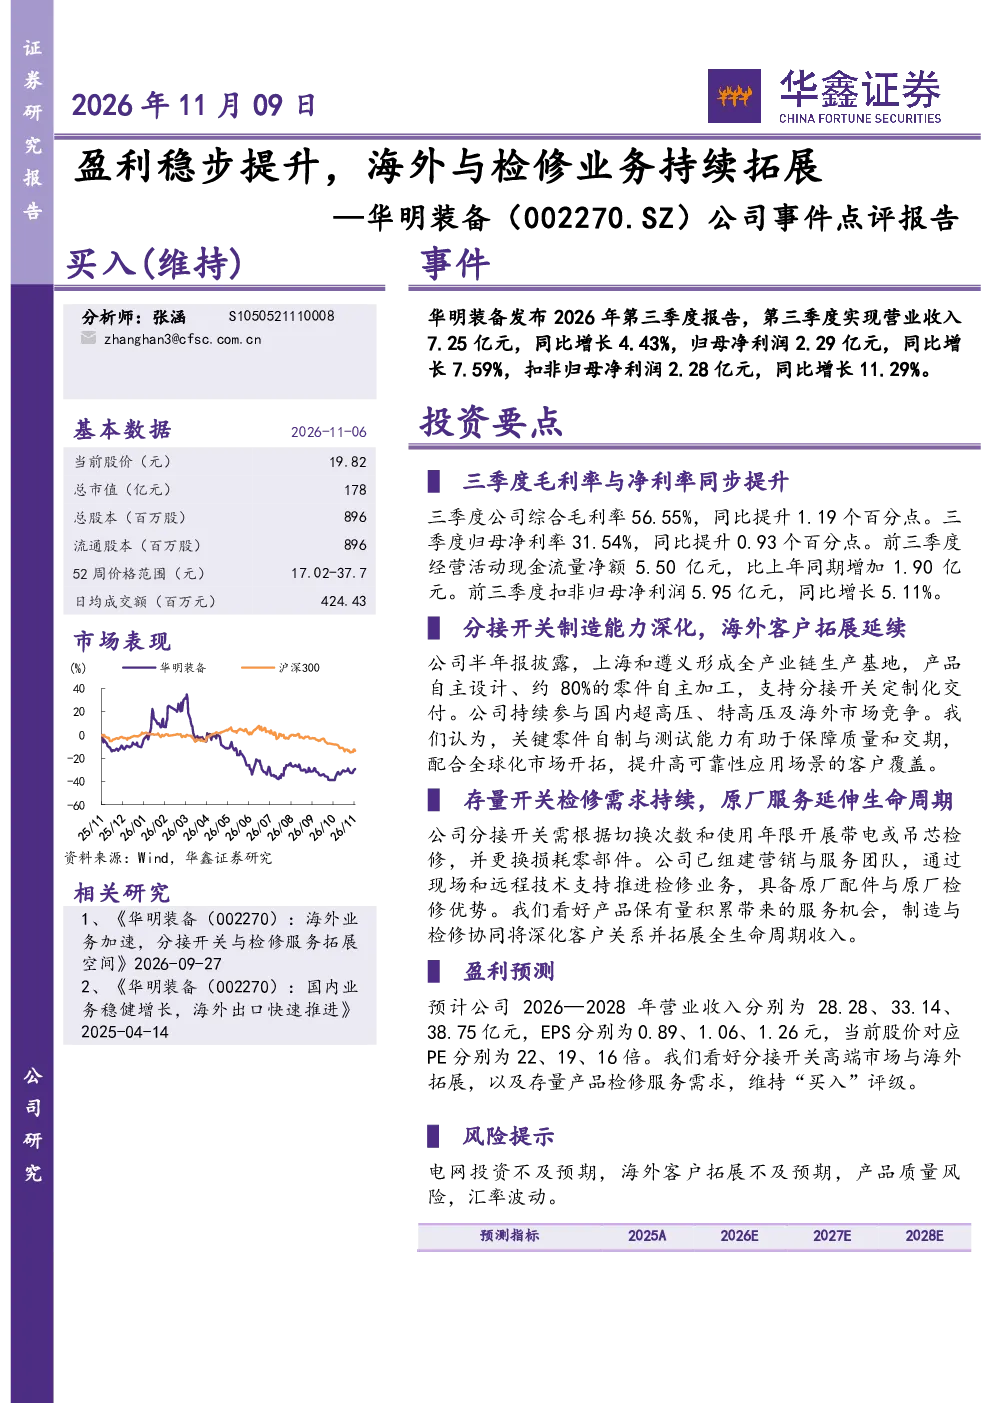
这份研报主要分析了华明装备发布的2026年第三季度报告。报告显示,公司第三季度实现营业收入7.25亿元,同比增长4.43%,归母净利润2.29亿元,同比增长7.59%,扣非归母净利润2.28亿元,同比增长11.29%。三季度毛利率与净利率同步提升,分别为56.55%和31.54%,同比分别提升1.19和0.93个百分点。前三季度经营活动现金流量净额5.50亿元,同比增加1.90亿元;扣非归母净利润5.95亿元,同比增长5.11%。报告还提到公司分接开关制造能力深化,上海和遵义形成全产业链生产基地,产品自主设计、约80%的零件自主加工,支持定制化交付。公司持续参与国内超高压、特高压及海外市场竞争,关键零件自制与测试能力有助于保障质量和交期,配合全球化市场开拓,提升高可靠性应用场景的客户覆盖。公司已组建营销与服务团队推进检修业务,具备原厂配件与原厂检修优势,看好产品保有量积累带来的服务机会,制造与检修协同将深化客户关系并拓展全生命周期收入。
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势呈现多元化发展态势。随着全球能源结构转型加速,新能源发电设备需求持续增长,如风力发电机组、光伏逆变器等设备市场前景广阔。同时,传统电力系统升级改造需求稳定,特高压、超高压输电线路建设以及智能电网改造为电气设备企业带来持续订单。技术层面,智能化、数字化成为行业发展趋势,设备远程监控、故障预测等技术逐步应用,提升设备运行效率和安全性。此外,海外市场拓展成为行业新增长点,尤其在中国制造业优势下,海外市场对高性价比电气设备需求增加。但行业也面临技术迭代快、市场竞争激烈、原材料价格波动等挑战。
研报重点分析了华明装备的哪些方面?
研报重点分析了华明装备的分接开关制造能力及全产业链布局。公司上海和遵义生产基地已形成完整产业链,产品自主设计比例高,约80%的零件自主加工,支持定制化交付,有效保障产品质量和交期。报告强调公司持续参与国内超高压、特高压及海外市场竞争,关键零件自制与测试能力有助于提升高可靠性应用场景的客户覆盖。此外,研报关注公司检修业务拓展,指出分接开关需定期检修,公司已组建营销与服务团队,具备原厂配件与原厂检修优势,看好产品保有量积累带来的服务机会,制造与检修协同将深化客户关系并拓展全生命周期收入。
当前电气设备市场现状如何?
当前电气设备市场呈现供需两旺态势。一方面,全球能源转型推动新能源设备需求增长,如风电、光伏行业快速发展带动相关设备需求。另一方面,传统电力系统升级改造需求稳定,特高压、超高压输电线路建设以及智能电网改造为电气设备企业带来持续订单。市场竞争方面,国内企业凭借成本和技术优势在中低端市场占据主导,但在高端市场仍面临国际巨头竞争。行业集中度逐步提升,头部企业通过技术积累和产业链整合增强竞争力。同时,海外市场成为行业新增长点,尤其在中国制造业优势下,海外市场对高性价比电气设备需求增加。但行业也面临技术迭代快、市场竞争激烈、原材料价格波动等挑战。
研报提示了哪些风险?
研报提示了电气设备行业及华明装备面临的主要风险。首先,电网投资不及预期可能导致行业需求下降,影响企业收入增长。其次,海外客户拓展不及预期可能限制公司全球化市场布局效果。再次,产品质量风险不容忽视,电气设备属于关键基础设施,任何质量问题都可能引发重大损失。此外,汇率波动可能影响公司海外业务盈利能力。这些风险需关注,但电气设备行业长期发展前景仍被看好,企业需通过技术创新、产业链整合和多元化市场开拓应对挑战。