猜你想问
国电南瑞2026年第三季度报告核心内容是什么?
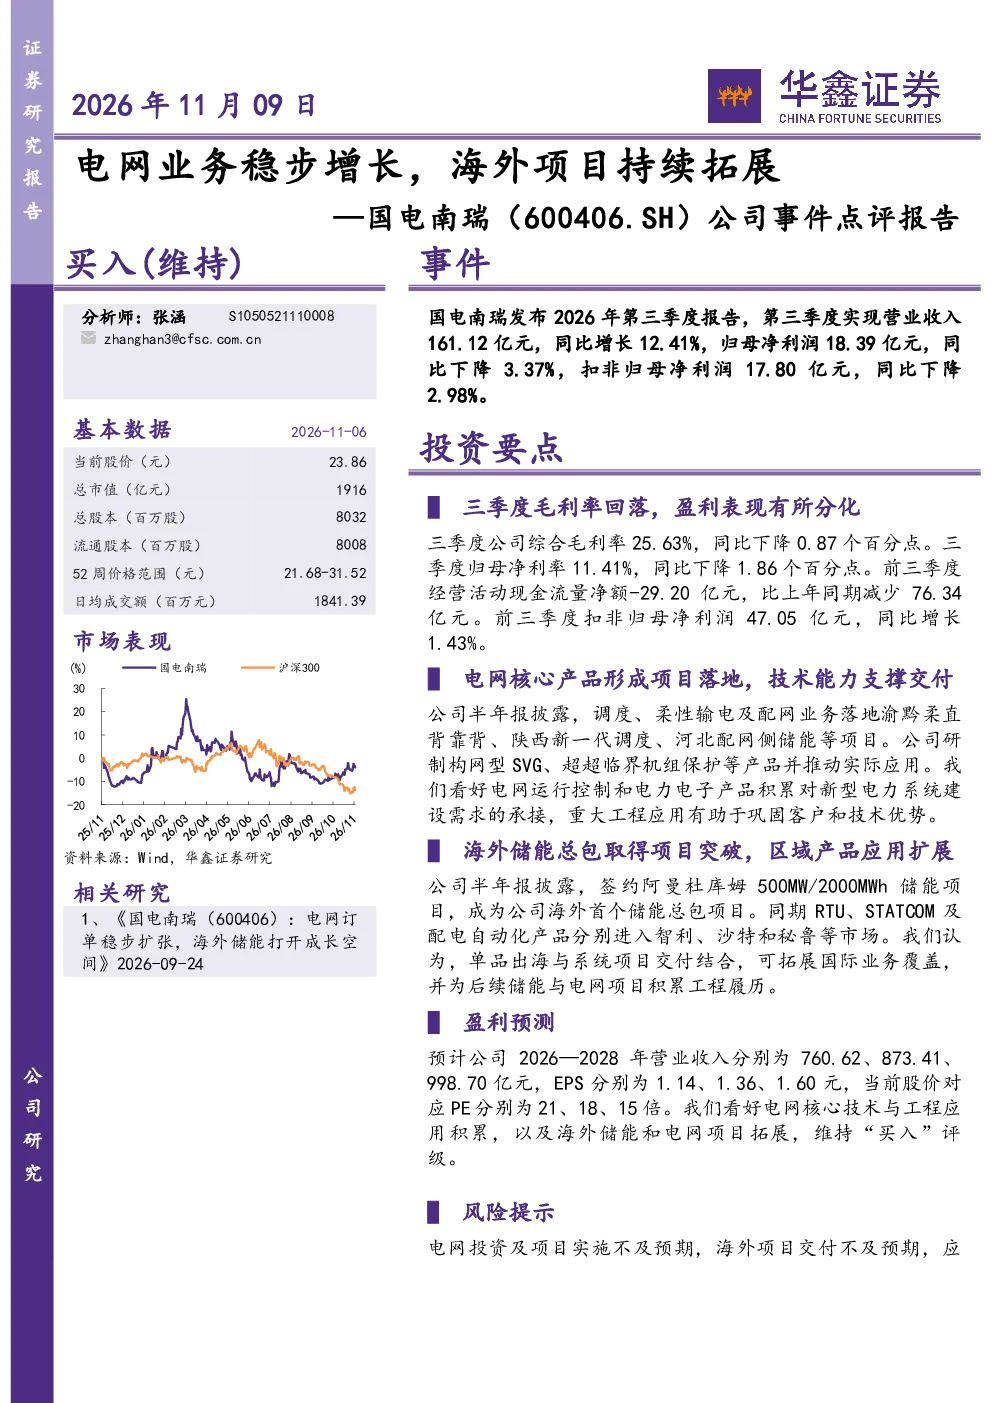
国电南瑞发布2026年第三季度报告,实现营业收入161.12亿元,同比增长12.41%;归母净利润18.39亿元,同比下降3.37%。报告显示盈利表现分化,三季度毛利率和净利率均有所下降,但扣非归母净利润同比增长1.43%。分析师维持“买入”评级。
电气设备行业发展趋势如何?
电气设备行业发展趋势聚焦于电网智能化升级和新型电力系统建设。构网型SVG、超超临界机组保护等技术推动实际应用,电网运行控制与电力电子技术承接新型电力系统建设。同时,海外业务拓展加速,如阿曼杜库姆储能项目及多国市场产品落地,展现行业国际化发展潜力。
研报重点分析了哪些方向?
研报重点分析了电网业务增长和海外项目拓展。电网业务方面,核心产品落地多个重大项目,技术能力支撑交付,看好电网运行控制与电力电子技术在新型电力系统建设中的应用。海外业务方面,首个海外储能总包项目签约,RTU、STATCOM等产品进入多国市场,拓展国际业务覆盖并积累工程履历。
当前电气设备市场现状如何?
当前电气设备市场呈现电网业务稳步增长态势,技术升级驱动产品应用拓展。海外市场拓展取得进展,储能和电网项目成为新的增长点。但行业也面临电网投资及项目实施、海外项目交付、应收账款回收及汇率波动等风险因素。
研报提示了哪些风险?
研报提示的主要风险包括电网投资及项目实施不及预期,海外项目交付可能面临挑战,应收账款回收存在不确定性,以及汇率波动可能影响财务表现。这些风险需关注,以全面评估投资价值。
你可能感兴趣
公司事件点评报告:盈利稳步提升,海外与检修业务持续拓展
电气设备华鑫证券2026-11-09
公司事件点评报告:营收稳步增长,海外市场拓展可期
医药生物华鑫证券2023-12-08
公司事件点评报告:营收稳步增长,经销渠道持续拓展
食品饮料华鑫证券2024-08-31
事件点评:新业务和海外业务持续拓展,公司稳健增长可期
电子设备民生证券2024-05-14
公司事件点评报告:MRO红利持续释放,海外拓展驱动业绩增长
机械设备华鑫证券2025-11-10
公司事件点评报告:逆周期研发测试机持续升级,布局东南亚拓展海外市场
华鑫证券2024-04-29
公司事件点评报告:业绩符合预期,海外市场持续拓展
华鑫证券2024-03-27
公司事件点评:中标晶科单晶炉采购项目,业务拓展加速推进
机械设备民生证券2022-05-09
公司事件点评报告:光伏接线盒稳步增长,拓展汽车零部件第二赛道
华鑫证券2024-01-30
公司事件点评报告:营收稳步增长,关注品类拓展
食品饮料华鑫证券2025-05-11