猜你想问
信立泰2026年前三季度业绩表现如何?
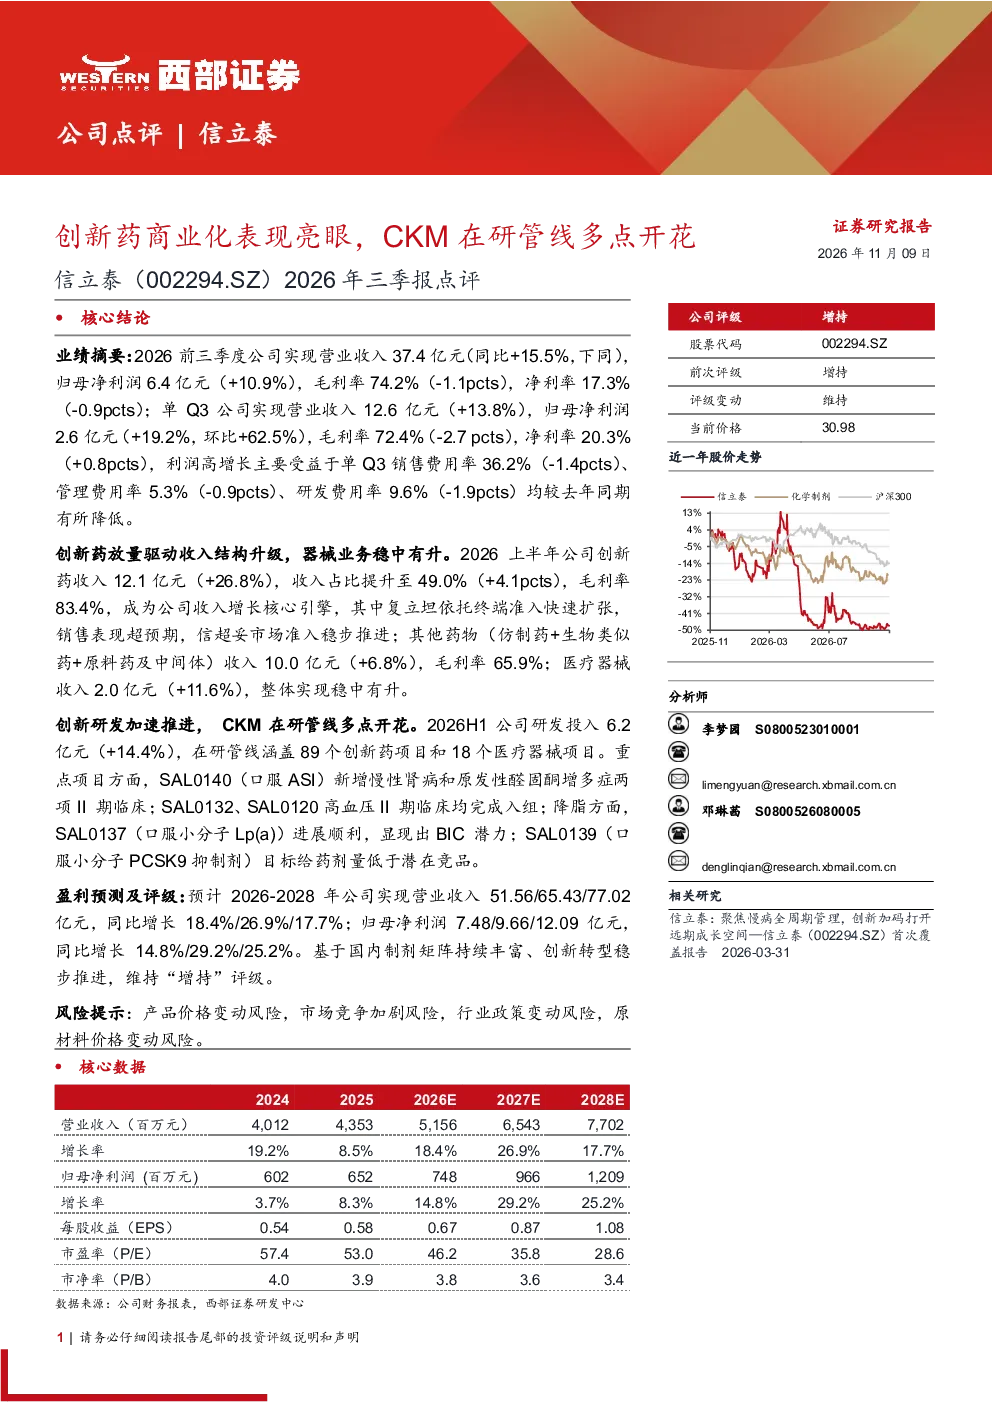
2026年前三季度,信立泰实现营业收入37.4亿元,同比增长15.5%;归母净利润6.4亿元,同比增长10.9%。单Q3营业收入12.6亿元,同比增长13.8%;归母净利润2.6亿元,同比增长19.2%,环比增长62.5%。利润高增长主要得益于销售费用率、管理费用率、研发费用率均较去年同期降低,毛利率和净利率虽略有下降但仍保持较高水平。
信立泰创新药业务发展情况怎样?
创新药收入是信立泰增长的核心引擎,2026年前三季度达到12.1亿元,同比增长26.8%,收入占比提升至49.0%。复立坦销售表现超预期,信超妥市场准入稳步推进。创新药毛利率高达83.4%,远高于其他业务板块。公司持续加大研发投入,2026年上半年研发投入6.2亿元,同比增长14.4%,在研管线涵盖89个创新药项目和18个医疗器械项目,重点项目如SAL0140、SAL0132、SAL0120、SAL0137、SAL0139等均取得积极进展。
信立泰在研管线有哪些亮点?
信立泰在研管线丰富,涵盖89个创新药项目和18个医疗器械项目,展现了强大的研发实力和多元化布局。重点项目包括口服小分子降脂药SAL0137(Lp(a)抑制剂)进展顺利,口服小分子PCSK9抑制剂SAL0139目标给药剂量低于潜在竞品,显示出差异化竞争优势。SAL0140(口服ASI)新增两项II期临床,SAL0132、SAL0120高血压药物II期临床完成入组,进一步验证了其创新管线潜力。这些项目的进展为公司未来增长提供了有力支撑。
当前创新药市场竞争格局如何?
当前创新药市场竞争激烈,但信立泰凭借其创新管线和产品表现仍保持优势。公司创新药收入占比持续提升,毛利率维持在较高水平,显示出较强的产品竞争力和市场定价能力。复立坦作为公司明星产品,销售表现超预期,进一步巩固了其在降脂领域的领先地位。信超妥市场准入稳步推进,未来有望成为新的增长点。同时,公司也在积极布局多个创新领域,如口服小分子PCSK9抑制剂等,以应对市场竞争和满足未满足的临床需求。
信立泰面临哪些风险因素?
信立泰面临的主要风险包括产品价格变动风险,由于药品价格受医保控费、集采等因素影响,可能存在降价压力;市场竞争加剧风险,随着更多创新药企进入市场,竞争将更加激烈;行业政策变动风险,如药品审评审批、医保政策等变化可能影响公司发展;原材料价格变动风险,关键原材料价格波动可能影响生产成本。这些风险需要公司密切关注并采取应对措施。