猜你想问
这份研报的核心内容是什么?
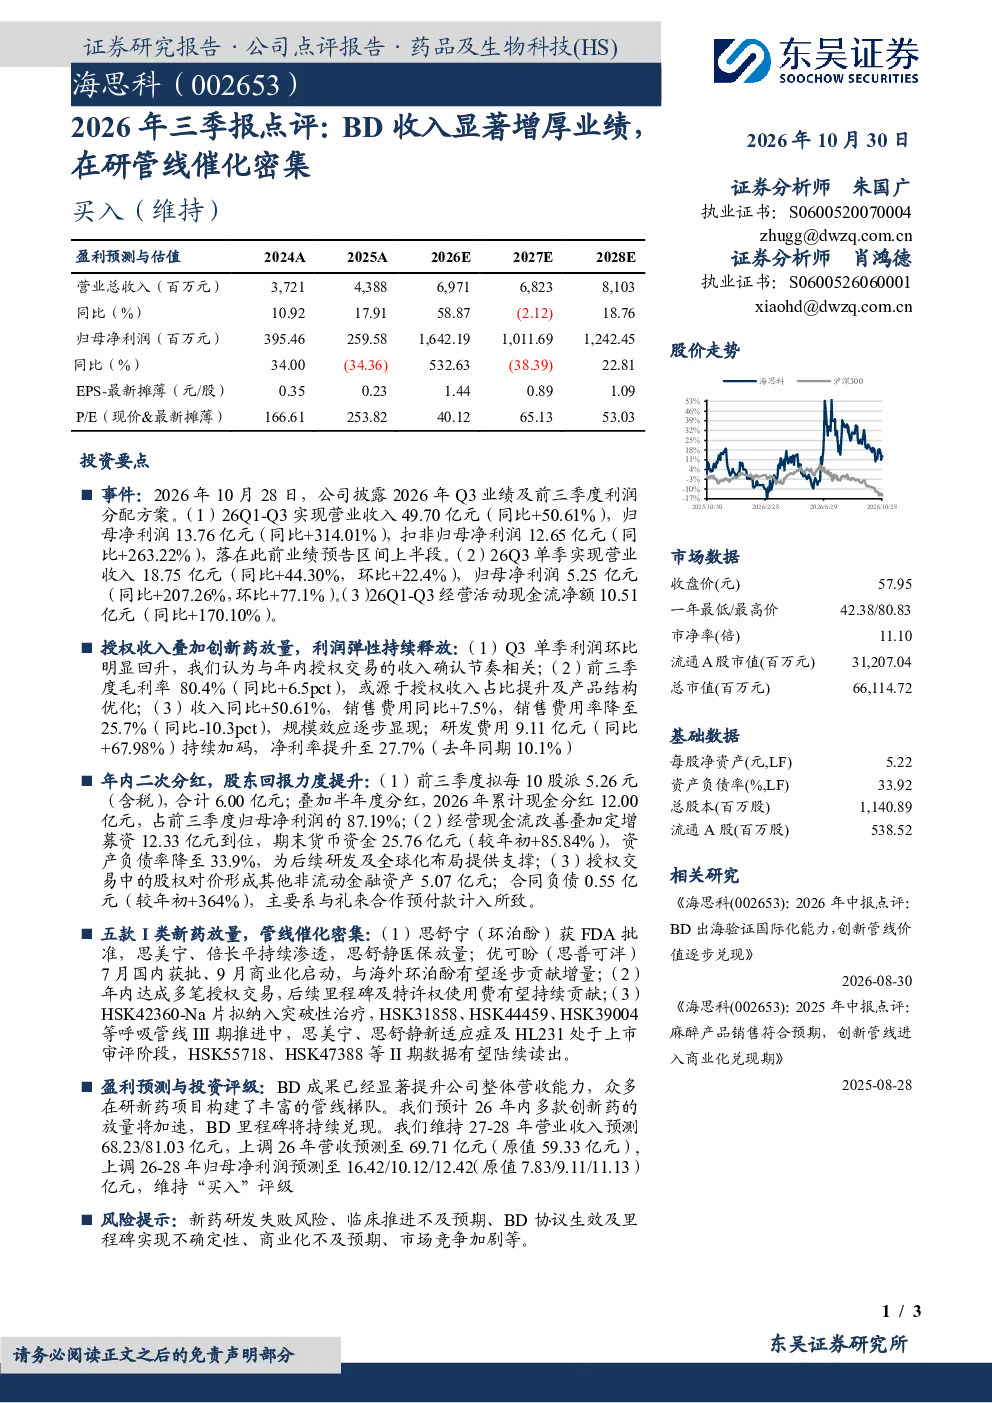
这份研报主要分析了公司在2026年前三季度的业绩表现,指出BD收入显著增厚了公司业绩,同时在研管线密集催化。报告显示,公司2026年前三季度实现营业收入49.70亿元,同比大幅增长50.61%,归母净利润达到13.76亿元,同比激增314.01%。Q3单季营收和净利润也分别实现了44.30%和207.26%的同比增长。报告强调,授权收入和创新药放量是利润弹性的主要来源,前三季度毛利率达到80.4%,销售费用率降至25.7%,净利率提升至27.7%。此外,报告还提到了公司在股东回报方面的举措,如年内二次分红,累计现金分红12.00亿元,占前三季度归母净利润的87.19%。在管线催化方面,五款I类新药放量,包括思舒宁(环泊酚)获FDA批准,优可盼(思普可泮)国内获批并商业化启动,年内达成多笔授权交易,后续里程碑及特许权使用费有望持续贡献。HSK42360-Na片拟纳入突破性治疗,HSK31858等呼吸管线III期推进中。
医药生物行业的发展趋势如何?
医药生物行业近年来呈现出多元化的发展趋势。首先,创新药研发成为行业焦点,随着技术进步和市场需求增加,创新药企通过自主研发和合作授权等方式,不断丰富产品管线,提升市场竞争力。其次,生物技术的快速发展,如基因编辑、细胞治疗等前沿技术的突破,为行业带来新的增长点。此外,全球医药市场的整合与并购活动频繁,大型药企通过并购中小型创新药企,进一步扩大市场份额和产品线。同时,政策环境的变化,如药品审评审批制度的改革,也在推动行业向更加规范和高效的方向发展。然而,行业也面临新药研发失败风险、临床推进不及预期、市场竞争加剧等挑战。总体而言,医药生物行业在创新驱动和政策支持的双重作用下,仍具有较大的发展潜力。
这份报告重点分析了哪些方向?
这份报告重点分析了公司在2026年前三季度的业绩表现和未来发展趋势。报告详细分析了公司的营收和净利润增长情况,指出BD收入和创新药放量是公司业绩增长的主要驱动力。报告还重点分析了公司的利润弹性,指出授权收入和创新药放量显著提升了公司的毛利率和净利率。此外,报告还关注了公司在股东回报方面的举措,如二次分红和现金分红政策,以及公司在管线催化方面的进展,如新药获批和商业化启动。报告最后对公司的未来发展进行了展望,指出公司BD成果显著提升营收能力,众多在研新药项目构建丰富管线梯队,预计2026年多款创新药放量将加速,BD里程碑持续兑现。
当前医药生物市场的现状如何?
当前医药生物市场呈现出多元化的发展态势。一方面,创新药研发成为行业焦点,随着技术进步和市场需求增加,创新药企通过自主研发和合作授权等方式,不断丰富产品管线,提升市场竞争力。另一方面,生物技术的快速发展,如基因编辑、细胞治疗等前沿技术的突破,为行业带来新的增长点。此外,全球医药市场的整合与并购活动频繁,大型药企通过并购中小型创新药企,进一步扩大市场份额和产品线。同时,政策环境的变化,如药品审评审批制度的改革,也在推动行业向更加规范和高效的方向发展。然而,行业也面临新药研发失败风险、临床推进不及预期、市场竞争加剧等挑战。总体而言,医药生物市场在创新驱动和政策支持的双重作用下,仍具有较大的发展潜力。
这份研报提到了哪些风险提示?
这份研报提到了几个关键的风险提示。首先,新药研发失败风险是医药生物行业普遍面临的问题,由于新药研发过程复杂且不确定性高,部分项目可能无法成功上市或达到预期效果。其次,临床推进不及预期也是一个重要风险,新药的临床试验结果可能无法满足监管要求或市场预期,导致项目延期或失败。此外,BD协议生效及里程碑实现的不确定性也是一个风险因素,公司BD收入依赖于合作协议的顺利执行,如果协议无法按计划生效或里程碑无法达成,将影响公司业绩。商业化不及预期也是一个风险,即使新药成功获批,如果市场推广和销售策略不当,也可能导致商业化不及预期。最后,市场竞争加剧也是一个风险,随着行业的发展,越来越多的企业进入市场,竞争压力可能加大,影响公司的市场份额和盈利能力。