猜你想问
粤丰环境整合对瀚蓝环境的具体贡献是多少?
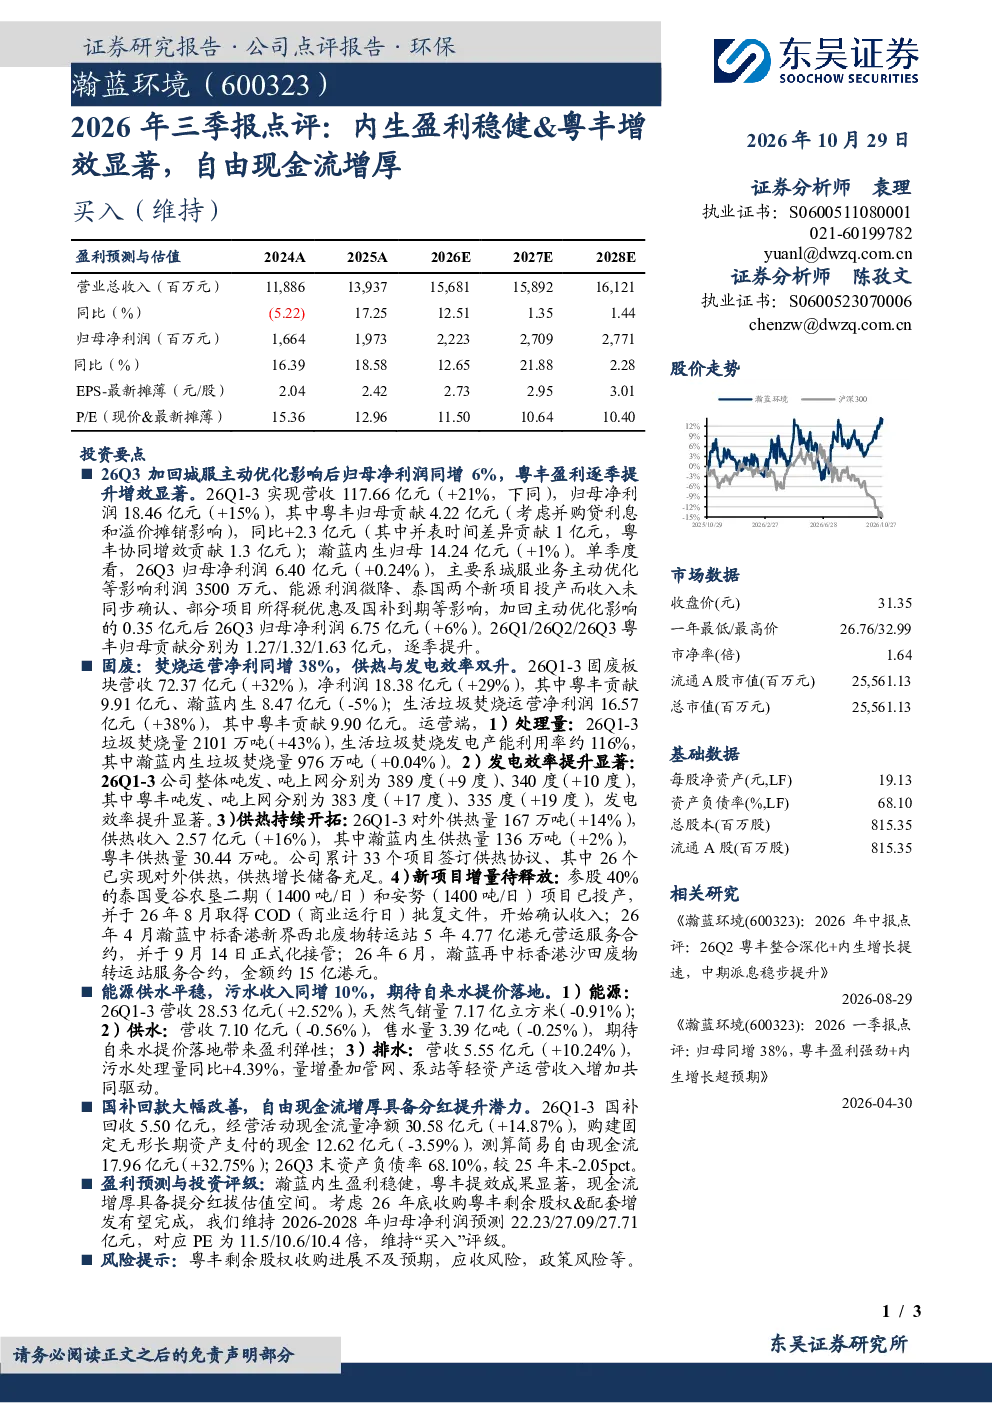
粤丰环境对瀚蓝环境的归母净利润贡献逐季提升,分别为1.27亿元、1.32亿元和1.63亿元,显示整合协同效应持续释放。固废板块营收72.37亿元(+32%),净利润18.38亿元(+29%),生活垃圾焚烧运营净利润16.57亿元(+38%)。垃圾焚烧量达2101万吨(+43%),发电效率提升显著(吨发+9度,吨上网+10度),供热业务稳步拓展(对外供热量167万吨,+14%)。
固废板块未来的增长点在哪里?
固废板块未来增长点包括泰国曼谷农垦二期和安努项目已投产并开始确认收入,香港新界西北废物转运站和沙田废物转运站服务合约已中标。生活垃圾焚烧运营净利润16.57亿元(+38%),垃圾焚烧量达2101万吨(+43%),发电效率提升显著(吨发+9度,吨上网+10度),供热业务稳步拓展(对外供热量167万吨,+14%)。
报告对能源与水务板块的分析有哪些重点?
能源板块营收28.53亿元(+2.52%),期待自来水提价落地提升盈利;排水板块营收5.55亿元(+10.24%),量增和轻资产运营收入驱动增长。供水板块营收7.10亿元(-0.56%),现金流大幅改善,国补回款5.50亿元,经营活动现金流量净额30.58亿元(+14.87%),简易自由现金流17.96亿元(+32.75%),资产负债率68.10%(较2025年末下降2.05pct)。
当前公用事业市场的发展趋势如何?
当前公用事业市场发展趋势包括固废板块营收72.37亿元(+32%),净利润18.38亿元(+29%),生活垃圾焚烧运营净利润16.57亿元(+38%)。垃圾焚烧量达2101万吨(+43%),发电效率提升显著(吨发+9度,吨上网+10度),供热业务稳步拓展(对外供热量167万吨,+14%)。新项目增量待释放,泰国曼谷农垦二期和安努项目已投产并开始确认收入,香港新界西北废物转运站和沙田废物转运站服务合约已中标。
研报提示的主要风险有哪些?
研报提示的主要风险包括粤丰剩余股权收购进展不及预期,应收账款风险,政策风险。需关注整合协同效应的持续释放情况,以及固废板块未来增长点的实际贡献。此外,需警惕政策变化对行业的影响,以及应收账款管理风险。